住宅ローンの借り換えで損しないための完全ガイド|今の金利環境で本当に得する人・損する人
2026.09.10 / #未分類
今日は「住宅ローンの借り換え」で損をしない考え方をお話しします。
でも、諸費用や住宅ローン控除もあって、結局お得なのかよく分からないんです。
この記事では借り換えで本当に得をする条件・損しやすいパターン・住宅ローン控除の注意点まで、一次情報をもとに整理してお伝えします。
この記事では、住宅ローンの借り換えの仕組みやメリット・デメリット、税制(住宅ローン控除)の扱い、金利タイプ選び、実際の手順まで、家づくりを検討している30〜40代の方向けに分かりやすく解説します。
「今のまま返し続けていいのか」「金利が上がってきて不安」「新築のタイミングでローンも見直したい」という方は、ぜひ最後まで読んでみてください。
住宅ローンの借り換えとは?基本をやさしく解説
仕組みから教えてほしいです。
住宅ローンの借り換えとは、今返済している住宅ローンを、別の住宅ローンでまるごと返済し直すことです。
新しい金融機関から融資を受けて、そのお金で今のローンを完済し、以後は新しいローンを返していく仕組みです。
借入先や金利タイプ、返済期間、団体信用生命保険(団信)の内容などが変わります。
同じ家に住み続けながら、ローンだけを乗り換えます。
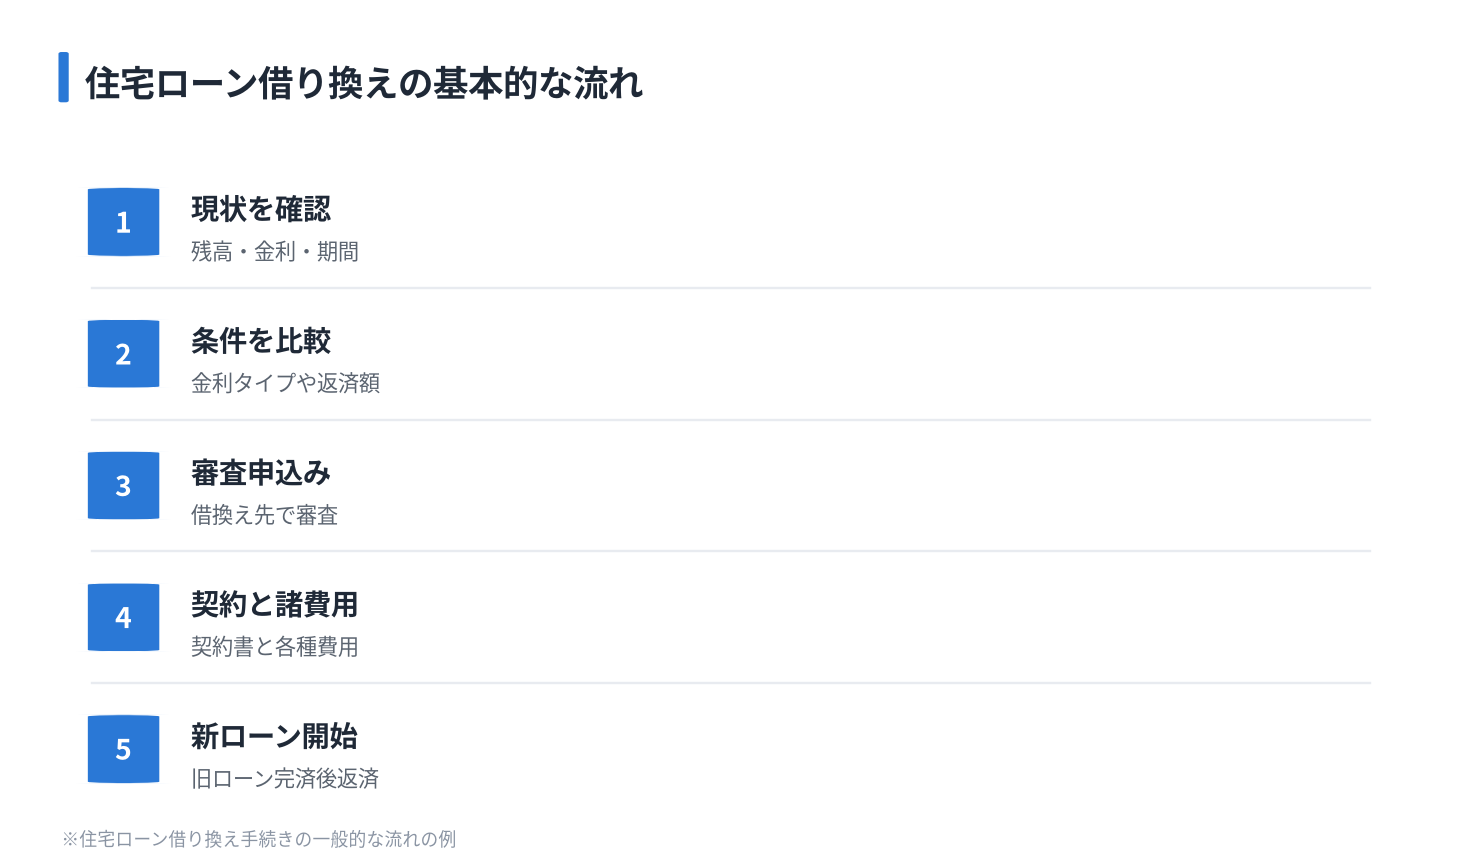
住宅ローン借り換えの基本的な流れ
住宅ローンの借り換えは、ざっくりと次のような手順で進みます。
この流れの中で最も大切なのは「手順②のシミュレーション」です。ここを丁寧に行うかどうかで、借り換えが成功するか失敗するかが決まります。
今の金利環境と借り換えニーズの背景
日本銀行が公表している「貸出約定平均金利(新規・長期)」の統計(日本銀行・2026年7月までのデータ)を見ると、ここ数年で長期の金利はじわじわと上昇しています。
また、2026年夏以降のニュースでは、政策金利が約1%水準まで引き上げられ、変動金利型住宅ローンの返済額が増え始めていることが報道されています(TBS等の報道)。
住宅ローン借り換えのメリットを整理|どこで得をするのか
結局、どんなメリットがどれくらい期待できるのかが知りたいです。
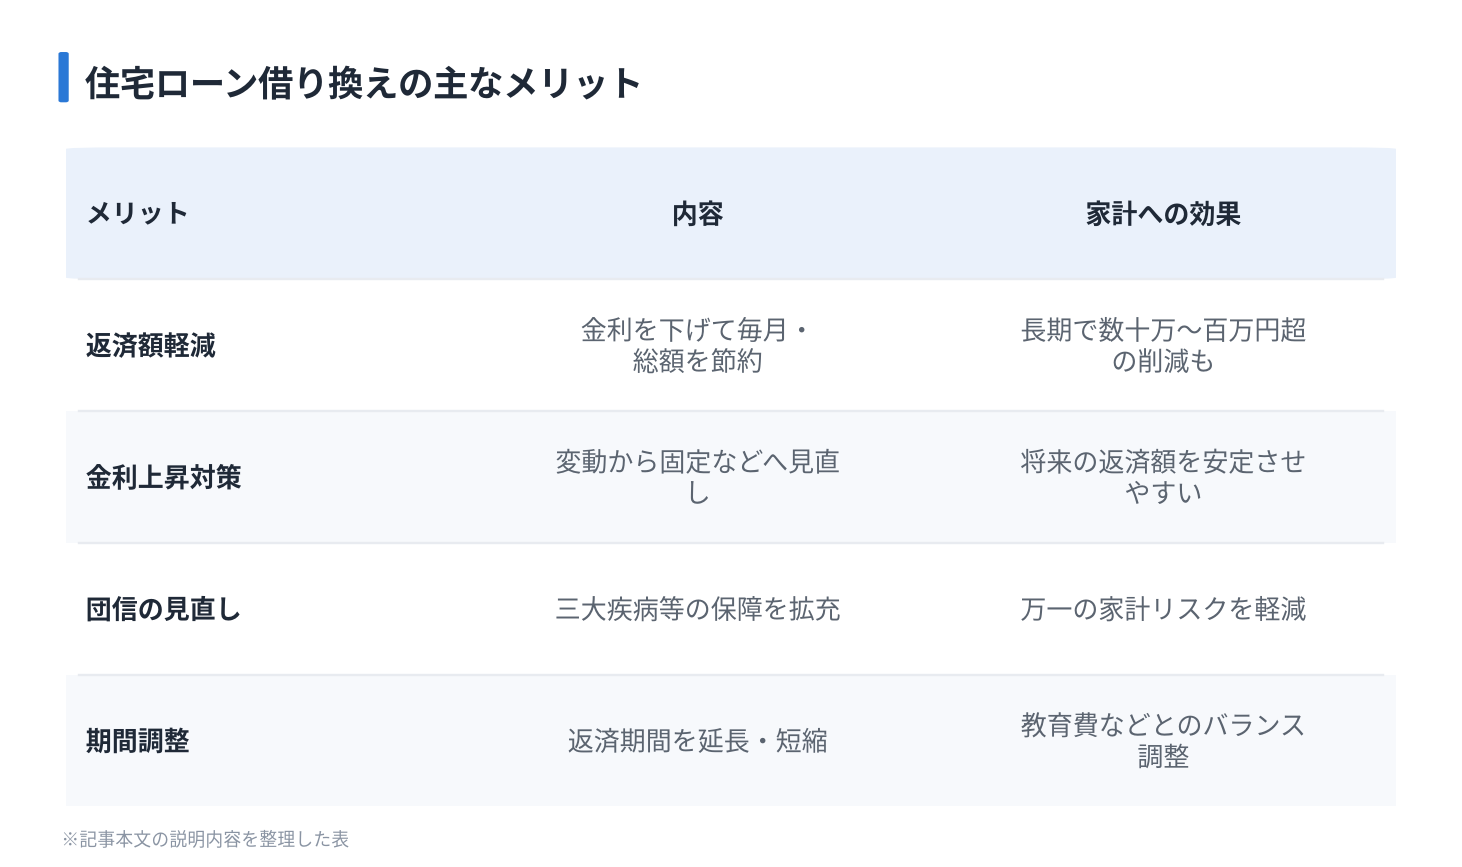
住宅ローンの借り換えのメリットは、「返済額の軽減」と「将来の安心感」の2つに大きく分かれます。
さらに細かく分けると、次のような項目があります。
住宅ローン借り換えのメリット①:毎月の返済額・総返済額を減らせる
最も分かりやすいメリットは、金利を下げることで毎月の返済額や総返済額を減らせることです。
住宅金融支援機構の「住宅ローン(借換え)利用者調査」でも、多くの利用者が「返済額の軽減」を借り換え理由の上位に挙げています。
金利差や残高によって効果は変わりますが、例えば金利差が0.5%〜1.0%程度あって、残高がまだ大きく、返済期間も10年以上残っているケースでは、数十万円〜100万円以上の総返済額軽減が一般的に期待しやすいと言われています。
住宅ローン借り換えのメリット②:金利上昇リスクに備えられる
変動金利で借りている方は、今後の金利上昇によって返済額が増えるリスクを抱えています。
国土交通省「民間住宅ローンの実態に関する調査」でも、変動金利は長年人気ですが、金利上昇局面では固定金利へのニーズも高まる傾向が指摘されています。
住宅金融支援機構の「住宅ローン(借換え)利用者調査」(2024年4月調査)によると、全期間固定型からの借り換えでは、借り換え後に変動型を選ぶ人が約5割、全期間固定型を選ぶ人が約4割という構成です。
これは、金利タイプの変更が借り換えの大きな目的になっていることを示しています。
住宅ローン借り換えのメリット③:団信・保障内容の見直し
多くの金融機関では、住宅ローンに団体信用生命保険(団信)がセットになっています。
借り換えを行うと、新しい団信に加入し直すことになるため、三大疾病・八大疾病や就業不能保障など、より手厚い保障を選べる場合があります。
例えば、イオン銀行などの大手行では、がんや生活習慣病にも対応した団信を用意しており、借り換えをきっかけに保障を厚くする人も多いとされています(各行の商品ページより)。
借り換えは「住宅ローン」と「家族の保障」を同時に見直すチャンスになります。
住宅ローン借り換えのメリット④:返済期間の見直しで家計にゆとり
借り換えの際に返済期間を調整すると、家計のキャッシュフローを整えやすくなります。
一般的に、返済期間を延ばすと毎月の返済額は減りますが、総返済額は増えます。
逆に返済期間を短くすると毎月の返済額は増えますが、総返済額は減ります。
例えば、「小学校〜大学までの教育費が重なる15年間だけは返済額を抑えたい」など、家計のライフプランに合わせて期間を調整することで、借り換えの効果を最大化できます。
家づくりとローン計画はセットで考えることが重要です。
住宅ローン借り換えのデメリット・注意点|損しないためのチェックポイント
失敗したくないので、先にリスクを知っておきたいです。
住宅ローンの借り換えには明確なデメリットもあり、条件次第では「やらないほうがよかった」という結果になってしまいます。
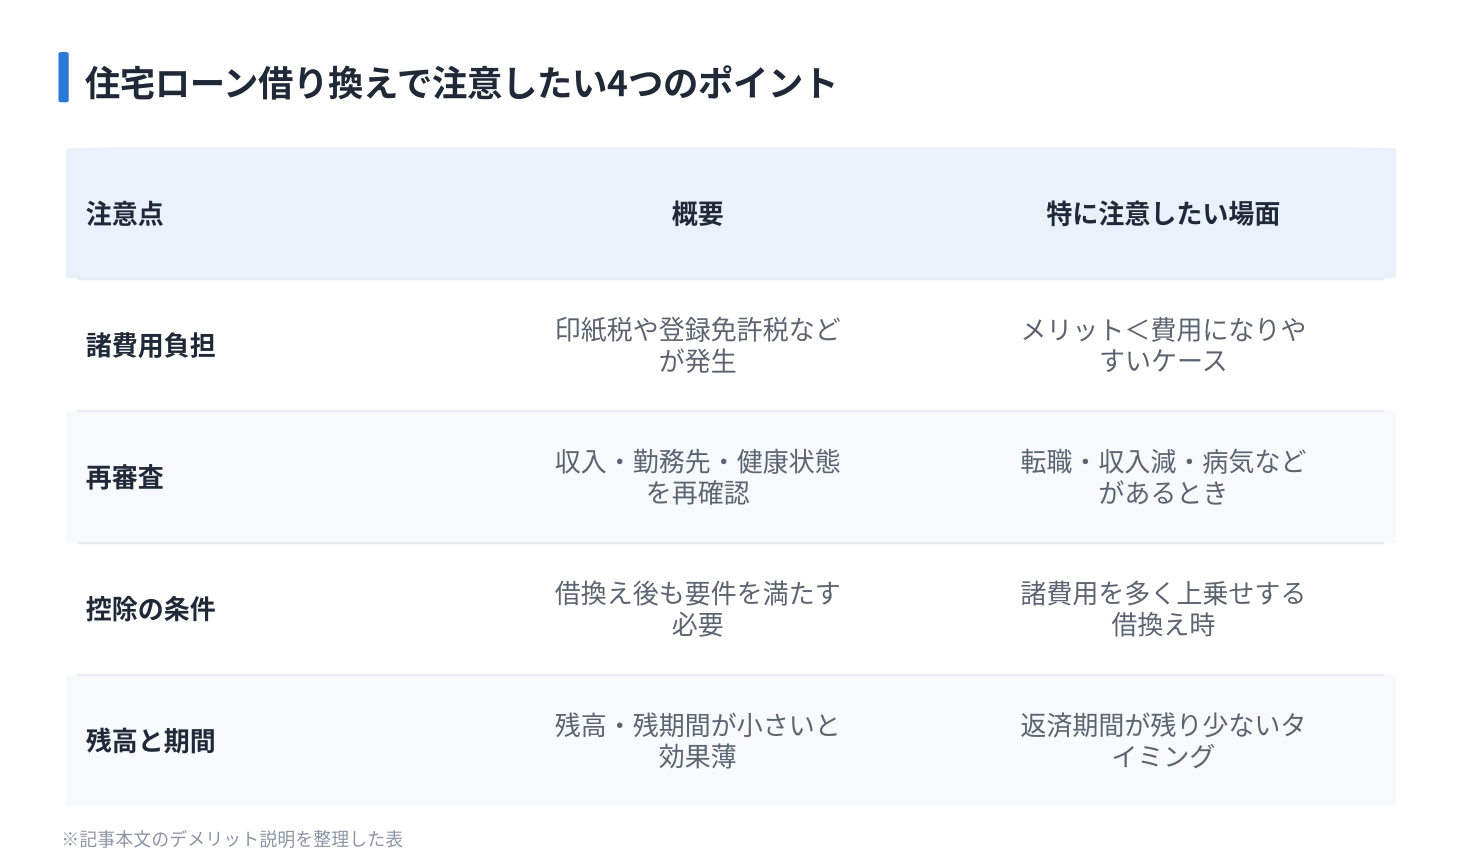
主なデメリット・注意点は次の4つです。
住宅ローン借り換えのデメリット①:諸費用がかかる
借り換え最大の落とし穴が諸費用です。
借り換えでは、一般的に次のような費用が発生します。
| 費用の種類 | 内容 |
|---|---|
| 印紙税 | 新しいローン契約書に貼る税金(国税) |
| 登録免許税 | 抵当権の抹消・新たな設定にかかる税金 |
| 司法書士報酬 | 登記手続きの代行費用 |
| 金融機関の事務手数料 | 借り換え先ローンの事務手数料 |
| 保証料・団信保険料 | 保証会社への保証料や保険料(金融機関による) |
これらの金額は金融機関や司法書士によって異なり、国や自治体の公的統計では「平均的な相場」は公表されていません(本記事の調査範囲では未確認)。
住宅ローン借り換えのデメリット②:審査をもう一度受ける必要がある
借り換えは新規の住宅ローンと同じ扱いになるため、収入・勤務先・健康状態などについて再び審査があります。
そのため、ローンを組んだ当時よりも年収が下がっていたり、転職したばかりで勤続年数が短かったり、健康状態に不安がある場合などは、希望どおりの条件で借り換えできない可能性があります。
デモホームのお客様でも、「転職前に借り換えておけばよかった」という声を聞くことがあります。
転職予定がある場合は、その前に借り換えを検討するという選択肢も頭に入れておくと安心です。
一般的に、新規ローンと同程度の審査が行われると考えておくと良いでしょう。
住宅ローン借り換えのデメリット③:住宅ローン控除の扱いに注意
住宅ローン控除(住宅借入金等特別控除)については、国税庁タックスアンサーNo.1233「住宅ローン等の借換えをしたとき」で、借り換え時の取り扱いが整理されています。
原則として、住宅ローン控除の対象となるのは「住宅の新築・取得・増改築等のために直接必要な借入金」です(国税庁)。
借り換えで生じた新たな借入金は対象外ですが、次のすべてを満たす場合は、借り換え後のローンについても控除が続けて適用できます。
また、住宅ローン控除を受けられる年数は「居住の用に供した年から一定期間」であり、借り換えによって延長されません(国税庁)。
控除期間は延びない点に注意してください。
住宅ローン借り換えのデメリット④:残高・残り期間が少ないと効果が出にくい
住宅ローンの残高が少ない、あるいは返済期間があまり残っていない場合は、借り換えメリットが諸費用を上回りにくくなります。
一般的には、「ローン残高がある程度以上」「返済期間が10年以上残っている」といった条件がそろうと効果が出やすいと言われていますが、具体的なしきい値は人によって異なります。
住宅金融支援機構やモゲチェックなどの民間サービスでも、借り換えメリットをシミュレーションできるツールがありますので、必ず数字で比較してから判断することをおすすめします。
住宅ローン借り換えと住宅ローン控除の関係を詳しく解説
もう少し具体的に、借り換えのときに何がどう変わるのか知りたいです。
ここでは国税庁の一次情報をもとに、ポイントだけを分かりやすく整理します。
住宅ローン借り換えと住宅ローン控除の関係で大事なのは、「控除の対象になる残高」と「控除期間は延びない」の2点です。
ここでは、国税庁のタックスアンサーNo.1233などをベースに、借り換え後の控除額の考え方を説明します。
借り換え後ローンが住宅ローン控除の対象になる条件
先ほど触れたとおり、借り換え後のローンでも、一定の条件を満たせば住宅ローン控除を続けて受けることができます(国税庁)。
重要なのは、借り換えたお金が住宅の取得・新築等のために使われた当初のローンの返済に充てられていることと、新しいローン自体が控除の要件(償還期間10年以上など)を満たしていることです。
また、借り換えをした年や借り換え後に初めて住宅ローン控除を受ける場合には、確定申告が必要になります(国税庁「住宅ローン控除を受ける方へ」)。
国税庁の公式サイトやYouTubeの解説動画も参考になります。
借り換え後の住宅ローン控除「年末残高」の計算方法
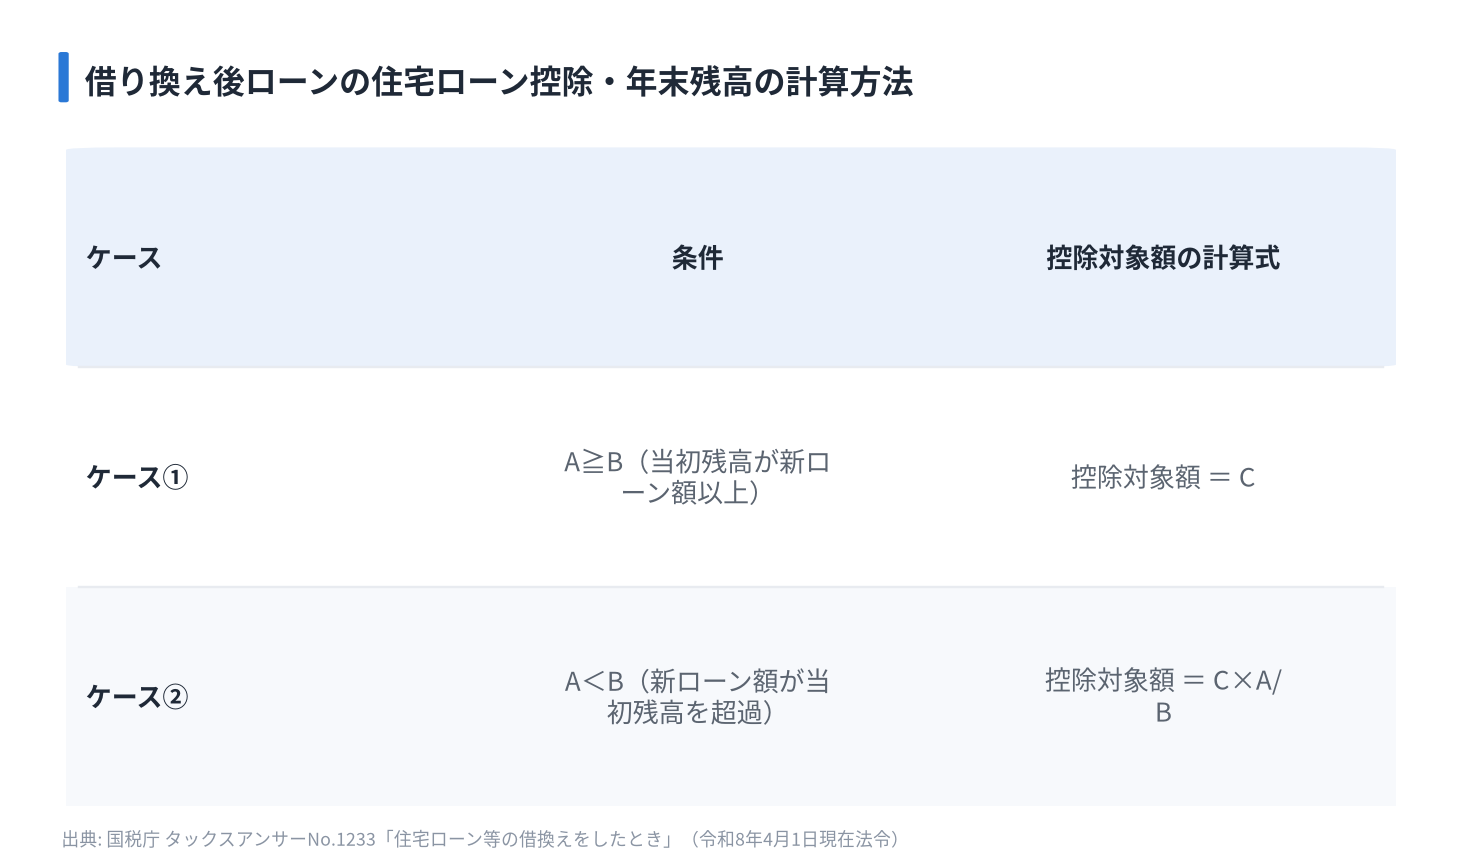
借り換え後ローンが控除対象となる場合、住宅ローン控除の基礎となる年末残高は、国税庁が次のような式で定めています(タックスアンサーNo.1233)。
例えば、借り換え時点での当初ローン残高(A)が2,500万円、新しいローン金額(B)が2,700万円、年末時点の新ローン残高(C)が2,600万円だとすると、A<Bなので「C×A/B」という計算になります。
この計算方法により、住宅の取得とは関係ない部分(諸費用など)を含めて借り換えた場合、その分は住宅ローン控除の対象外になるという考え方が反映されています。
借り換え条件を決めるときは、税金への影響も含めて検討しましょう。
住宅ローン控除の期間は借り換えで延長されない
国税庁は、「住宅ローン控除を受けられる年数は『居住の用に供した年から一定期間』であり、借換えにより延長されるものではない」と明確に示しています。
つまり、たとえば控除期間が13年の制度を利用している場合、借り換えをしても、その13年が14年、15年に延びることはありません。
借り換えのタイミングで「控除を一から取り直せる」と誤解していると、将来の税金の見通しを誤ることになってしまいます。
住宅ローン借り換えで得する人・損する人の条件
自分が「やるべき人」なのか判断する基準を知りたいです。
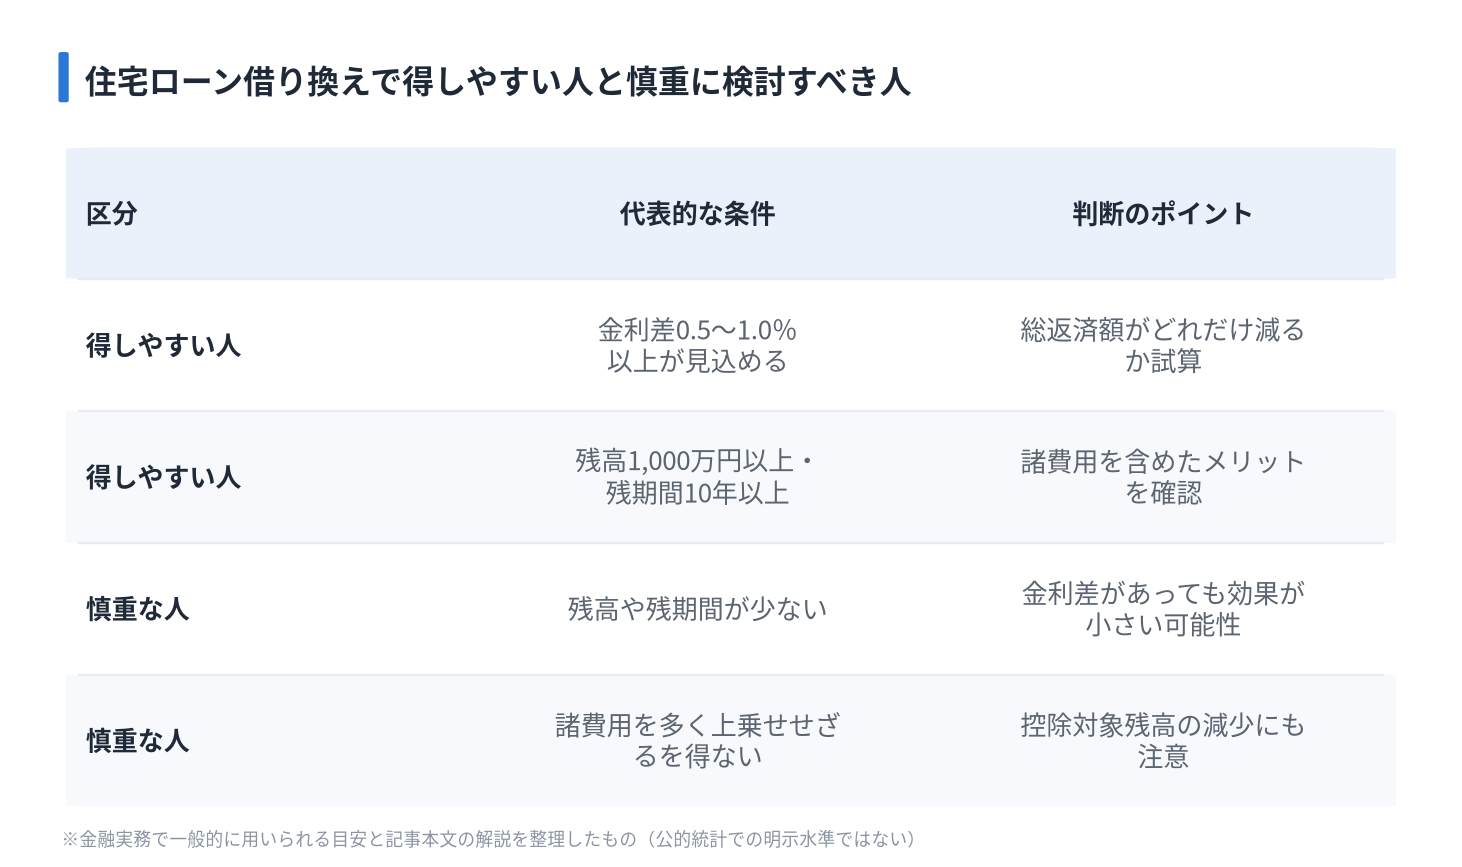
住宅ローンの借り換えで「得をしやすい人」と「慎重になるべき人」には、いくつかの共通パターンがあります。
ここでは、上位サイトでもよく登場する判断軸を土台にしつつ、一次情報やデモホームでの相談事例を踏まえて分かりやすく整理します。
住宅ローン借り換えで得をしやすい人の条件
一般的に、次のような条件がそろうと、借り換えメリットが出やすいとされています。
これらの数値は、国の公的統計で明示されているものではなく、金融機関や専門家が一般的な目安として示している水準です。
実際には、ご自身のローン条件とライフプランに合わせてシミュレーションし、どのくらい総返済額が減るのか、毎月の返済がどれくらい変わるのかを確認することが大切です。
住宅ローン借り換えで慎重になるべき人の条件
一方で、次のようなケースでは、住宅ローンの借り換えに慎重になる必要があります。
特に、残り期間が5年〜10年を切っているケースでは、元金の大半がすでに返済済みで、金利部分が相対的に小さくなっていることが多いため、金利差があってもメリットが出にくいことがあります。
また、現在の金融機関で金利引き下げ交渉が可能な場合は、借り換えに伴う諸費用をかけずに条件改善ができるケースもあるため、まずは相談してみるのも一つの方法です。
「借り換え」と「金利交渉」の両方を並べて比較すると、より納得感のある選択ができます。
住宅ローン借り換えの金利タイプ選び|変動・固定の移行をどう考えるか
ただ、変動金利から固定金利に変えるべきかなど、金利タイプの選び方でまた迷ってしまいます。
住宅ローン借り換えでは、「変動金利」「固定期間選択型」「全期間固定型」のどれを選ぶかが、将来の家計に大きく影響します。
住宅金融支援機構の「住宅ローン(借換え)利用者調査 2024年4月」では、借り換え前後の金利タイプの構成比が公表されています。
住宅ローン借り換えで多い金利タイプの移行パターン
同調査によると、おおまかに次のような傾向が見られます。
この結果から、多くの人は「今の金利タイプを維持しつつ、より低い金利のローンに乗り換えている」ことが分かります。
一方で、全期間固定型から変動型に移る人が約半数いることも、金利環境や家計の状況によっては「将来の金利上昇リスクよりも、目先の返済額の軽減を優先する」選択をしている人が一定数いることを示しています。
変動金利・固定金利の選び方の基本
金利タイプ選びには「絶対の正解」はありませんが、次のような考え方が参考になります。
たとえば、「夫婦共働きで今後の収入増加も見込めるので、多少の金利上昇は吸収できる」というご家庭であれば、変動型で金利メリットを取りに行く選択も合理的です。
逆に、「子どもが3人いてこれから教育費がかさむ」「定年までの年数が限られている」という場合は、全期間固定型で返済額を固めておく安心感が大きなメリットになります。
「今の金利」と「将来の安心感」をセットで比較しましょう。
住宅ローン借り換えの具体的な手順と必要書類
実際に動くとき、何から始めればいいですか?
住宅ローン借り換えは、事前準備をしっかりしておけば、思っているよりスムーズに進められます。
ここでは一般的な手順を紹介します。
金融機関によって細かな違いはありますので、実際には各銀行の案内を確認してください。
住宅ローン借り換えの5ステップ
ステップ①では、「返済予定表」「残高証明書」などを準備して、今のローンの条件を正確に把握します。
ステップ②では、モゲチェックなどの比較サービスや、各金融機関のシミュレーションツールを活用しながら、総返済額・毎月返済額・諸費用を含めたトータルの比較を行います。
住宅ローン借り換えで一般的に必要となる書類
必要書類は金融機関によって違いますが、一般的には次のようなものが求められます。
オンライン申し込みに対応した銀行も増えており、書類のアップロードで完結できるケースもあります。
詳細は各金融機関の案内を必ず確認してください。
書類集めに時間がかかることも多いため、余裕を持って準備を進めることが大切です。
日程は金融機関とよく相談してください。
デモホーム独自の視点|家づくりと住宅ローン借り換えを一体で考える
これから注文住宅を建てる場合、借り換えはどう位置づけて考えればいいでしょうか?
これから注文住宅を建てる方にとって、住宅ローンの借り換えは「今あるローンの見直し」と「これから組むローン設計」の両面から考えるテーマです。
デモホームでは、自由設計・高断熱・全館空調の家づくりを行っているため、建物本体価格だけでなく、光熱費やメンテナンス費用も含めた「長期的な住居コスト」を一緒に検討しています。
高断熱・全館空調と住宅ローンの借り換えの関係
高断熱・全館空調の家は、一般的な住宅と比べると初期費用はやや高くなることがありますが、光熱費が安定・低減しやすいというメリットがあります。
この「毎月の光熱費の削減」と「住宅ローンの借り換えによる返済額の削減」を組み合わせると、トータルの家計インパクトは非常に大きくなります。
例えば、借り換えによって毎月の返済額が1万円下がり、高断熱・全館空調による光熱費の抑制で月5,000円程度の負担減があれば、家計としては毎月1万5,000円のゆとりが生まれるイメージです(具体的な金額は各家庭や仕様によって異なります)。
将来の借り換えを見据えた最初のローン設計
これから住宅ローンを組む方にとっては、「将来の借り換えのしやすさ」も意識しておくと安心です。
例えば、最初からフルに長期の借入期間を使い切るのではなく、少し余裕を持たせておくことで、将来の借り換え時に返済期間を調整しやすくなることがあります。
また、ボーナス払いをどう設定するかも、将来の借り換えや繰上げ返済の自由度に影響します。
「ボーナス払いゼロで組んでおいて、余裕があるときにスポットで繰上げ返済する」という設計にしておくと、ライフイベントに柔軟に対応しやすいです。
「住宅ローン 借り換え」に関するよくある質問
住宅ローンを借り換えたほうがいい場合ってどんな場合ですか?
借り換え前後の金利差が一定以上あり、ローン残高と返済期間がまだ十分に残っている場合は、借り換えを検討する価値が高いです。
一般的には、金利差が0.5〜1.0%以上、残高が1,000万円以上、返済期間が10年以上残っているとメリットが出やすいと言われています。
ただし、諸費用や住宅ローン控除への影響も含めてシミュレーションし、総返済額がどのくらい減るかを確認したうえで判断してください。
住宅ローンの借り換えはいつするのがいいですか?
返済初期〜中盤で、かつ金利が有利に変わったタイミングに借り換えると効果が出やすいです。
返済初期ほど利息の割合が大きいため、金利を下げるメリットが大きくなります。
また、固定金利特約の終了時期や、金利が上昇し始めた局面なども見逃したくないポイントです。
一方、返済終盤で残高が少ない場合は、諸費用とのバランスから借り換えメリットが小さくなることが多いので、慎重にシミュレーションする必要があります。
住宅ローンの借り換えは同じ銀行でもできますか?
一般的には「借り換え」という形ではなく、金利の見直し交渉や商品変更という形で対応する金融機関が多いです。
多くの銀行では、同じ銀行内で「旧ローンを完済して新ローンを組み直す」という形式の借り換えには対応していませんが、金利優遇の見直しや、固定期間の再設定などを相談できるケースがあります。
他行への借り換えを検討する前に、まず現在の金融機関に条件改善の余地がないか相談してみるとよいでしょう。
住宅ローンの借り換えは何年目からできますか?
多くの場合、住宅ローンの借り換えは「いつからでも」可能ですが、契約内容によって繰上げ返済手数料や条件が違います。
金融機関ごとに、一定期間は繰上げ返済に制限がある場合や、手数料が高く設定されている場合があります。
借り換えを検討する際は、現在のローン契約書で「繰上げ返済の条件」を確認し、手数料も含めてトータルでメリットが出るかを判断してください。
住宅ローンの借り換えができないのはどんな理由が多いですか?
審査の結果、年収や勤務状況、健康状態などが金融機関の基準を満たさない場合は、借り換えが難しくなることがあります。
また、物件の担保評価額がローン残高に対して低すぎる場合や、他の借入が多く返済負担率が高い場合も、借り換えが認められないことがあります。
こうしたケースでも、金融機関によって判断が異なることがあるため、1社で断られても、別の金融機関に相談してみる価値はあります。
まとめ|住宅ローンの借り換えは「数字」と「暮らし」で判断する
住宅ローンの借り換えは、「金利差・残高・残り期間」を数字で確認しながら、「これからの暮らしや家計の安心感」とセットで判断することが大切です。
国税庁の住宅ローン控除のルールや、日本銀行・住宅金融支援機構などの一次情報を踏まえると、借り換えは決して魔法のような制度ではありませんが、条件が合えば数十万円〜100万円以上の総返済額削減や金利上昇リスクからの解放につながる強力な選択肢です。
一方で、諸費用や税制、再審査のリスクを考えずに進めてしまうと、「こんなはずではなかった」という結果になりかねません。
必ずシミュレーションを行い、総返済額・毎月返済額・住宅ローン控除への影響をセットで比較しましょう。
気になる方は、ぜひデモホームの無料相談で、具体的な数字を一緒に見てみましょう。
住宅ローンと上手に付き合いながら、家族にとってベストな住まい方を一緒に考えていきましょう。