相続税はいくらから?家づくり世代が今知るべきお金と住まいの話
2026.09.12 / #未分類
今日は家づくり世代が気になる相続税を、マイホームとの関係も含めて分かりやすくお話しします。
どこからどこまでが本当に必要な心配なのか知りたいです。
この記事では相続税はいくらからかかるのか・家や土地を持つとどう変わるのか・今から何を準備すべきかを、具体例を交えながら丁寧にお伝えしていきます。
この記事では、国税庁など公的機関の最新情報をもとに相続税の基礎・計算の流れ・マイホームとの関係・家づくりと一緒にできる対策を解説します。
これからデモ県デモ市周辺で注文住宅を建てたい30〜40代の方や、「親の家をそのうち相続するかも」と考えている子育て世代の方は、ぜひ最後まで読んでみてください。
相続税とは?家づくり世代が最初に知るべき基本
家づくりとどう関係するのか、基本から教えてほしいです。
相続税は、亡くなった人(被相続人)の遺産を受け取った人(相続人)が払う国の税金です。
特に家や土地などの不動産を持つと、遺産の金額が一気に大きくなり、相続税の対象になる可能性が高まります。
相続税がかかるのはどんなとき?基礎控除の考え方
相続税は、遺産の合計額が「基礎控除額」を超えたときにだけかかります。
国税庁によると、相続税の基礎控除額は次の式で決まります(平成27年1月1日以後の相続)。
例えば、法定相続人が「配偶者+子ども2人」の3人の場合、基礎控除額は
となります。
この4,800万円を超える遺産があるときだけ、相続税の申告と納税が必要になります。
多くの家庭は相続税ゼロって本当?統計から見る現実
「相続税がかかるのは一部の家庭だけ」というのは、統計的には事実です。
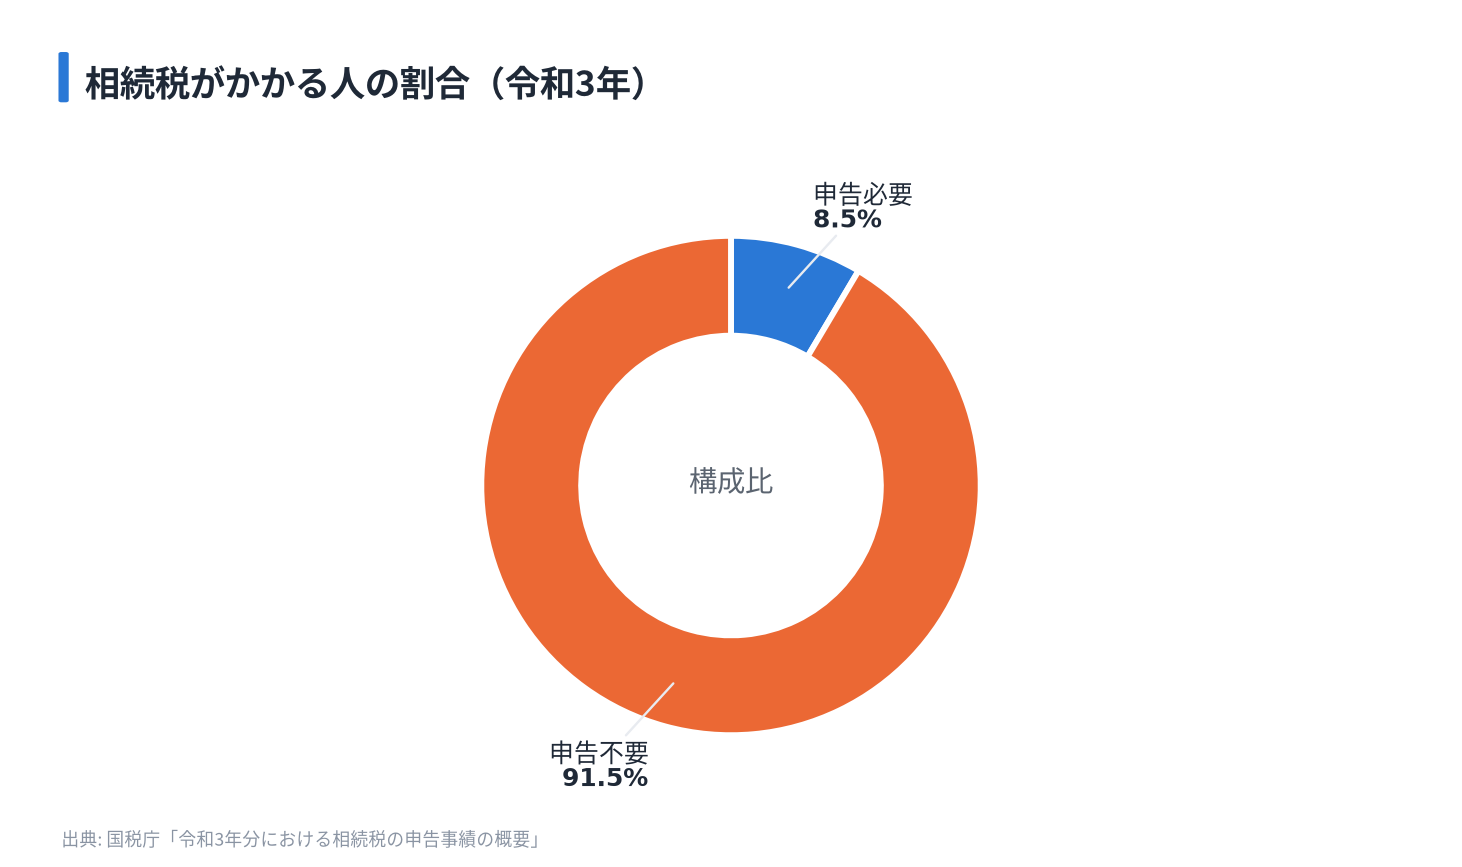
国税庁が公表している「令和3年分における相続税の申告事績の概要」によると、令和3年の死亡者数は1,439,856人でしたが、そのうち相続税の申告書が提出されたケースは134,275人でした。
つまり、全国ベースで見ると約9割の家庭は相続税がゼロです。
しかし、これは全国平均の話です。
土地価格が高い都市部や、住宅・預貯金・保険などの資産が多い共働き家庭が住むエリアでは、相続税がかかる割合は高くなる傾向があります。
家や土地はどう評価される?「相続財産」の範囲
相続税の対象となる財産(相続財産)は、現金や預金だけではありません。
国税庁や政府広報の資料では、代表的な相続財産として次のようなものが挙げられています。
このように、マイホームや土地は「相続税の対象となる財産の中心」になりやすい資産です。
注文住宅で高性能な家を建てると、「建物そのものの価値+土地の価値」が相続財産として評価されることになります。
相続税はいくらから?具体的な金額の目安とシミュレーション
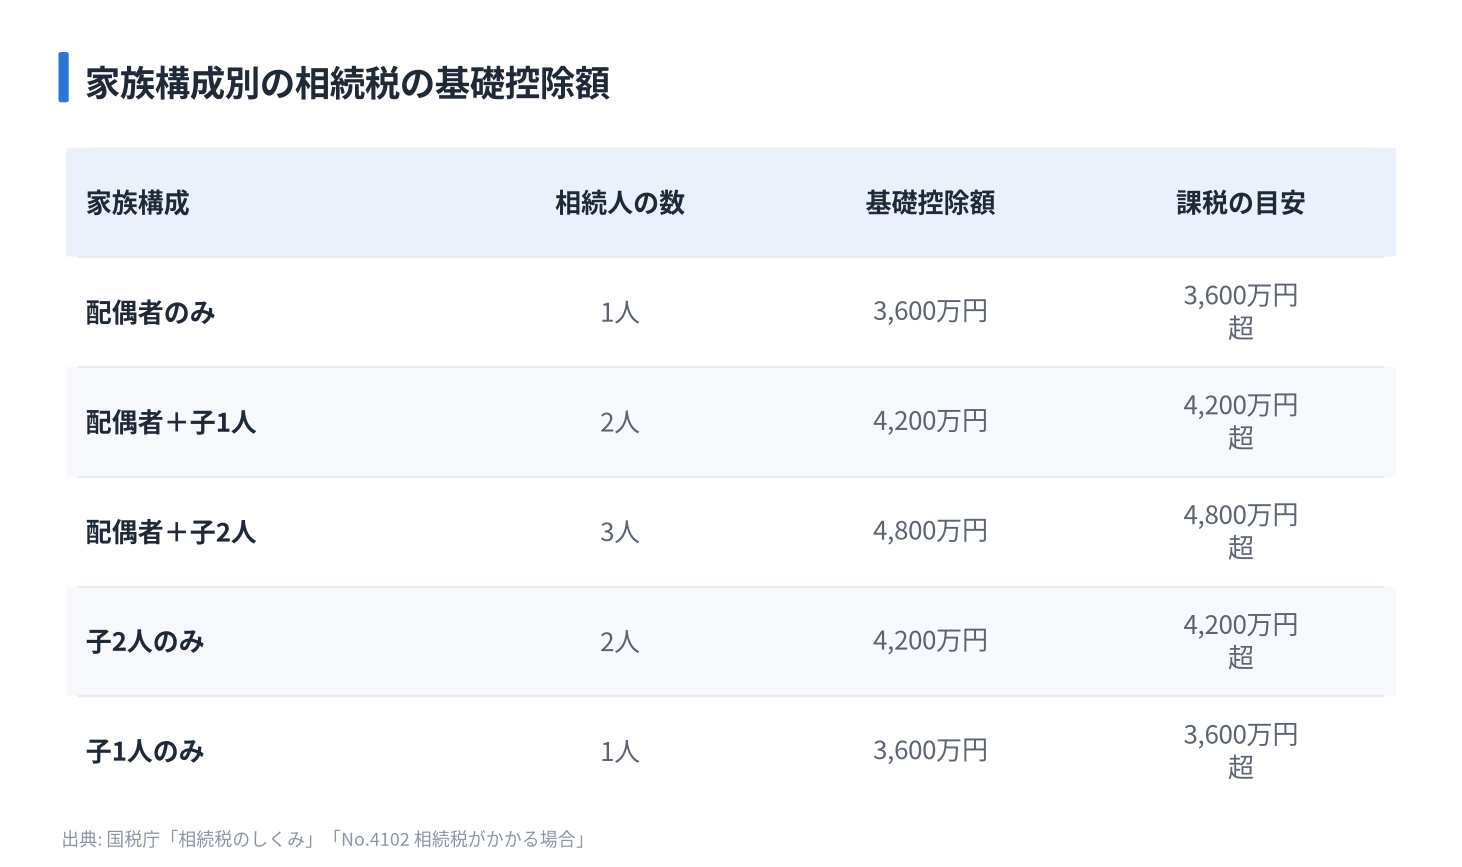
相続税がかかるかどうかの分かれ目は、「遺産総額が基礎控除額を超えるかどうか」です。
ここでは、よくある家族パターン別に、相続税がかかり始める遺産総額の目安を整理します。
実際の税額は、相続財産の内訳や特例の適用状況などによって変わるため、詳細は税理士などの専門家に確認してください。
相続税がいくらからかかる?家族構成別の基礎控除額
家族構成によって、相続税がかかり始めるラインは変わります。
国税庁の基礎控除額の式をもとに、代表的なパターンを表にまとめました。
| 家族構成(法定相続人) | 法定相続人の数 | 基礎控除額 | 相続税がかかる可能性が出る遺産総額の目安 |
|---|---|---|---|
| 配偶者のみ | 1人 | 3,000万円+600万円×1人=3,600万円 | 約3,600万円超 |
| 配偶者+子1人 | 2人 | 3,000万円+600万円×2人=4,200万円 | 約4,200万円超 |
| 配偶者+子2人 | 3人 | 3,000万円+600万円×3人=4,800万円 | 約4,800万円超 |
| 子2人のみ(配偶者なし) | 2人 | 3,000万円+600万円×2人=4,200万円 | 約4,200万円超 |
| 子1人のみ | 1人 | 3,000万円+600万円×1人=3,600万円 | 約3,600万円超 |
例えば、「夫が亡くなり、妻と子ども2人が相続人」の場合には、遺産総額が4,800万円を超えると相続税の申告が必要になる可能性があります。
よくある疑問:「相続税はいくらまでなら無税?」の答え
「相続税はいくらまでなら無税か」という質問への答えは、「基礎控除額までは相続税がかからない」です。
国税庁によると、「各人の課税価格の合計額が、遺産に係る基礎控除額を超える場合」に相続税の申告が必要になります(出典:国税庁「No.4102 相続税がかかる場合」)。
ただし、「相続時精算課税」や「贈与の加算」が関係するケースなど、個別に確認が必要な例外もあります。
生前贈与を行っている場合は、必ず専門家に相談してください。
4000万円・5000万円を相続したら相続税はいくら?
「親の遺産が4,000万円あったら相続税はいくら?」「5,000万円を子ども1人で相続すると相続税はいくら?」という質問もよく聞かれます。
相続税額は、遺産総額だけでなく「家族構成」「遺産の内訳」「特例の適用」などで大きく変わるため、ここでは厳密な金額までは示せません。
この記事では、個別の税率区分・控除額を示すことは控えます。
とはいえ、イメージとしては次のように考えると分かりやすくなります。
具体的な税額を知りたい場合は、国税庁のタックスアンサーや、相続税専門の税理士法人が提供するシミュレーションツールを活用しつつ、最終的には税理士に確認するのがおすすめです。
相続税の計算方法をやさしく解説|マイホームがある場合の流れ
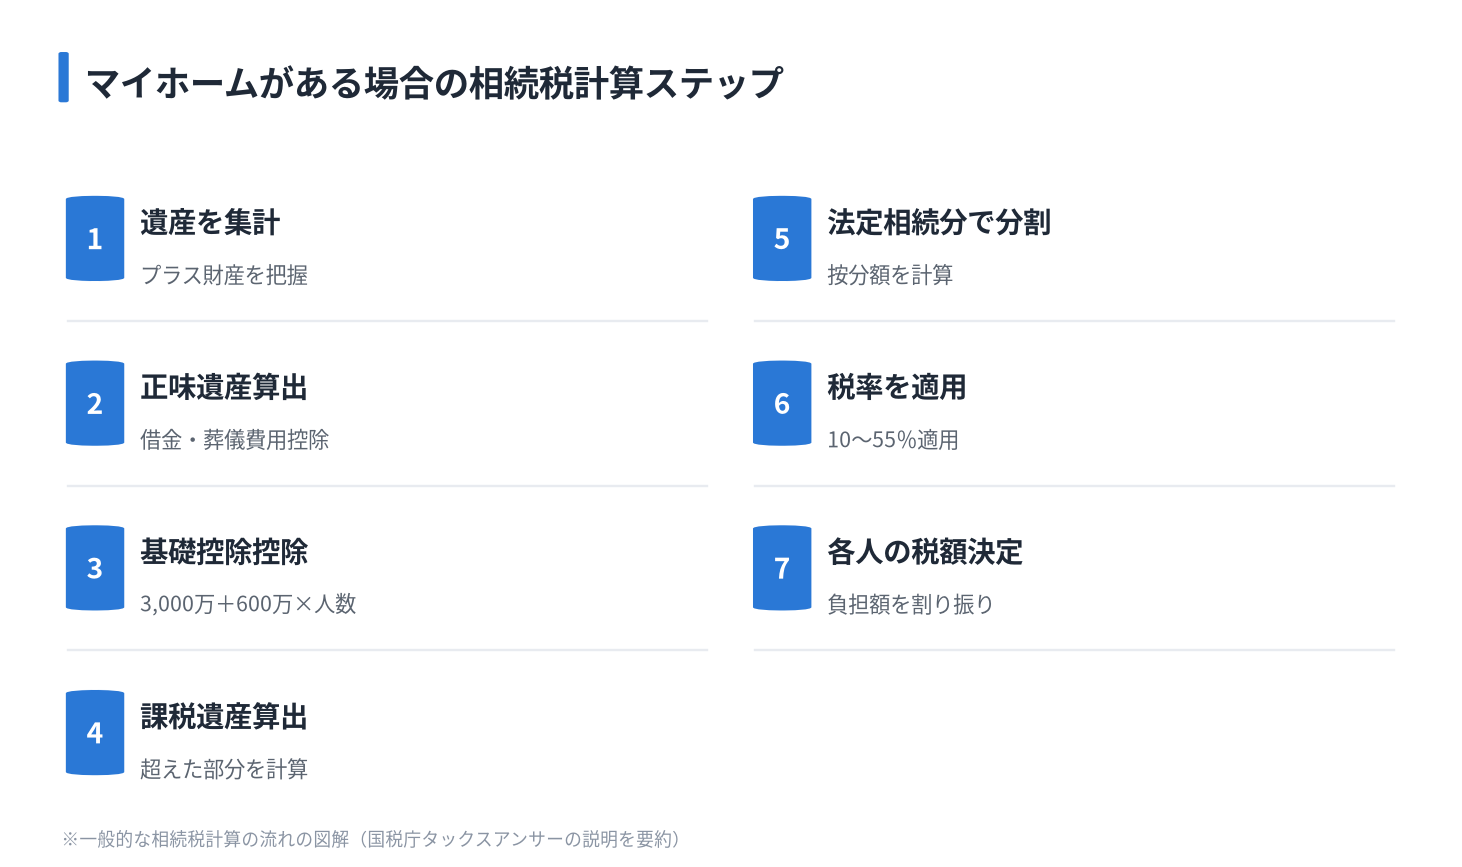
相続税の計算は、「遺産の総額を出す→基礎控除を引く→税率をかける」という3ステップで考えると分かりやすくなります。
特にマイホームを持つ場合は、「土地の評価額」「建物の評価額」が計算のスタート地点になります。
ステップ1:正味の遺産総額を計算する
最初のステップは、「プラスの財産」から「マイナスの財産」を差し引いて、正味の遺産総額を出すことです。
政府広報オンラインなどで紹介されている考え方をもとにすると、概ね次のようになります。
マイホームがある場合、土地と建物の評価額をどのように算出するかが重要になります。
土地の評価は路線価や倍率方式など、建物の評価は固定資産税評価額などを基準にするのが一般的ですが、細かな方法は税理士や不動産の専門家と連携して確認する必要があります。
ステップ2:基礎控除額を差し引いて「課税遺産総額」を出す
正味の遺産総額が出たら、次は基礎控除額を差し引きます。
先ほどの式「3,000万円+600万円×法定相続人の数」を使って、家族構成に応じた基礎控除額を計算し、正味の遺産総額から差し引きます。
例えば、「正味の遺産総額が6,000万円」「法定相続人が3人(配偶者+子2人)」というケースなら、
となります。
この1,200万円に対して、次のステップで税率をかけていきます。
ステップ3:法定相続分で分けて税率をかける
課税遺産総額が出たら、法定相続分で分けて、それぞれに超過累進税率を適用します。
国税庁「No.4152 相続税の計算」や「No.4155 相続税の税率」によると、相続税は「課税遺産総額を法定相続分で按分し、その各取得金額に10〜55%の超過累進税率を適用して総税額を計算する仕組み」です。
この記事では、税率区分そのものの数値は引用せず、仕組みの説明にとどめます。
「税率10〜55%」という幅があるため、「相続税はすごく高いのでは?」と不安に感じる方もいますが、実際には課税遺産総額の大きさによって税率が段階的に変わる仕組みです。
家づくりの段階でざっくりとリスクを把握したい場合は、「将来の家の価値+貯金+保険」を足し合わせ、「我が家は基礎控除額をどの程度超えそうか」を見ておくことがとても大切です。
相続税とマイホーム|注文住宅を建てる前に知っておきたいこと
ここでは、相続税とマイホームの関係を、デモホームの家づくりの考え方も交えてお伝えします。
注文住宅を建てることは、資産を増やすことと同じ意味があります。
つまり、「家づくり=将来の相続財産をどう形づくるか」ということでもあります。
特にデモ県デモ市のように地価が安定しているエリアでは、「土地+建物」の価値がそのまま相続税の計算に影響すると考えておくと良いでしょう。
高性能な家=価値が残る資産になるメリット
デモホームが建てる「高断熱・全館空調・自由設計」の家は、長く快適に暮らせるだけでなく、将来の相続の場面でもプラスに働く可能性があります。
例えば、次のような点です。
私自身、ライターとして相続に関する取材をしてきた中で、「性能が低い古い家を相続しても、修繕費と解体費ばかりかかってしまい困った」という声を何度も聞きました。
一方、「断熱性が高くて住み心地の良い家を建ててくれたおかげで、そのまま子ども世代が住み続けられた」というエピソードもありました。
「価値が残る家」を建てることは、子ども世代への大きな贈り物でもあります。
土地選びと相続税|エリアによって将来の負担が変わる可能性
相続税の負担は、「どこに土地を持っているか」によっても変わります。
土地の相続税評価額は、国税庁が毎年公表する「路線価」や固定資産税評価額などを基準に決まります。
一般論としては、都心部や人気エリアほど路線価が高くなり、相続税評価額も高くなります。
「子ども世代にできるだけ負担をかけたくない」という方は、土地選びの段階で相続税の観点も意識するとよいでしょう。
具体的には次のようなポイントです。
小規模宅地等の特例など、相続税の軽減措置もある
マイホームに関しては、「小規模宅地等の特例」などの相続税の軽減措置が用意されています。
政府広報オンラインや国税庁の資料では、一定の条件を満たした自宅土地について、相続税評価額を大きく減額できる特例が紹介されています。
実際の適用可否は税理士に必ず確認してください。
相続税対策というと、「生前贈与」や「節税スキーム」が注目されがちですが、まずは「今の家に住み続けるのか」「売却するのか」など、家族の暮らし方のイメージを持つことが大切です。
デモホームでは、家づくりの相談の中で、「将来この家をお子さまにどう引き継ぎたいか」という話も一緒に伺うことが多いです。
相続税の細かな計算は税理士の領域ですが、「暮らし方」と「資産の形」を一緒に考えることは、住宅会社としてサポートできます。
相続税が心配な30〜40代が今からできる5つの対策
相続税対策は、「特別な節税テクニック」よりも「早めの話し合いと準備」が何より大切です。
ここでは、家づくりと並行してできる5つのアクションを紹介します。
対策①:親世代の資産状況を大まかに把握する
最初の一歩は、「親世代にどのくらいの資産があるのか」をざっくり知ることです。
具体的な残高まで聞く必要はなく、「自宅の有無」「ローン残高」「預貯金の大まかなボリューム」などが分かるだけでも、相続税がかかりそうかどうかのイメージがつかめます。
私が取材したご家庭の中には、「親の資産はそんなにないと思っていたら、古くからの土地を複数持っていて、相続税が数千万円になってしまった」というケースもありました。
家づくりの規模を決める前に、親世代の資産状況をざっくり共有しておくことは、とても現実的なリスク管理になります。
対策②:家族で「家と土地をどう引き継ぐか」を話し合う
相続税額は、「誰がどの財産をどれくらい相続するか」で大きく変わることがあります。
例えば、配偶者が多くの割合を相続する場合には「配偶者の税額軽減」という特例が関係するなど、税額を抑えられる可能性もあります(詳細は国税庁や政府広報オンラインの解説参照)。
デモホームでも、家づくりの打ち合わせの中で、「将来はこの家を長男さんが継ぐ予定です」などの話題になることがあります。
そうしたビジョンがあると、間取りや敷地の使い方にも反映しやすくなります。
対策③:生命保険や退職金の扱いを確認する
相続の現場では、「生命保険金」や「死亡退職金」が大きな役割を果たします。
国税庁の資料によると、これらには一定額まで相続税がかからない非課税枠が設けられています(具体的な金額や条件は国税庁資料を参照)。
相続税が発生しそうなご家庭では、「保険金で相続税や住み替え費用をカバーする」という考え方もよく使われています。
家づくりと同時に、家族の保障(生命保険)の見直しを行うと、より安心感が高まります。
対策④:無理のない範囲で生前贈与や教育資金贈与を検討する
親世代から子世代への「生前贈与」は、相続税対策としてよく知られています。
ただし、贈与税と相続税は密接に関連しており、令和5年度以降の税制改正や令和6年1月1日以後の「相続時精算課税」の取扱い変更など、制度は複雑になっています(出典:国税庁「No.4102 相続税がかかる場合」など)。
制度の選択は、必ず税理士などの専門家に相談してください。
家づくりの現場では、「親が頭金として一部を援助する」「祖父母が孫の教育資金を援助する」など、贈与の話が出ることが多いです。
その際には、税制の非課税制度を活用できるかどうかを必ず確認しましょう。
対策⑤:信頼できる税理士・住宅会社と長く付き合う
相続税は「一度勉強すれば終わり」ではなく、家族の状況や制度改正に応じて何度も見直していくテーマです。
その意味で、「相続のときだけスポットで相談先を探す」のではなく、「家づくりやライフプランの段階から伴走してくれるパートナー」を見つけておくことがとても心強いです。
相続税そのものの計算は税理士の仕事ですが、「どのくらいの家を建てると将来の相続がどうなりそうか」といった相談は、住宅会社だからこそ一緒に考えられる部分です。
30〜40代のうちから、「家」と「お金」と「相続」をトータルで相談できる窓口を持っておくと、将来の不安はぐっと小さくなります。
「相続税」に関するよくある質問
相続税はいくらまでなら申告も税金も不要ですか?
遺産の総額が「基礎控除額」以下であれば、原則として相続税の申告も納税も不要です。
国税庁によると、基礎控除額は「3,000万円+600万円×法定相続人の数」で計算します(出典:国税庁「No.4102 相続税がかかる場合」)。
例えば、法定相続人が配偶者と子1人の2人なら、基礎控除額は4,200万円です。
遺産総額が4,200万円以下であれば、相続税はかからないと考えられます。
ただし、相続時精算課税を利用している場合など、特別なケースでは申告が必要になることもあるため、個別に税理士に確認することをおすすめします。
死んだ親の預金を相続したら税金はかかりますか?
親の預金を相続した場合も、他の財産と合計した額が基礎控除額を超えなければ相続税はかかりません。
預金だけが相続財産というケースでは、「預金額≦基礎控除額」であれば、相続税も申告も原則不要です。
一方、預金に加えて、自宅や土地、保険金などがある場合には、それらを合計した金額で判定します。
親の預金が多くない場合でも、土地の評価額が想像以上に高いケースもあるため、全体の財産を把握したうえで判断することが大切です。
現金3,000万円や4,000万円を相続したら相続税はいくらですか?
現金3,000万円や4,000万円を相続しても、家族構成によっては相続税がかからないことも多いです。
例えば、法定相続人が2人(配偶者+子1人)なら、基礎控除額は4,200万円です。
この場合、遺産が現金4,000万円だけであれば、基礎控除額の範囲内なので相続税はかかりません。
ただし、現金のほかに自宅や保険金がある場合は、それらを合計したうえで基礎控除額を超えるかどうかを確認します。
税額の具体的な金額は、課税遺産総額や税率、特例の有無によって変わるため、正確に知りたい場合は税理士による個別試算が必要です。
1億2,000万円の遺産を相続する場合、相続税はいくらぐらいになりますか?
1億2,000万円規模の相続では、多くのケースで相続税が発生しますが、税額は家族構成や特例の適用状況で大きく変わります。
例えば、法定相続人が3人(配偶者+子2人)なら、基礎控除額は4,800万円なので、課税の対象となるのはおおよそ7,200万円です。
ただし、ここからさらに「配偶者の税額軽減」や「小規模宅地等の特例」などが適用されると、課税対象額は減る可能性があります。
国税庁の「No.4155 相続税の税率」にある超過累進税率の速算表を用いて計算する必要があるため、1億円を超える相続については、早めに税理士へシミュレーションを依頼することを強くおすすめします。
相続税の申告は自分で行うことはできますか?
制度上は自分で相続税の申告をすることも可能ですが、多くの場合は税理士に依頼した方が安心です。
国税庁のタックスアンサーや申告書様式を見れば、自分で計算・申告を行うことは不可能ではありません。
ただし、土地の評価方法や各種特例の適用、贈与との関係など、専門的な判断が必要な場面が多くあります。
特に家や土地を含む相続では、評価方法を誤ると税額が大きく変わることがあるため、相続税に詳しい税理士に依頼する家庭が一般的です。
まとめ|相続税は「家づくり」と一緒に考えると不安が小さくなる
相続税は、「いつか突然ふりかかってくる怖い税金」ではなく、「家族の暮らし方と資産の持ち方を考えるためのきっかけ」として向き合うと、不安はぐっと小さくなります。
国税庁が定める基礎控除額(3,000万円+600万円×法定相続人の数)をベースに、「わが家の遺産総額が将来どのくらいになりそうか」「家や土地をどう引き継ぎたいか」を家族で話し合うことが、相続税対策の第一歩です。
デモホームは、デモ県デモ市で自由設計・高断熱・全館空調の家づくりを行う注文住宅会社として、「建てたあとも安心して暮らせる家」「次の世代に自信を持って引き継げる家」を大切にしています。
「家づくりと相続のお金を一緒に考えたい」「親の家の相続も視野に入れながら、新築か建て替えかを検討したい」という方は、ぜひ一度デモホームにご相談ください。
税理士やFPと連携しながら、あなたの家族にとってベストな「住まいと相続」の形を一緒に考えていきましょう。