住宅ローンの固定金利は本当に得?2026年の選び方をプロが解説
2026.09.17 / #未分類
今日はマイホーム計画で必ずぶつかる「固定金利の住宅ローン」について、最新の状況も交えながら分かりやすくお話しします。
金利も上がっていると聞いて、今決めてしまって良いのか悩んでいます。
この記事では、固定金利の基礎からメリット・デメリット、2026年時点の金利状況、家づくりとセットで考えるポイントまで、30〜40代のご家族向けに整理してお伝えしますね。
この記事では、まず住宅ローンの固定金利とは何かを整理し、変動金利との違いを比べます。
そのうえで、国土交通省や価格.comなどの最新データにもとづき、2026年時点の金利水準や向いている人のタイプ、注意点を解説します。
住宅ローンの固定金利とは?まずは基礎を整理
基本から教えてもらえますか?
まずは固定金利とは何か、変動金利とどう違うのかをシンプルに整理していきましょう。
住宅ローンの固定金利は「借りるときに決めた金利が、一定期間ずっと変わらないタイプの金利」です。
ただし、固定金利と言っても「ずっと固定されるタイプ」と「最初の数年だけ固定されるタイプ」があります。
住宅ローンの固定金利の種類(全期間固定と固定期間選択)
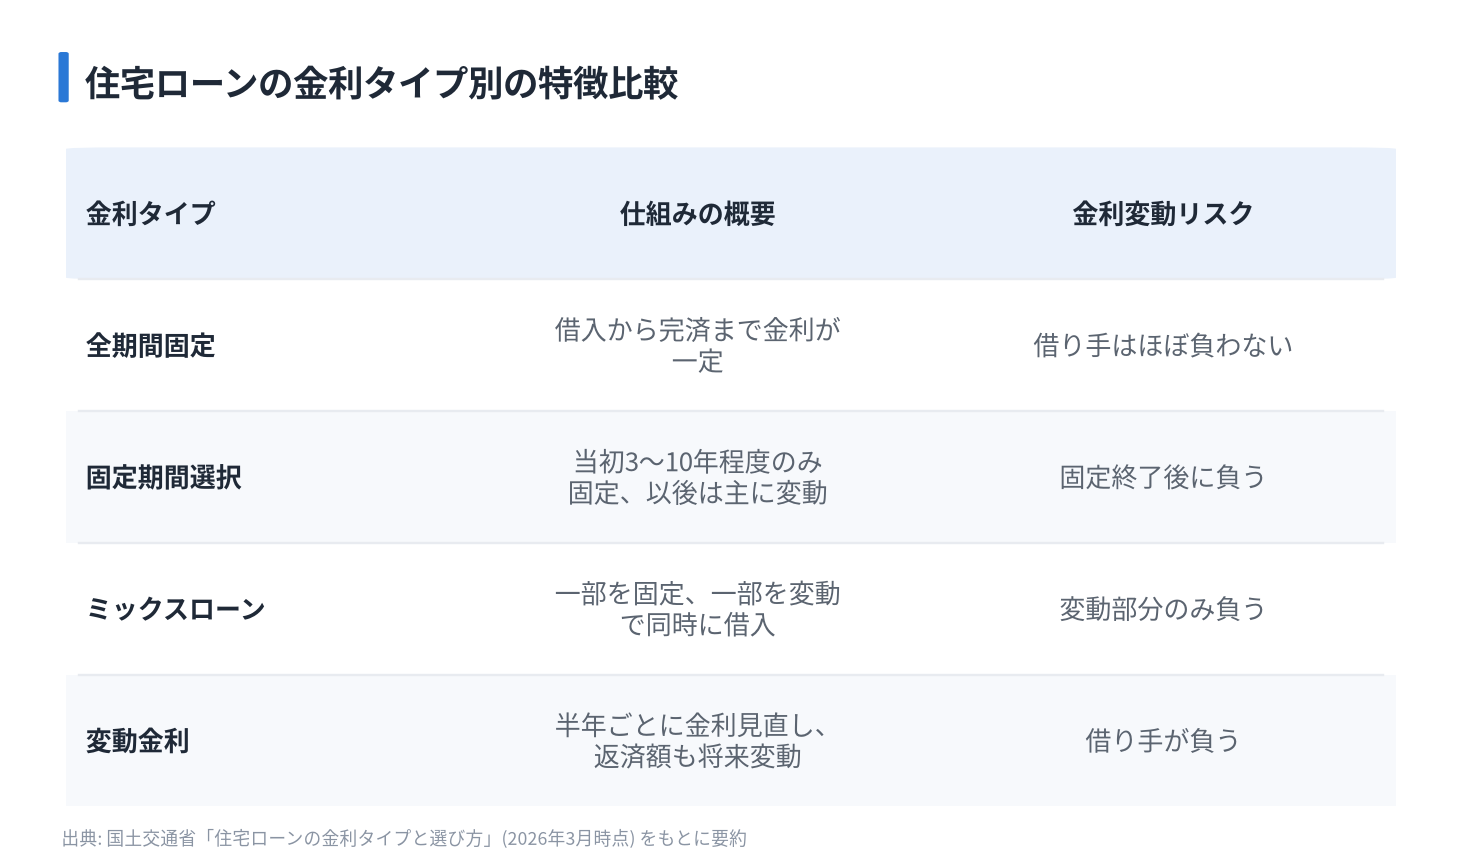
国土交通省の資料(2026年3月時点)では、住宅ローンの固定金利は大きく次の3タイプに整理されています。
| 金利タイプ | 概要 | 代表的な商品例 |
|---|---|---|
| 全期間固定金利型 | 借入時に完済までの金利がずっと固定 | フラット35 など |
| 固定金利期間選択型 | 当初3年・5年・10年など一定期間だけ固定。 その後は主に変動金利 |
多くの銀行の「10年固定」など |
| ミックスローン | 借入額を分けて一部を固定金利、一部を変動金利にする | メガバンクなどの組み合わせ商品 |
特に「全期間固定金利型」=完済までずっと金利が変わらないタイプで、フラット35が代表的な商品です(住宅金融支援機構)。
一方、固定金利期間選択型は、国土交通省の説明どおり、当初3年・5年・10年などの一定期間だけ金利を固定し、その後は原則として変動金利に移るタイプです。
変動金利との違いをシンプルに比較
次に、固定金利と変動金利の違いをまとめます。
国土交通省の資料によると、2026年3月時点の金利水準の目安は次のとおりです。
- 変動金利型:年0.6%〜1.2%程度
- 固定金利型:年2.0%〜3.8%程度
このように、一般的に固定金利は変動金利より当初の金利が高い水準です。
住宅ローンの固定金利の最新動向と金利上昇の背景
今の金利水準や、なぜ上昇しているのかも知りたいです。
2024〜2026年にかけて、住宅ローンの固定金利は上昇基調にあります。
背景には、日銀の金融政策の変更や長期金利(10年国債利回りなど)の上昇があります。
2026年の住宅ローン固定金利の目安(民間銀行)
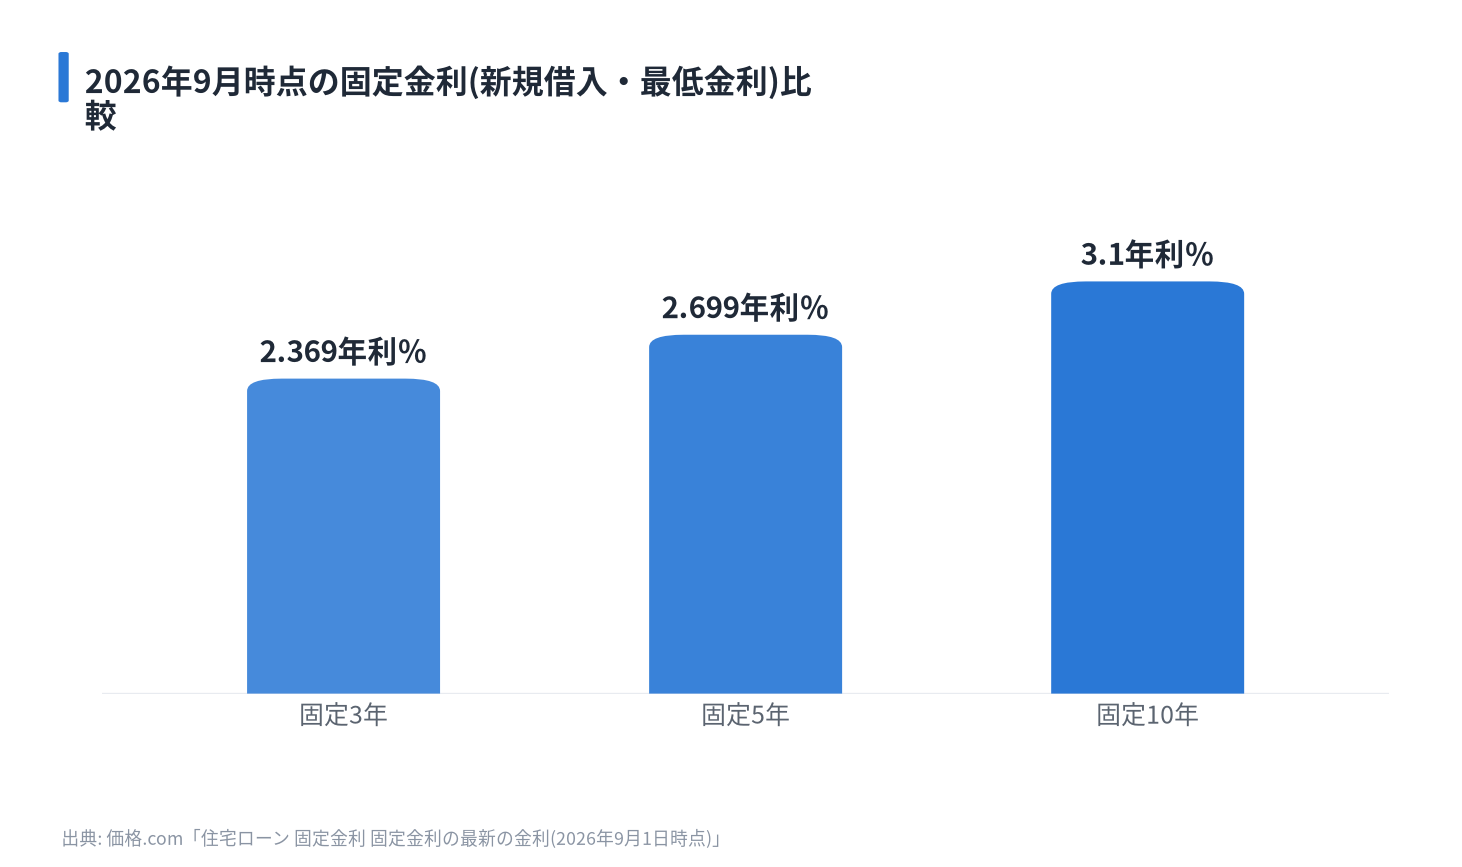
価格.com「住宅ローン 固定金利」の金利比較ページ(2026年9月1日時点)によると、新規借り入れの最低金利レンジは次のとおりです。
いずれの期間でも、前月から0.2%超の上昇となっており、価格.comの解説では「長期金利上昇の影響が表れている」とされています。
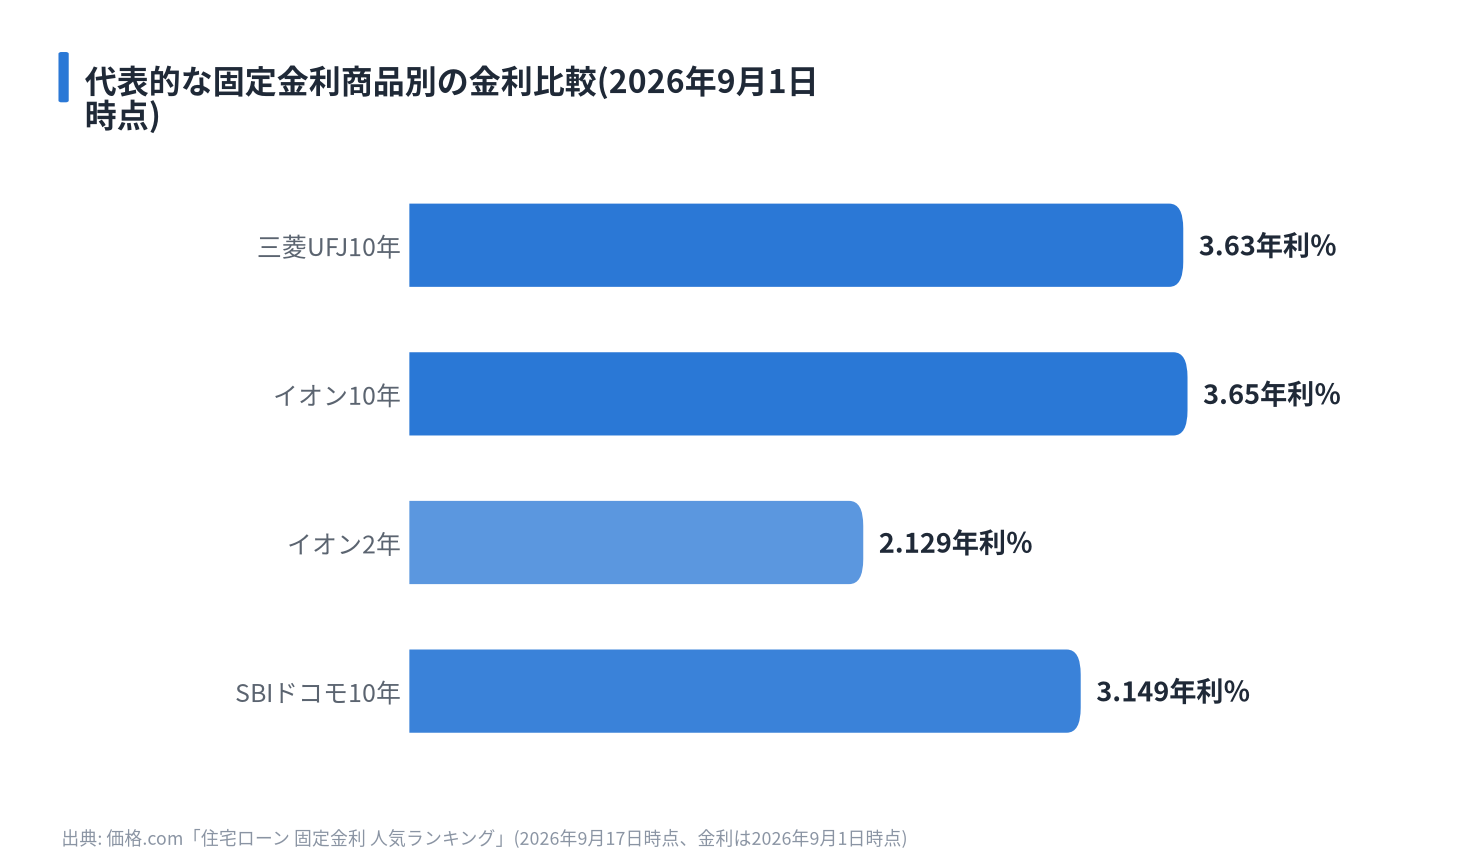
また、固定10年の人気商品としては、2026年9月1日時点で次のような金利が見られます(価格.com 人気ランキング)。
実際に借りる際は、必ず各金融機関や比較サイトの最新情報を確認してください。
フラット35(全期間固定)の位置づけと金利
全期間固定金利の代表的な商品が、住宅金融支援機構と民間金融機関の提携によるフラット35です。
フラット35は、住宅金融支援機構の説明によると「最長35年まで全期間固定金利型」の住宅ローンで、各金融機関が機構の基準内で金利を設定しています。
最新の金利情報については、機構の公式サイトで「取扱金融機関が提供する金利の範囲と最も多い金利」が毎月公表されていますが、今回の調査では2026年9月分の具体的な%レンジは未確認です。
日銀の金融政策変更と固定金利への影響
価格.comの解説によると、2024年3月の日本銀行の金融政策決定会合で、長期金利を抑える仕組みであるイールドカーブ・コントロール(YCC)が廃止されました。
これにより、10年国債利回りなどの長期金利は、原則として市場の動きに任せられる形となり、2024〜2026年にかけて固定金利は上昇基調になっています。
この記事では具体的な金利予測は行いませんが、「固定金利は市場環境によって上下する」という点は意識しておきましょう。
住宅ローンの固定金利のメリット|安心感を買うという考え方
一覧で押さえてから、1つずつ具体的に見ていきましょう。
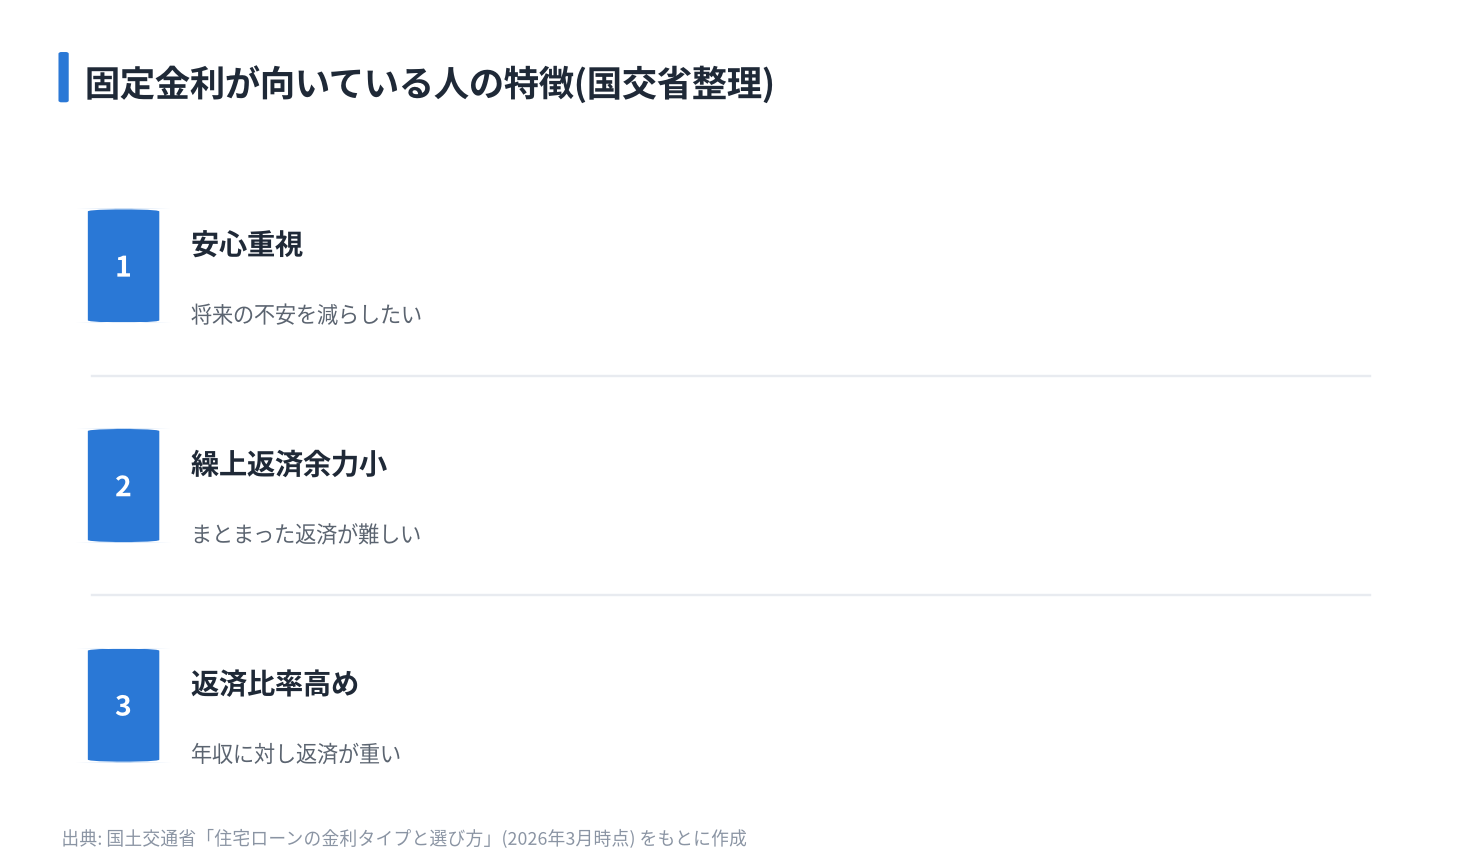
住宅ローンの固定金利の最大のメリットは、「返済額が変わらない安心感」を得られることです。
国土交通省も、固定金利型が向いている人として「将来の安心を優先したい人」「繰上返済の余力が小さい人」「年収に対する返済比率が高い人」を挙げています。
住宅ローン固定金利のメリット①:返済額が変わらない安心感
固定金利の一番の魅力は、返済額が完済まで変わらない(または固定期間中は変わらない)ことです。
変動金利の場合、将来の金利上昇によって返済額が上がる可能性がありますが、固定金利であれば、金利上昇局面でも返済額はそのままです。
例えば、3,500万円を35年で借りる場合、毎月の返済額が1万円上がるだけでも年間12万円、35年合計で420万円の負担増になります。
住宅ローン固定金利のメリット②:長期の家計・教育費の計画が立てやすい
固定金利は、長期のライフプランを立てやすい点も大きなメリットです。
たとえば、子どもが小学生になるタイミング、中学生になるタイミングなど、ライフステージの変化に合わせて「この年までは住宅ローン返済をいくらに抑えたい」という計画を具体的に立てられます。
筆者(デモホームの資金計画担当)がサポートしたご家族でも、「毎月の返済が固定されているので、学資保険や塾代の予算を組みやすかった」との声をよくいただきます。
住宅ローン固定金利のメリット③:返済比率が高めでもリスクを抑えやすい
国土交通省は、固定金利型が向いている人として「年収に対する返済比率が高い人」を挙げています。
これは、返済比率が高いほど、金利が上がったときの影響も大きくなるためです。
例えば、手取り月収30万円の家庭で、住宅ローンの返済が10万円(月収の約33%)だとします。
この状態で変動金利が上がって返済額が11万円になった場合、生活費への影響は非常に大きくなります。
住宅ローン固定金利のメリット④:高断熱・省エネ住宅なら優遇制度と相性が良い
高断熱・省エネ住宅の場合、フラット35Sなどの金利優遇制度を利用できる可能性があります。
今回の調査では、2026年度のフラット35Sの金利引下げ幅や対象となる断熱等性能等級などの詳細は未確認ですが、一般的には一定の省エネ性能や耐震性能を満たした住宅が対象になるとされています(住宅金融支援機構)。
デモホームでは、デモ県デモ市で高断熱・全館空調の注文住宅を自由設計でご提案しており、省エネ性能を高めることで、固定金利の優遇を受けられる可能性を一緒に検討しています。
住宅ローン固定金利のデメリット|注意したい落とし穴
固定金利には、特に総返済額と途中での見直しに関する注意点があります。
一覧で整理してから詳しく見ていきましょう。
住宅ローンの固定金利には「当初金利が高い」「途中で見直ししにくい」といったデメリットがあります。
これらを理解せずに選ぶと、「こんなはずではなかった」と後悔する原因になります。
住宅ローン固定金利のデメリット①:当初金利が高く総返済額が増えやすい
国土交通省のデータによると、2026年3月時点の目安では変動金利が年0.6〜1.2%程度に対し、固定金利は年2.0〜3.8%程度とされています。
例えば、3,500万円を35年で借りた場合、金利1%の差は総返済額に数百万円の違いを生むことが一般的にあります。
そのため、「とにかく総返済額を抑えたい」という考え方だけで見ると、変動金利が有利に見えるケースも多いです。
住宅ローン固定金利のデメリット②:金利低下の恩恵を受けにくい
固定金利では、借り入れ後に市場金利が下がっても、基本的に返済額は変わりません。
もちろん、将来さらに固定金利が下がったタイミングで借り換えをするという選択肢はありますが、その際には事務手数料や保証料、登記費用などの諸費用がかかります。
そのため、「今後金利が大きく下がりそう」と予想される局面では、固定金利を選ぶと割高になる可能性があります。
住宅ローン固定金利のデメリット③:借り換えや繰上返済にコストがかかることも
固定金利を選んだ後に、他のローンに借り換えたり、まとまった繰上返済をしたりする場合、金融機関によっては手数料が高めになることがあります。
SUUMOの解説記事などでも指摘されているように、住宅ローンを比較するときは「金利だけでなく、融資事務手数料・保証料・団体信用生命保険の上乗せ金利・繰上返済手数料」などを含めた総返済額で比較することが重要です。
今回のリサーチでは、各行の具体的な手数料水準(例:借入額の2.2%など)は未整理ですが、一般的にネット銀行は手数料が高めで金利が低い、地方銀行は手数料が低めで金利がやや高い傾向がある、と言われています。
住宅ローン固定金利のデメリット④:固定期間終了後の金利が読みにくい(固定期間選択型)
固定金利期間選択型(10年固定など)の場合、当初10年間は返済額が一定でも、その後は変動金利に移行したり、再度固定金利を選び直したりします。
このとき、10年後の金利水準は誰にも予測できないため、「10年後から返済額が大きく増えてしまう」リスクがあります。
筆者が以前相談を受けたご家族の中にも、「10年固定が終わるタイミングで一気に金利が上がり、家計が苦しくなった」というケースがありました。
どんな人に住宅ローンの固定金利が向いている?チェックポイント
自分たちの家庭に固定金利が向いているのかどうかを判断する基準はありますか?
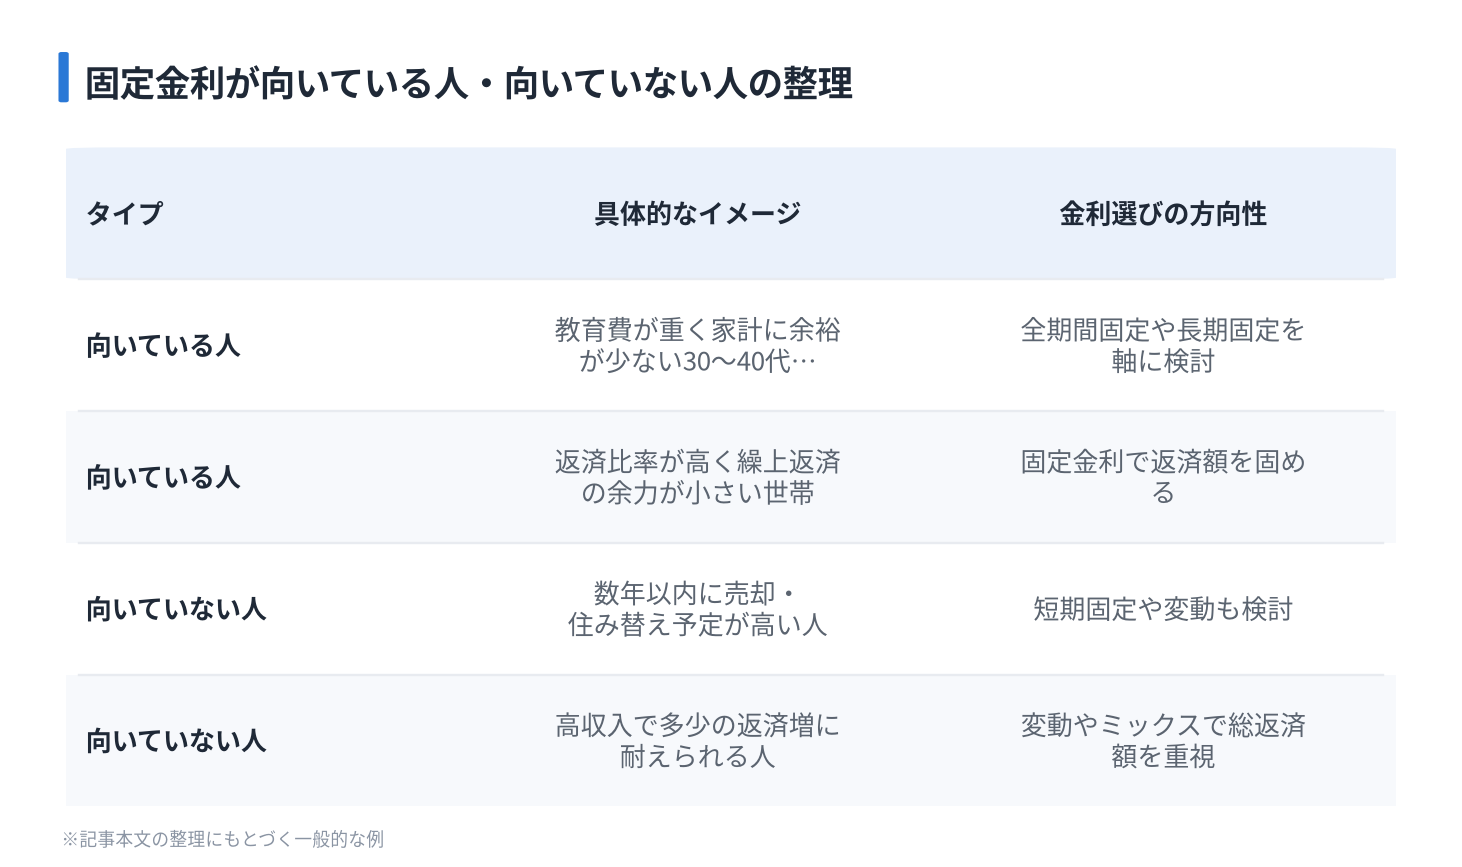
住宅ローンの固定金利は、「金利が上がったらどうしよう…」という不安を強く感じるご家庭ほど向いています。
一方で、「多少返済額が増えても大丈夫だから、とにかく総返済額を少なくしたい」というご家庭は、変動金利やミックスローンも選択肢に入ります。
固定金利が向いている人の典型像(国土交通省の整理)
国土交通省は、固定金利型が向いている人として次の3つの特徴を挙げています。
これらはすべて、金利上昇による返済額アップに耐えにくい人と言い換えることができます。
特に30〜40代の子育て世帯は、今後10〜20年にわたって教育費が大きくかかるため、「繰上返済にまわせるお金はそれほど多くない」というケースが多いです。
30〜40代ファミリーがチェックしたい4つの観点
デモホームでの相談事例から、30〜40代ファミリーが「固定金利向きかどうか」を判断するうえで重要な観点を4つ挙げます。
例えば、「子ども2人でこれから高校・大学まで私立も検討している」「片働きで収入の柱が1本」というご家庭であれば、変動金利のリスクを取るよりも、固定金利で返済額を固めておく方が安心しやすい傾向があります。
一方、「共働きで双方の収入が安定している」「今後も収入アップが見込める」というご家庭は、変動金利やミックスローンで金利差を取りに行く選択肢も現実的です。
固定金利か変動か迷ったときの住宅ローンの選び方
固定か変動かで迷ったときは、「ライフプラン → 返済計画 → 金利タイプ → 商品選び」の順番で考えると整理しやすくなります。
金利タイプから考えてしまうと情報が多すぎて混乱しますが、自分たちの暮らし方や家計の状況から逆算すると、自然と選ぶべき方向が見えてきます。
ステップ①:家づくりとライフプランをざっくり描く
最初のステップは、「いくら借りるか」ではなく、「どんな生活を送りたいか」「どこにお金をかけたいか」を整理することです。
具体的には、次のような項目を家族で話し合ってみてください。
このライフプランに合わせて、「毎月いくらまでなら無理なく住宅ローンを払えるか」の感覚を持つことが、金利タイプ選びの土台になります。
ステップ②:返済可能額と借入額をシミュレーションする
次に、返済可能額と借入額をざっくりシミュレーションします。
金融機関のサイトや住宅金融支援機構のシミュレーションなどを使うと、固定金利・変動金利別の毎月返済額を簡単に試算できます。
このとき、固定金利の金利水準は少し高めに見積もると安心です(例として、国土交通省が示す固定金利の目安2.0〜3.8%の範囲で検討するなど)。
ステップ③:固定・変動・ミックスを比較する
おおよその借入額が見えてきたら、固定金利・変動金利・ミックスローンでの違いを比較します。
このときは、単に毎月返済額を見るだけでなく、次のポイントも押さえておきましょう。
ミックスローン(変動+固定)の場合は、例えば3,000万円のうち1,500万円を変動、1,500万円を固定にするなど、リスクを分散することができます(国土交通省)。
デモホームのご相談でも、「返済額の半分は固定で守り、残り半分は変動で金利差をねらう」というバランスを取ったケースがよくあります。
ステップ④:具体的な住宅ローン商品を比較する
金利タイプの方向性が決まったら、最後に具体的な住宅ローン商品を比較します。
この段階では、次のような項目を細かくチェックすることが大切です。
特に固定金利では、フラット35と民間銀行の固定金利を比較することが重要です。
フラット35は全期間固定の安心感がある一方で、民間銀行の当初固定より金利水準が異なる場合があります。
デモホームでは、デモ県デモ市の地元金融機関とも連携し、お客様の状況に合わせた金利タイプ・商品選びをお手伝いしています。
住宅ローン固定金利と税制・優遇制度との関係
固定金利は、省エネ住宅や住宅ローン減税などの制度とも関係が深いので、ここでポイントを押さえておきましょう。
住宅ローンの固定金利は、フラット35Sなどの優遇制度や住宅ローン減税と組み合わせることで、トータルでは有利になるケースがあります。
ただし、制度の内容は毎年変わる可能性があるため、最新情報の確認が欠かせません。
フラット35S・省エネ住宅優遇と固定金利
フラット35には、一定の省エネ性能や耐震性能を満たした住宅を対象に金利を引き下げるフラット35Sという制度があります。
今回の調査では、2026年度のフラット35Sの具体的な金利引下げ幅(例:▲0.25%など)や対象となる断熱等性能等級・一次エネルギー消費量等級、ZEH等の要件は未確認です。
しかし、一般的には高断熱・省エネ住宅ほど、こうした優遇制度の対象になりやすいとされています。
住宅ローン減税と固定金利の関係
住宅ローン減税(住宅借入金等特別控除)は、住宅ローンの年末残高に応じて所得税・住民税から一定額が控除される制度です。
今回のリサーチ範囲では、2026年度の控除率や上限額、新築・中古・省エネ住宅別の詳細な要件は国税庁の一次情報として未確認ですが、一般的に金利タイプ(固定・変動)によって控除率が変わる制度ではないとされています。
したがって、固定金利か変動金利かで住宅ローン減税の有利・不利が直接変わるわけではありませんが、借入額や返済期間によって控除額は変わるため、注意が必要です。
デモホームが提案する「家の性能 × 固定金利 × 税制」の考え方
デモホームでは、デモ県デモ市で高断熱・全館空調の注文住宅をつくる会社として、次のような考え方で資金計画をサポートしています。
単に「どの金利が得か」ではなく、「どんな家に、どんな暮らしを、どんなお金の流れで実現するか」を一緒に考えることで、固定金利の良さを最大限に活かすことができます。
住宅ローンの固定金利に関するよくある質問
Q1. 2026年に住宅ローンを組むなら、固定金利と変動金利のどちらが得ですか?
一概にどちらが「得」とは言えませんが、2024〜2026年にかけて固定金利が上昇基調であること、金利変動が読みづらいことを考えると、金利上昇リスクを取りたくないご家庭は固定金利やミックスローンを軸に考える方が安心です。
一方、安定した高収入があり、多少の金利上昇にも耐えられる場合は、変動金利で総返済額を抑える戦略も現実的です。
Q2. 固定金利期間選択型(10年固定など)と全期間固定では、どちらがおすすめですか?
返済期間の前半に返済額を抑えたい場合は固定期間選択型、老後まで含めて返済額を完全に固定したい場合は全期間固定(フラット35など)が向いています。
30〜40代の子育て世帯では、「子どもが独立するまでは固定期間選択型、その後は繰上返済や借り換えで調整する」というプランもよく選ばれますが、10年後・20年後の家計状況を事前にシミュレーションしておくことが大切です。
Q3. 将来金利が下がったら、固定金利から変動金利に借り換えた方が良いですか?
将来金利が大きく下がった場合、固定金利から変動金利へ借り換えることで、総返済額を減らせる可能性はあります。
ただし、借り換えには事務手数料・保証料・登記費用などの諸費用がかかるため、「借り換えで減る利息額>諸費用」となるかどうかを試算したうえで判断することが重要です。
Q4. 固定金利を選んだ場合でも、繰上返済はした方が良いですか?
固定金利でも、繰上返済によって利息負担を減らす効果はありますが、繰上返済資金を用意するのが難しいご家庭が固定金利に向いている、という国土交通省の整理もあります。
教育費や予備資金とのバランスを見ながら、「無理のない範囲で」繰上返済を検討するのがおすすめです。
Q5. デモホームでは住宅ローンの相談だけでも対応してもらえますか?
はい、デモホームではデモ県デモ市で家づくりを検討されている方を対象に、住宅ローンの金利タイプ選びやフラット35の活用方法などのご相談も承っています。
まだ土地が決まっていない段階でも構いませんので、資金計画と間取りのイメージを一緒に整理しながら、固定金利・変動金利の最適な組み合わせを考えていきましょう。
まとめ|住宅ローンの固定金利は「安心をお金で買う」という選択
住宅ローンの固定金利は、「毎月の返済額が変わらない安心」をお金で買う選択肢です。
2026年時点では、固定金利は変動金利より水準が高く、総返済額だけを見れば不利に見える場合もありますが、金利上昇リスクを避けたいご家庭には大きなメリットがあります。
国土交通省が示すように、将来の安心を優先したい人、繰上返済の余力が小さい人、返済比率が高い人には、特に全期間固定金利型や固定期間選択型が向いています。
デモホームは、デモ県デモ市で自由設計・高断熱・全館空調の家づくりを行う注文住宅会社として、「暮らし」と「お金」の両面から無理のない資金計画をご提案しています。
住宅ローンの固定金利で迷っている方は、ぜひ一度、家づくりの相談とあわせてお気軽にご相談ください。
ご家族ごとのライフプランに合わせて、最適な金利タイプ・返済計画を一緒に考えていきましょう。