住宅ローンが払えない…家を守るために今すぐできる対処法とNG行動
2026.09.03 / #未分類
今日は「住宅ローンが払えない」と感じたときに、家族と住まいを守るための具体的な対処法をお話しします。
この先もし収入が下がったら、住宅ローンを払えないかもしれないと思うと不安です。
払えなくなったらどうなって、何をすればいいのか知りたいです。
この記事では、滞納したときの流れ、競売など最悪の事態を避ける方法、公的な相談先、そしてこれから家を建てる方が「払えないリスク」を下げるコツまで、順番に整理してお伝えします。
この記事では、住宅ローンの滞納から競売までの流れ、払えないときの対処法とNG行動、公的制度や相談窓口の使い方、そしてデモホームが考える「無理のない家づくり」のポイントをまとめます。
すでに返済が厳しい方だけでなく、「これから家を建てるけれど、将来本当に払い続けられるか心配」という30〜40代のご家族に向けて書いています。
住宅ローンが払えない不安を少しでも軽くしたい方は、ぜひ最後まで読んでみてください。
住宅ローンが払えないとどうなる?滞納から競売までの流れ
いきなり家を取られてしまうわけではないですよね?
時系列で整理してみましょう。
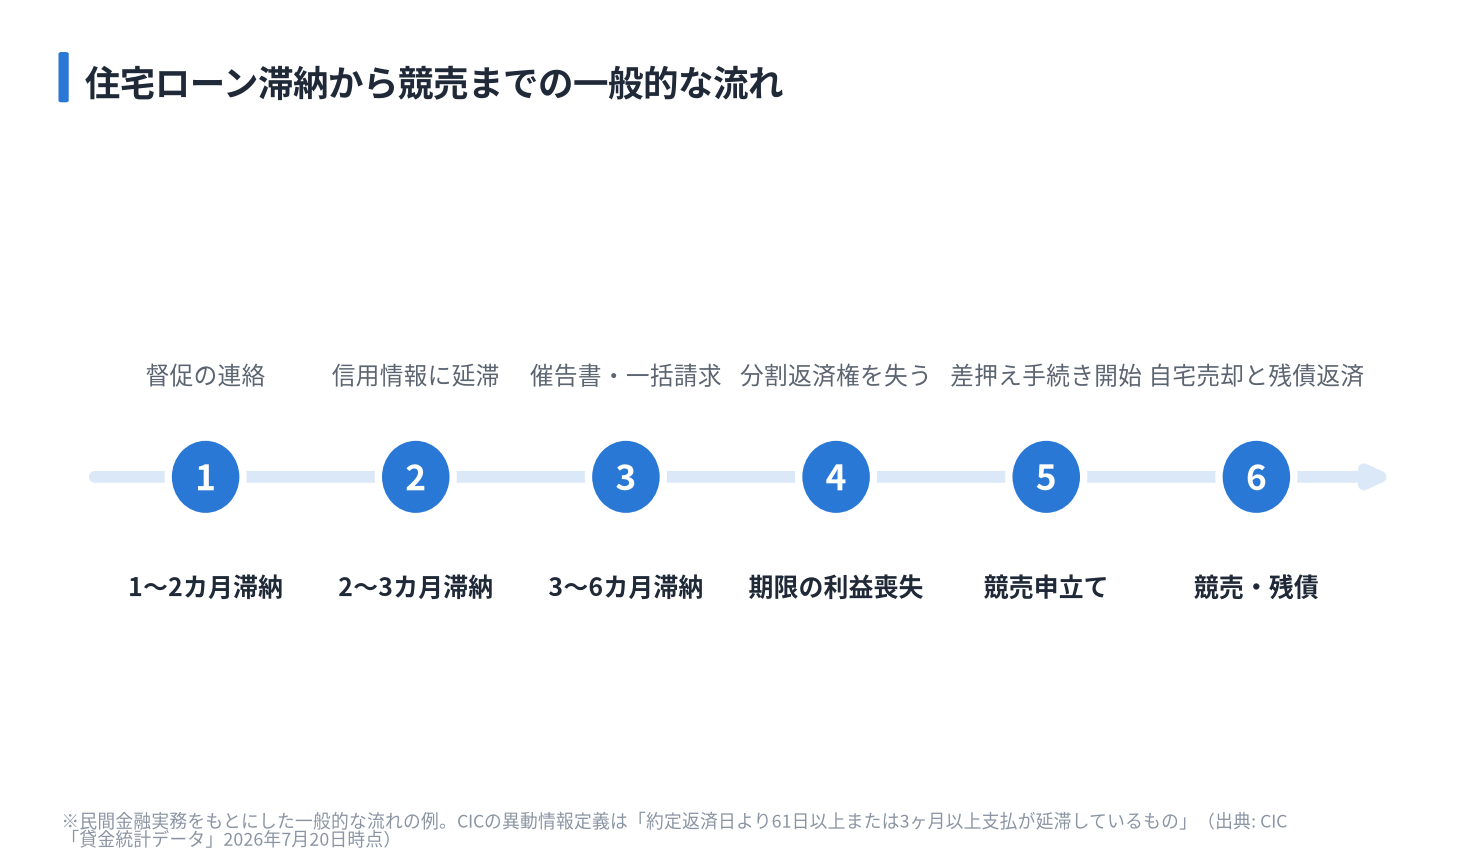
住宅ローンを払えない状況を放置すると、最終的には競売で自宅を失い、残債の返済も続く可能性があります。
ただし、多くの場合はその前の段階で手を打てば、家を守れる余地があります。
ここでは一般的な流れと、「どのタイミングでどう動くべきか」を整理します。
流れを知ることが、最悪の事態を避ける第一歩になります。
住宅ローンを1〜2か月滞納した場合:督促の連絡が来る
1〜2か月分の住宅ローンを滞納すると、多くの金融機関から電話や郵送での督促が始まります。
この段階では、まだ「いきなり家が差し押さえられる」ということはありません。
銀行も返済を続けてほしいため、事情を聞いたうえで一時的な返済計画の見直しなどに応じてもらえることが多いです。
早めに事情を伝えるほど、金融機関も柔軟な対応を取りやすくなります。
2〜3か月以上の滞納:信用情報への登録リスク
住宅ローンの滞納が2〜3か月を超えると、「信用情報」に延滞として登録される可能性が高くなります。
指定信用情報機関CICでは、「約定返済日より61日以上または3ヶ月以上支払が延滞しているもの」を「異動情報」と定義しています(出典:CIC「貸金統計データ」)。
住宅ローンに限定した件数は公表されていませんが、この異動情報がいわゆる『ブラックリスト』と呼ばれる状態です。
3〜6か月滞納:催告書・期限の利益喪失・一括請求
滞納が続くと、金融機関や保証会社から「催告書」が届き、「期限の利益喪失」の通知が来ることがあります。
「期限の利益喪失」とは、「分割で払う権利を失い、残りを一括で払ってください」という状態です。
ここまで進むと、毎月の返済額を調整するだけでは対応が難しくなり、一括返済を求められたり、保証会社による「代位弁済」が行われることもあります。
その後:差押え・競売・残債の支払い
期限の利益を失い、返済の見込みが立たないと判断されると、金融機関は抵当権を行使し、自宅が差し押さえられ、最終的には競売にかけられます。
競売では、一般的に市場価格の6〜8割程度の価格で落札されると言われています。
そのため、住宅ローンの残高より低い価格で売却され、家を手放した後も「残債」の返済が続くケースが少なくありません。
そこに至る前に、できることはたくさんあります。
住宅ローンが払えないと感じたときの優先順位とNG行動
では、実際に「このままだと住宅ローンが払えない」と感じたら、何を一番にやるべきでしょうか?
優先順位を整理してみましょう。
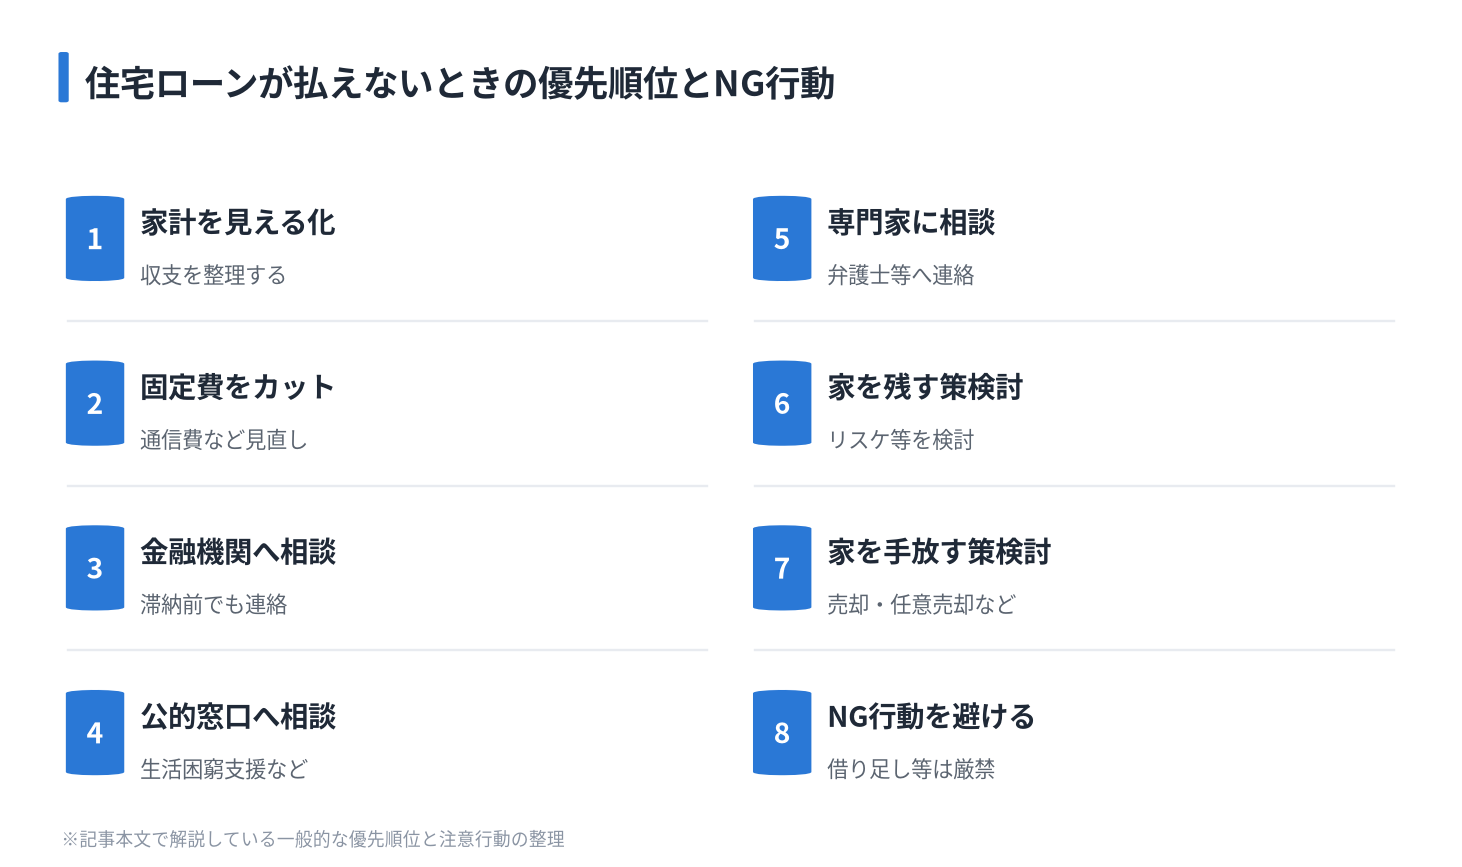
住宅ローンが払えないと感じたら、「家計の現状把握 → 金融機関への相談 → 公的窓口の活用」という順番で動くことが重要です。
一方で、キャッシングでのつなぎ・督促の無視・闇金などは、問題を一気に悪化させます。
ここでは、具体的な優先順位とNG行動を整理します。
最優先は家計の現状把握と支出カット
最初にやるべきことは、「家計の見える化」と「固定費のカット」です。
厚生労働省の「生活困窮者自立支援制度」でも、家計改善支援事業として、家計の見える化や支出の整理が重視されています(出典:厚生労働省「生活困窮者自立支援制度」)。
これは、住宅ローンそのものを減免する制度ではありませんが、家計全体を立て直すための基本的なステップです。
次にやるべきこと:金融機関への早期相談
家計の状況を把握したら、滞納前でも金融機関に相談することが重要です。
金融庁は2020年5月27日付の要請で、新型コロナの影響などで返済が厳しい人に対し、銀行が住宅ローンのボーナス払い猶予などの条件変更相談に積極的に応じるよう求めています(出典:金融庁「住宅ローン等に係る条件変更」)。
絶対にやってはいけないNG行動
焦りから取ってしまいがちな行動の中に、「やればやるほど悪化するもの」があります。
上位サイトでも共通して注意されているNG行動を、ここで整理しておきます。
国民生活センターも、多重債務に関する相談の中で、こうした事例を繰り返し注意喚起しています(出典:国民生活センター「多重債務」)。
住宅ローンが払えないときの具体的な解決策(家を残す・手放す両面から)
とはいえ、収入が大きく減った場合などは、見直しだけでは足りない気もします…。
具体的にどんな方法で乗り切れるのでしょうか?
それぞれ説明しますね。
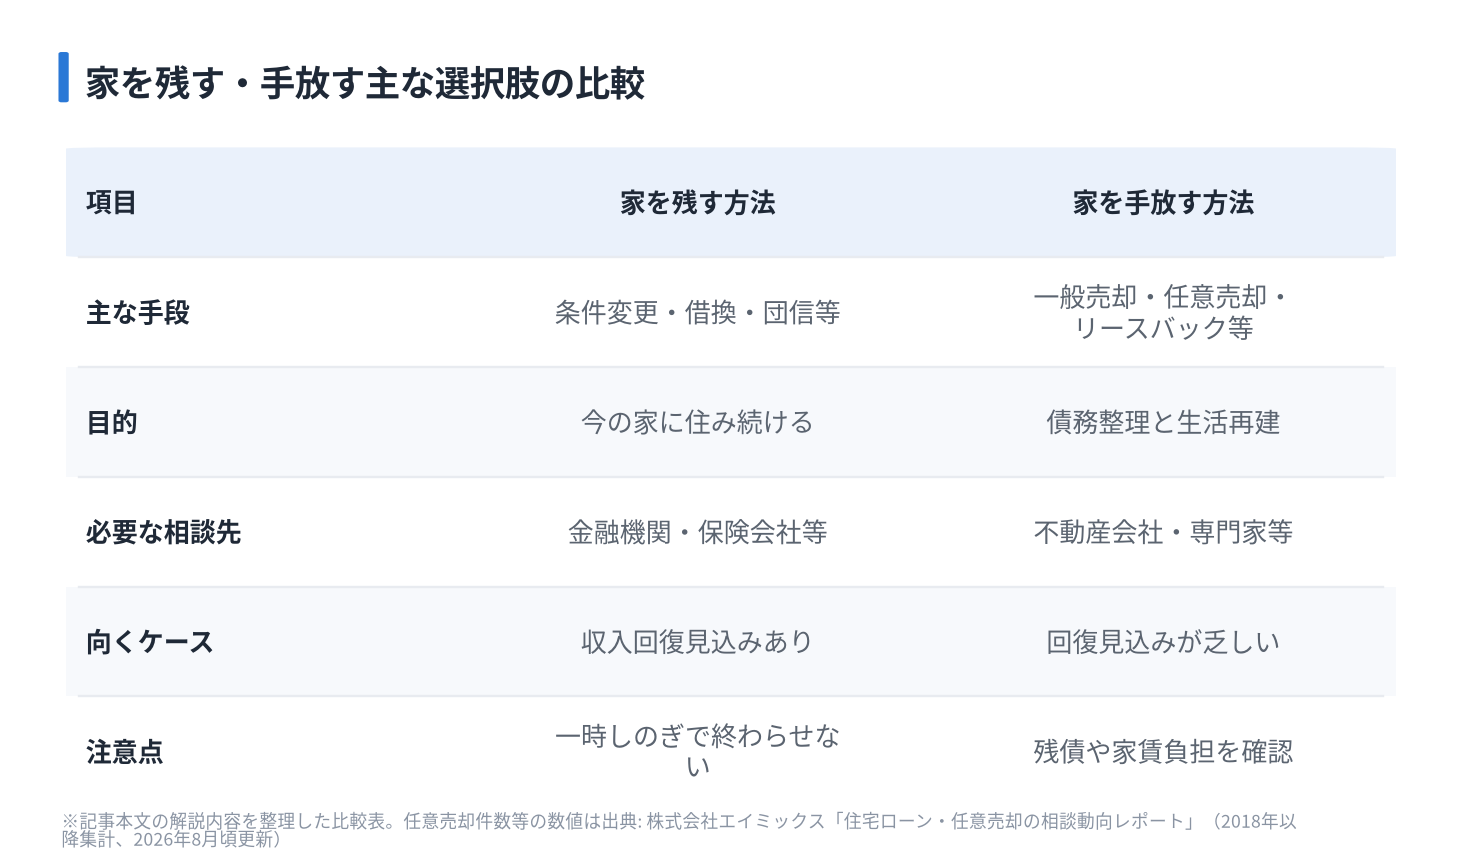
住宅ローンが払えないときの解決策は、大きく「家を残すための方法」と「家を手放す前提で再出発する方法」に分かれます。
どちらを選ぶべきかは、家計の回復見込み・残債と資産価値のバランス・家族の希望によって変わります。
ここでは代表的な方法を、特徴とメリット・デメリットとともに整理します。
早めに情報を集めて比較検討することが大切です。
家を残すための方法①:返済条件の変更(リスケ)
もっとも基本的な対処法は、金融機関に「返済条件の変更(リスケジュール)」を相談することです。
具体的には、次のような見直しが検討されます。
金融庁は、「貸出条件緩和債権関係Q&A」や監督指針の中で、金利減免や返済猶予などの条件変更の考え方を示しています(出典:金融庁「貸出条件緩和債権関係Q&A」「中小・地域金融機関向け監督指針」)。
家を残すための方法②:住宅ローンの借り換え
金利負担を軽くする方法として、「住宅ローンの借り換え」も選択肢になります。
より低い金利のローンに借り換えることで、トータルの利息負担を減らし、毎月の返済額を下げられる場合があります。
ただし、延滞中・異動情報がついている場合は新たなローン審査に通りにくいため、借り換えは「まだ延滞前〜ごく初期」の段階で検討する必要があります。
家を残すための方法③:団体信用生命保険・就業不能保険の確認
病気やケガ、死亡が原因で住宅ローンが払えない場合は、まず加入している保険の内容を確認することが重要です。
多くの住宅ローンでは団体信用生命保険(団信)への加入が条件になっており、死亡や高度障害状態になった場合は、保険金で住宅ローンが完済されます。
また、最近は「ガン団信」「三大疾病特約」「就業不能保険」など、病気で働けなくなったときに一定期間返済をカバーする商品も増えています。
まずはローン契約書と保険証券をチェックしてみてください。
家を手放す前提の方法①:一般的な売却(任意売却の前段階)
今後の収入回復の見通しが立たず、「家を守るための方法」では厳しい場合は、早めに売却を検討することも選択肢です。
住宅ローン残高よりも高い価格で売却できる「アンダーローン」の場合は、通常の不動産売却で住宅ローンを完済し、手元に資金を残せる可能性があります。
この場合は、競売よりも高く売れることが一般的で、引っ越し先や新生活の準備もしやすくなります。
家を手放す前提の方法②:任意売却
住宅ローン残高の方が高い「オーバーローン」の場合は、「任意売却」という方法が検討されます。
任意売却とは、金融機関の同意を得たうえで、競売ではなく通常の売買に近い形で不動産を売却する方法です。
民間の任意売却専門会社のレポートによると、2018年以降の任意売却相談3,788件のうち、1,124件が任意売却で引き渡し完了まで至ったとされています(出典:株式会社エイミックス「住宅ローン・任意売却の相談動向レポート」)。
| 項目 | 任意売却 | 競売 |
|---|---|---|
| 売却価格 | 市場価格に近づけやすい | 市場価格の6〜8割程度と言われる |
| 残債 | 少なく抑えられる可能性がある | 残りやすく、その後も返済が必要 |
| プライバシー | 一般売却に近く、比較的守られやすい | 競売情報として公開される |
| 引越し時期 | 買主との相談で調整しやすい | 裁判所のスケジュールに左右される |
「競売開始決定通知」が届く前の早い段階で、弁護士・司法書士・任意売却に詳しい不動産会社へ相談することが重要です。
家を手放す前提の方法③:リースバックで住み続ける
どうしても住宅ローンを払えないが、子どもの学校区などの事情で家を出たくない場合は、「リースバック」という方法もあります。
リースバックとは、自宅を投資家や専門会社に売却し、その後は賃貸借契約を結んで「家賃を払って同じ家に住み続ける」仕組みです。
ローンは完済または整理され、以後は住宅ローンではなく家賃として支払います。
最終手段:個人再生・自己破産などの債務整理
住宅ローン以外にも多重債務があり、どうしても返済が難しい場合は、「個人再生」「自己破産」などの法的整理が視野に入ります。
個人再生には「住宅ローン特則」があり、一定の条件を満たせば住宅ローン以外の借金を大幅に減額しながら、自宅を残せる可能性があります。
自己破産の場合は原則として自宅は手放すことになりますが、すべての債務が免責され、新たなスタートを切れるという側面もあります。
住宅ローンが払えないときに使える公的な相談窓口・支援制度
公的な窓口や制度もあるのでしょうか?
直接ローンを払ってくれる制度は少ないですが、「誰かに話すこと」が解決の第一歩になりますよ。
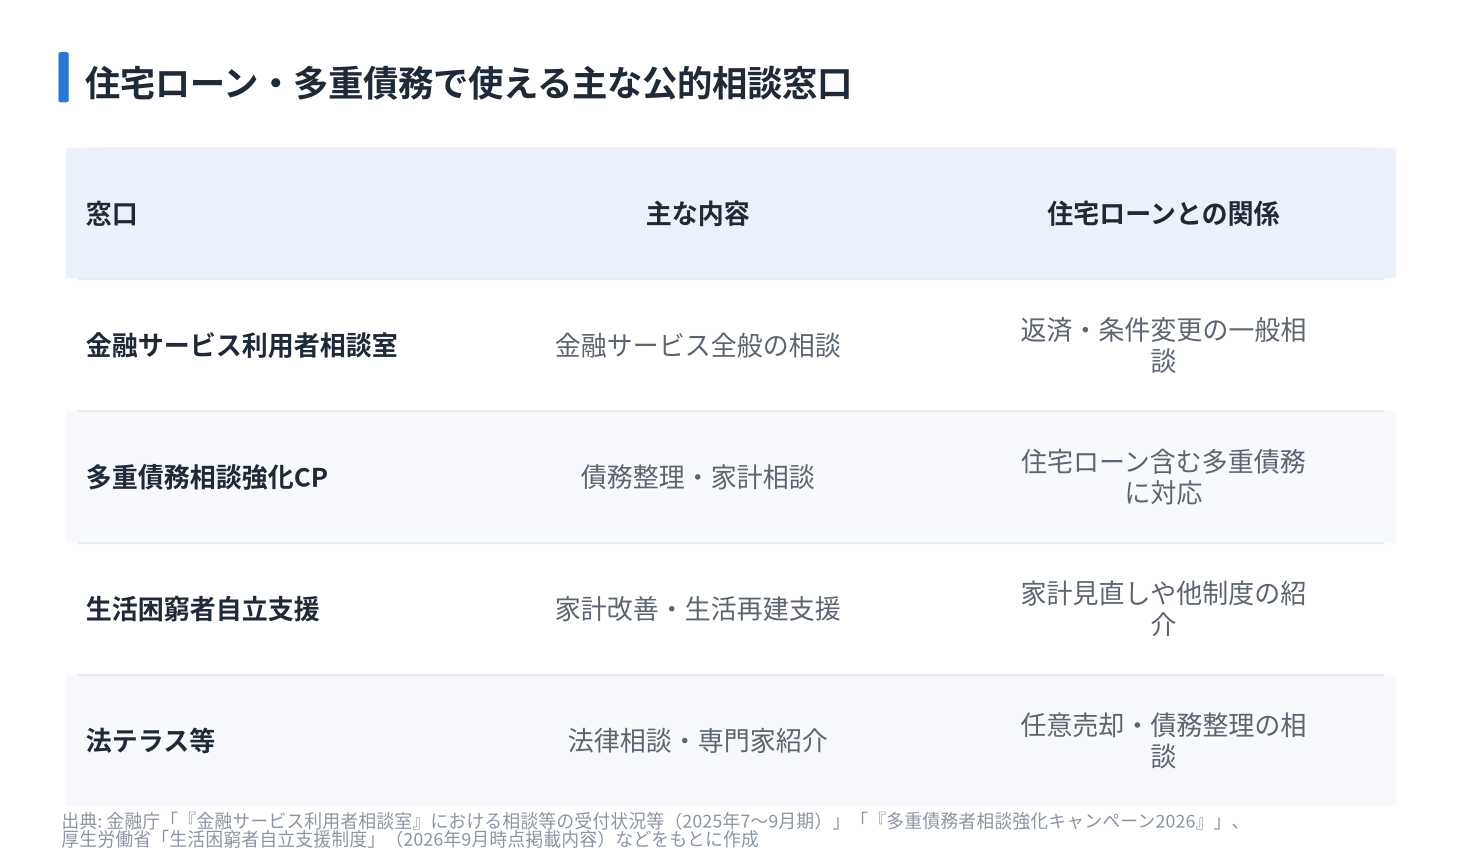
住宅ローンそのものを直接補填する全国一律の給付金は確認できませんが、家計全体の立て直しや専門家への橋渡しを行う公的な相談窓口は複数存在します。
ここでは、日本の公的な一次情報に基づき、「どこに・何を相談できるのか」を整理します。
金融庁「金融サービス利用者相談室」
金融庁の「金融サービス利用者相談室」は、住宅ローンを含む金融サービス全般についての相談を受け付けています。
2025年7〜9月の相談等受付件数は16,028件で、前期より817件増加しています(出典:金融庁「『金融サービス利用者相談室』における相談等の受付状況等」)。
住宅ローン専用窓口ではありませんが、ローン返済や条件変更に関する相談も対象です。
多重債務者相談強化キャンペーン(金融庁など)
複数の借金を抱えている場合は、金融庁や弁護士会などが連携して行う「多重債務者相談強化キャンペーン」を活用できます。
2026年9月1日〜12月31日には、金融庁・日本弁護士連合会・日本司法書士会連合会・法テラスなどが「多重債務者相談強化キャンペーン2026」を実施し、債務整理や家計管理、専門家紹介などの支援を行います(出典:金融庁「『多重債務者相談強化キャンペーン2026』」)。
「住宅ローンのことだから」と遠慮せず、家計全体の問題として相談してみてください。
生活困窮者自立支援制度・生活福祉資金など(厚生労働省系)
生活費そのものが足りない状況では、厚生労働省が所管する各種制度も検討対象になります。
代表的なものは次のとおりです。
これらは住宅ローンの元本や利息を直接補填する制度ではありませんが、生活費を支えることで住宅ローン破綻を防ぐケースが自治体から報告されています(出典:厚生労働省「就労支援・住居確保に関する自治体ヒアリング資料」等)。
住宅ローン問題と合わせて、早めに自治体や社会福祉協議会に相談してみてください。
消費生活センター・地方自治体の相談窓口
全国の消費生活センターや自治体の相談窓口でも、借金やローンに関する相談を受け付けています。
国民生活センターによると、2025年度の総相談件数は1,006,377件で、そのうち「フリーローン・サラ金」関連は19,483件(1.9%)となっています(出典:国民生活センター「消費生活相談関連情報」)。
住宅ローンを個別分類した全国統計はありませんが、東京都など一部自治体では「住宅ローン」を含む多重債務相談件数を公表しており、住宅ローン問題が相談対象になっていることがわかります。
どこに相談すればよいか分からないときの第一歩として活用するとよいでしょう。
これから家を建てる人が「住宅ローンを払えない」リスクを減らすポイント
最初からどんな点に気をつければ、将来払えなくなるリスクを減らせますか?
デモホームが家づくりの現場で見てきた「無理のない住宅ローン」の考え方をお伝えします。
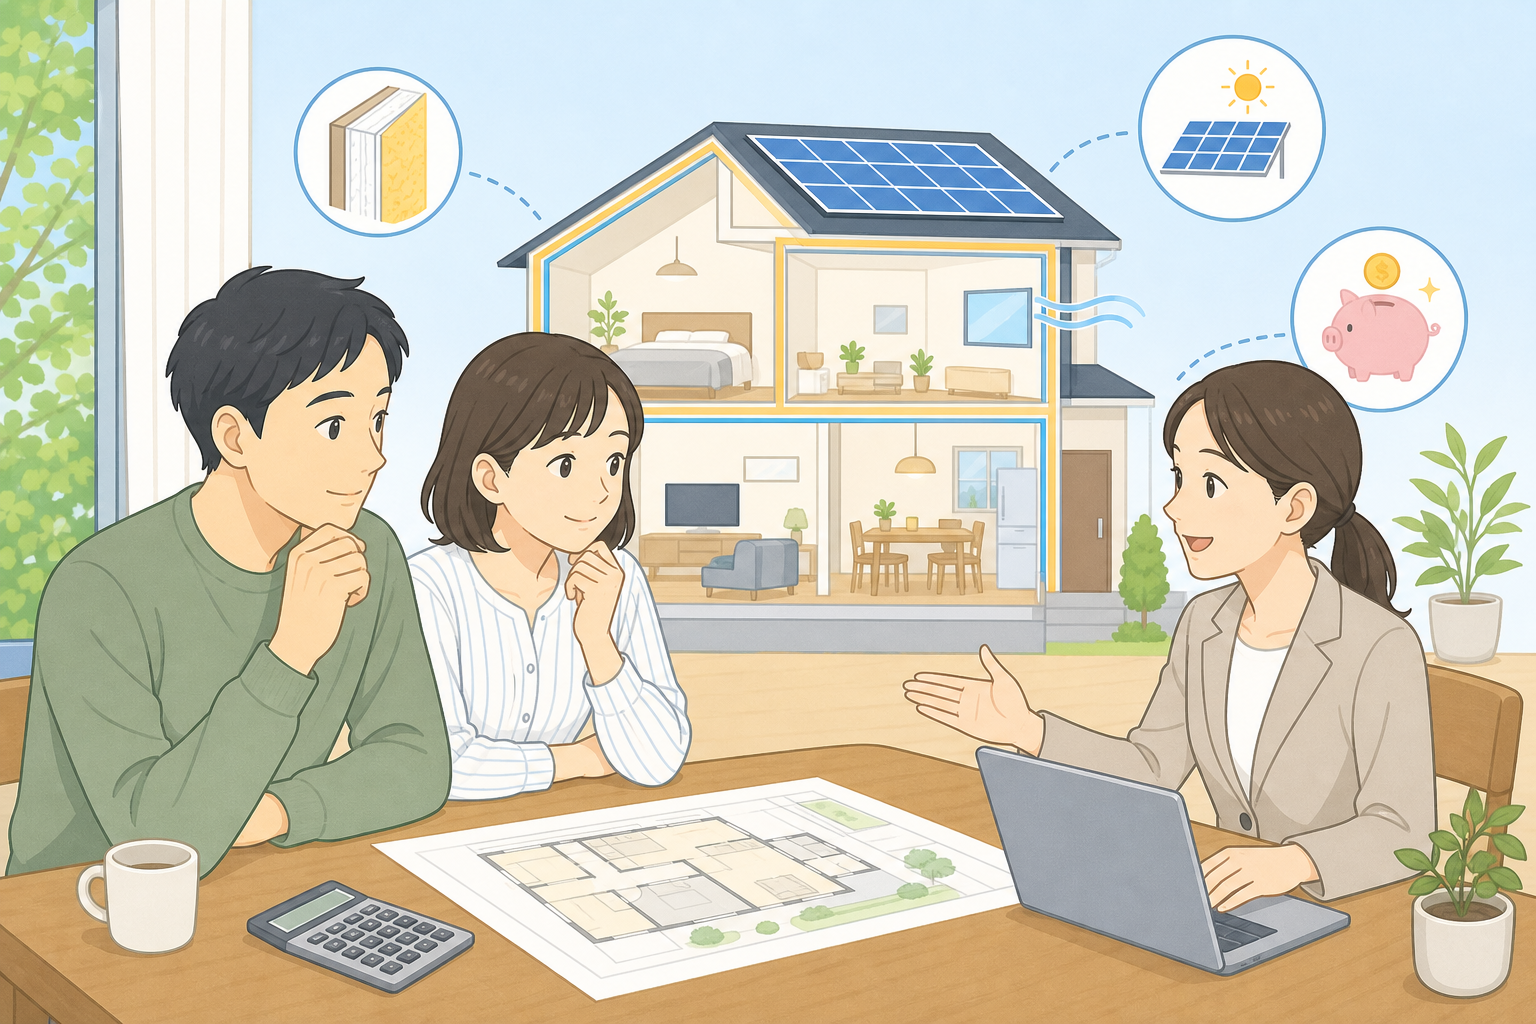
これから家を建てる方は、「ギリギリ払える金額」ではなく「余裕を持って払える金額」で住宅ローンを組むことが、将来の不安を減らす最大のポイントです。
さらに、住宅の性能や設備も「支払える範囲で最大限」にとどめ、教育費や老後資金まで含めた長期の家計シミュレーションを行うことが重要です。
ここでは、デモホームならではの視点を交えてお話しします。
両立は十分可能です。
ポイント①:月々返済額は「手取り収入の◯割以内」に抑える
一般的には、住宅ローンの返済額は「手取り月収の25%以内」に抑えると安心とされています。
例えば、手取り月収が30万円のご家庭なら、「月々の返済は7〜8万円まで」にすると、教育費や車の維持費、老後資金もバランスよく準備しやすくなります。
ボーナス払いをあてにせず、ボーナスがゼロになっても払える計画にしておくことをおすすめします。
ポイント②:住宅性能(高断熱・全館空調)で「長期のランニングコスト」を下げる
デモホームは自由設計・高断熱・全館空調の家づくりを行っていますが、高性能な家は「建てた後のお金」も大きく変えます。
高断熱住宅+全館空調は、初期コストこそ多少上がるものの、冷暖房費の削減・健康面のメリットによって、長期的な医療費や光熱費の負担を軽くできる可能性があります。
FPとして家計を見ていると、「安く建てたけれど、光熱費とメンテナンスで苦しんでいる家」より、「少し良い性能を選んで、毎月のトータルコストが安定している家」の方が安心度が高いと感じます。
家本体だけでなく、「一生涯の住居費」を一緒に考えましょう。
ポイント③:ライフプランとセットでローン年数・金利タイプを決める
「何年ローンにするか」「固定金利か変動金利か」は、年齢とライフプランによって最適解が変わります。
たとえば、35歳で35年ローンを組むと、完済は70歳です。
定年後も返済が続く場合、年金収入だけで払えるか、退職金や資産で繰り上げ返済できるかを事前に考えておく必要があります。
また、変動金利は今は低金利でも、将来の金利上昇リスクを意識しておくことが欠かせません。
ポイント④:万一のときの「相談先」をあらかじめ決めておく
最後に、住宅ローンを組むときから「困ったら誰に相談するか」を決めておくと、いざというときに動きやすくなります。
デモホームでは、デモ県デモ市のファイナンシャルプランナー・地元金融機関・司法書士・弁護士とも連携し、家づくりの前後の資金相談をサポートしています。
私自身、FPとしてお客様のライフプラン表を作りながら、「もし収入が減ったら、まず○○に相談しましょう」と具体的な行動プランを一緒に決めるようにしています。
「住宅ローン払えない」に関するよくある質問
住宅ローンが払えない人は急増していますか?
公的に「急増している」と断定できる全国統計は確認できませんが、相談件数の増加や報道から不安を抱える人が増えていることはうかがえます。
例えば、金融庁の「金融サービス利用者相談室」への相談等受付件数は、2025年4〜6月期の15,211件から7〜9月期には16,028件へと増加しています(出典:金融庁)。
住宅ローン専用の統計ではありませんが、ローン全般の相談需要が高まっていることが分かります。
住宅ローンが払えない場合どうすればいいですか?
最初に家計の現状把握と支出カットを行い、そのうえで早期に金融機関へ相談することが重要です。
それでも難しい場合は、保険の活用、条件変更(リスケ)、借り換え、一般売却・任意売却、リースバック、個人再生など、家を残す・手放す両面から選択肢を検討します。
並行して、金融庁の相談室や生活困窮者自立支援制度、消費生活センターなどの公的窓口にも相談し、専門家への橋渡しを受けると安心です。
住宅ローンの滞納は何回までなら大丈夫ですか?
「何回までなら大丈夫」というラインはなく、1回でも滞納すればリスクは生じます。
CICでは「約定返済日より61日以上または3ヶ月以上支払が延滞しているもの」を「異動情報」としています(出典:CIC)。
この状態になると、いわゆるブラックリスト入りとなり、他のローンやクレジットの利用に大きな制限がかかります。
1回目の滞納の時点で、すぐに金融機関へ連絡して事情を説明することが大切です。
4000万円の家を買える人の年収はどれくらいですか?
一般的な目安としては、年収の5〜6倍程度までの借入額に収めるケースが多いと言われますが、家計の状況によって大きく変わります。
例えば年収600万円の方が4,000万円の住宅ローンを組むと、借入額は年収の約6.7倍となり、その他の借金や教育費の状況によってはかなりタイトです。
デモホームでは、「年収だけ」で判断せず、手取り収入・家族構成・今後のライフイベントを踏まえたライフプランシミュレーションを行うことをおすすめしています。
住宅ローンが払えない人の特徴はありますか?
特定の属性というより、「将来の収入変動や支出増を見込まず、ギリギリの返済計画を立ててしまった人」にトラブルが起きやすい印象があります。
具体的には、ボーナス払いに大きく依存している人、変動金利で金利上昇リスクをあまり考えていない人、教育費や老後資金を十分に見込まずに最大限の借入をしてしまった人などです。
逆に、余裕を持った返済額と長期の家計シミュレーションを行っている人は、予想外の出来事が起きても柔軟に対応しやすくなります。
まとめ|「住宅ローン払えない」と感じたら、早めの相談と無理のない家づくりが家族を守る
「住宅ローンが払えないかもしれない」と感じたときこそ、家族と住まいを守るための行動を早く起こすことが大切です。
住宅ローンの滞納を放置すると、最終的には競売・自己破産といった厳しい選択につながる可能性がありますが、多くの場合はその前にできることがたくさんあります。
家計の見直し、金融機関への早期相談、公的窓口や専門家の活用、一般売却・任意売却・リースバックなど、選択肢を知っておくだけでも心の余裕が生まれます。
デモホームは、デモ県デモ市で自由設計・高断熱・全館空調の家づくりを行うと同時に、無理のない住宅ローン計画づくりにも力を入れています。
「この予算で、本当に大丈夫?」「もし将来収入が減ったら?」といった不安があれば、家づくりの相談と合わせて、お気軽にご相談ください。
家づくりは「建てて終わり」ではなく、「払い続けながら、安心して暮らし続ける」ことがゴールです。この記事が、皆さまのご家族の将来を守る一助になれば幸いです。