住宅ローン変動金利ランキングの正しい使い方と2026年の金利相場をプロが解説
2026.10.02 / #未分類
今回は、家づくりの大きな悩みである住宅ローンの変動金利とランキングの使い方を分かりやすく解説します。
この記事では2026年時点の変動金利の相場とランキングの正しい見方、そして固定金利との選び方のコツまで一気に整理していきますね。
この記事では、2026年10月時点の公的データや大手比較サイトの情報をもとに、住宅ローンの変動金利ランキングの読み解き方と、デモ県デモ市で家づくりを検討する30〜40代のご家族に合う選び方を解説します。
「損をしない住宅ローンの選び方を知りたい方」「変動と固定で迷っている方」は、ぜひ最後まで読んでみてください。
住宅ローンの変動金利ランキングと2026年の相場感をまず押さえる
ランキングを見る前に押さえておくべきポイントはありますか?
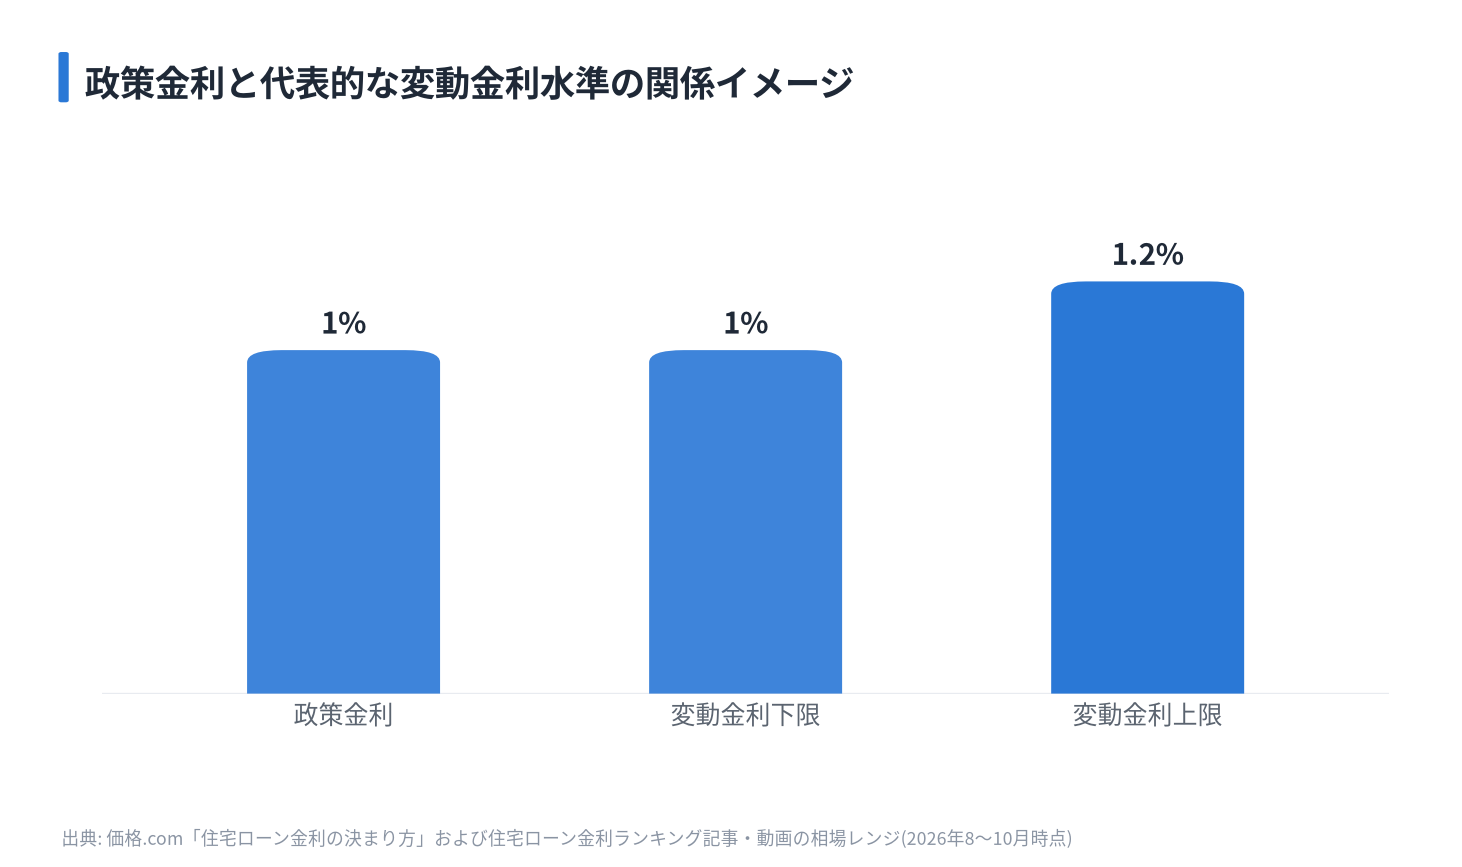
2026年の住宅ローン変動金利は、おおむね1%前後が目安になっています。
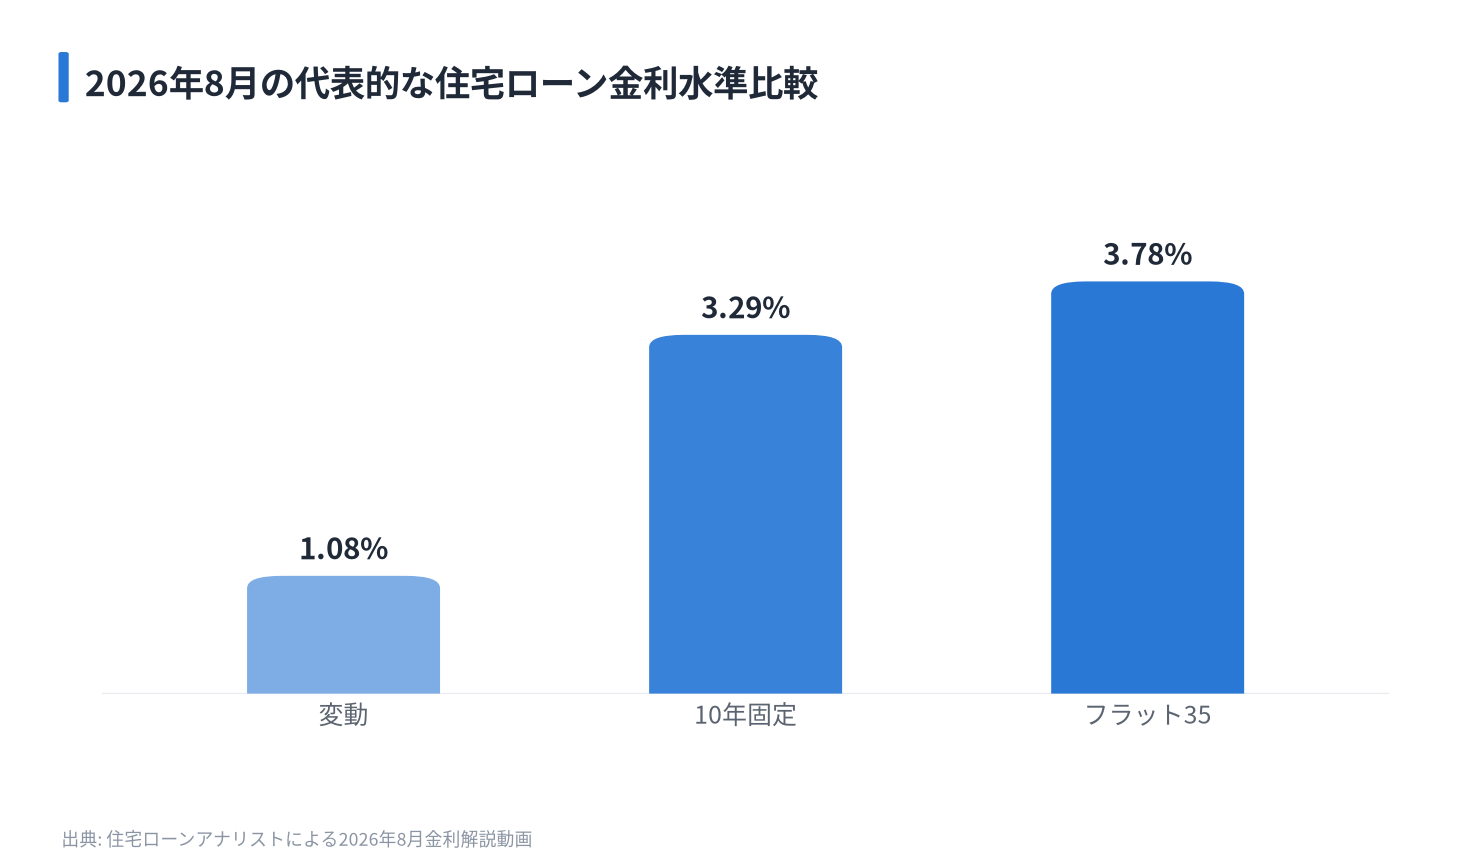
住宅ローン専門家の2026年8月時点の解説では、代表的な金利水準として変動金利は約1.08%とされています(10年固定3.29%、フラット35は3.78%)と紹介されています。
変動と固定の差が「過去最大級」と言われるほど開いている状況です。
主要な変動金利ランキングサイトの特徴を整理する
変動金利ランキングはサイトごとに「何を基準に並べているか」が違います。
代表的なサイトを、デモホームでの相談時にもよく一緒に確認しています。
ここでは3つの特徴を押さえます。
| サイト名 | ランキングの基準 | 特徴 |
|---|---|---|
| ダイヤモンド不動産研究所 | 全国132銀行の実質金利(金利+手数料など) | ネット銀行〜地銀まで幅広く比較。 金利見通しの解説も充実。 |
| イー・ローン | 関東エリアなど地域別に適用金利の低い順 | 「日本最大級のローン比較サイト」。 商品名と金利が一覧で見やすい。 |
| マイベスト | 過去3年の金利のブレの小ささ+総返済額 | 「金利変動の安定性」にこだわった独自スコアで24商品を比較。 |
公的データから分かる変動金利のレンジ
民間サイトだけでなく、公的なデータも合わせて見ると安心感が増します。
一般財団法人 住宅金融普及協会のデータベースでは、全国77機関の住宅ローン金利(変動・固定)が毎月更新されています。
このデータによると、2026年10月時点で変動金利の最低金利は0.84%、最高金利は4.625%とレンジがかなり広いことが分かります。
必ず条件を確認しましょう。
住宅ローン変動金利ランキングの正しい見方と注意点
住宅ローンの変動金利ランキングは、「1位だからお得」とは限りません。
ランキングを鵜呑みにせず、金利以外の条件やライフプランと合わせて見ることが大切です。
とくにデモ県デモ市のように、土地と建物の総額が大きくなりやすいエリアでは、わずかな金利差でも総返済額が大きく変わります。
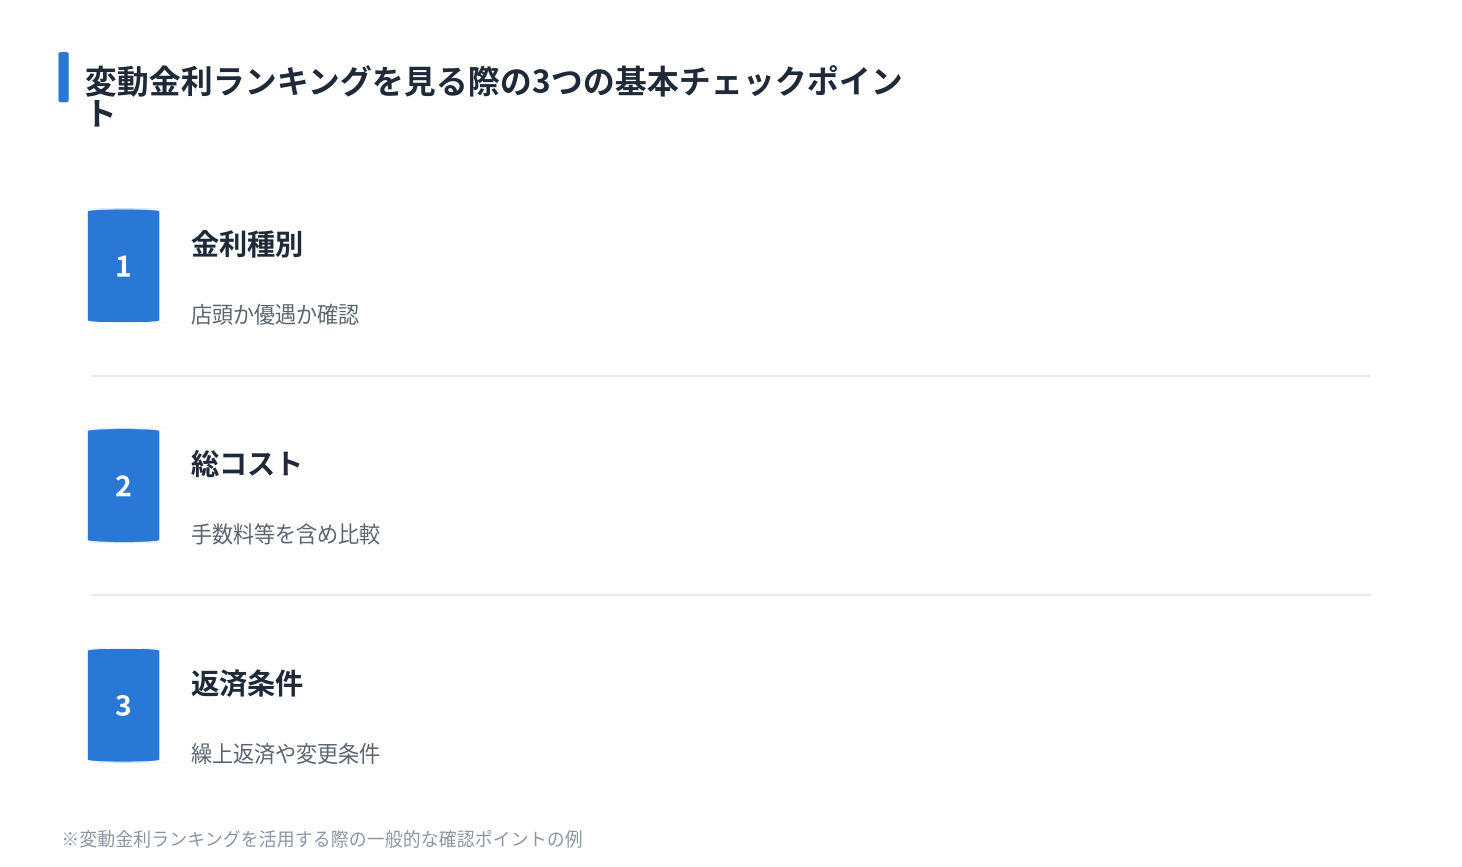
ランキングを見るときの3つの基本チェックポイント
変動金利ランキングを見るときは、最低でも次の3つをチェックすることが重要です。
ここでは、多くの比較サイトと、実際にデモホームのお客様と一緒に比較するときに使っているポイントをまとめます。
ポイント①:店頭金利と優遇後金利の違い
ランキングの数字が「店頭金利」か「優遇後金利」かで、見え方が大きく変わります。
多くの銀行では、パンフレットに高めの「店頭金利」を載せておき、実際にはそこから大きな金利優遇を行います。
ニッキン(日本金融通信社)の金利一覧でも、「基準金利」と「優遇後金利」が分けて掲載されています。
必ず注釈を読みましょう。
ポイント②:金利以外の総コストの重要性
同じ変動金利でも、「融資手数料」や「保証料」を含めた実質コストは大きく異なります。
ダイヤモンド不動産研究所は、全国132銀行の新規借入の変動金利を「実質金利(手数料など込み)」で比較しています。
このように実質金利で比較すると、表面金利が少し高くても、手数料が安くて総返済額では有利な銀行が見えてきます。
金利0.1%より手数料の方が効いてくる場合もある点に注意してください。
ポイント③:繰上返済や金利タイプ変更の条件
家計に余裕が出たときに、繰上返済がしやすいかどうかもランキング選びで重要です。
たとえば、あるネット銀行は繰上返済がネットから無料でできる一方、別の銀行では繰上返済のたびに数千円の手数料がかかる場合があります。
また、SBI新生銀行のように、変動金利の基準金利を年2回見直す仕組みや、35年超の返済期間だと0.1%上乗せになる条件など、商品ごとの細かいルールもあります。
2026年の変動金利の水準と固定金利との金利差
2026年時点では、変動金利と固定金利の差が「過去最大級」と言われるほど開いています。
住宅ローンアナリストの2026年8月時点の解説によると、代表的な金利水準は次の通りです。
| 金利タイプ | 代表的な金利水準(2026年8月) | 出典 |
|---|---|---|
| 変動金利 | 約1.08% | 住宅ローンアナリストの金利解説動画 |
| 10年固定 | 約3.29% | 同上 |
| フラット35 | 約3.78% | 同上 |
同じ3,500万円を借りる場合、毎月の返済額にも大きな差が出ます。
政策金利と変動金利の関係
変動金利は、日本銀行の政策金利の影響を強く受けます。
価格.comの解説によると、住宅ローンの変動金利は、日本銀行が誘導する「無担保コール翌日物レート(政策金利)」と連動しています。
2026年8月時点で、この政策金利は「1.0%程度」の誘導目標とされています。
ただし、実際の金利改定のタイミングや幅は金融機関ごとに異なります。
具体的な返済額のイメージ(変動 vs 固定)
金利差が家計にどのくらい影響するかをイメージしておくことが大切です。
ここでは、3,500万円を35年返済で借りるケースをイメージしてみます(実際の試算では各金融機関のシミュレーションをご利用ください)。
国土交通省も警鐘|変動金利のリスクと「8割が選んでいる」現実
国や公的機関はどう見ているんでしょうか?
国土交通省は、住宅ローンの金利リスクについて「普及啓発が必要」と明確に発信しています。
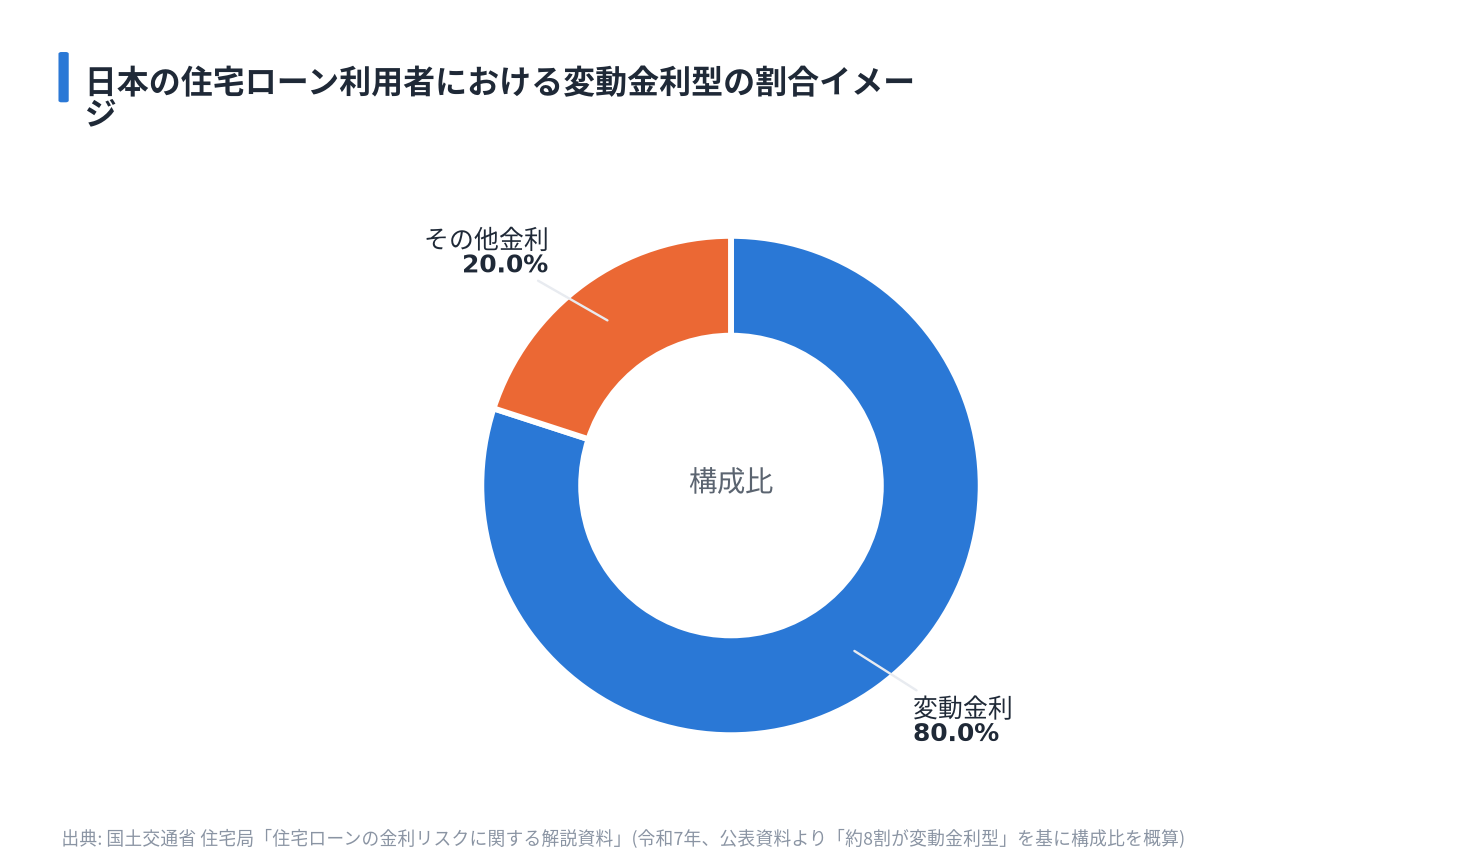
国土交通省住宅局の資料によると、日本では住宅ローン利用者の約8割が変動金利型を利用しているとされています。
一方で、2024年3月の日本銀行のマイナス金利政策解除以降、政策金利の引き上げを背景に、住宅ローン金利は上昇傾向にあると指摘されています。
なぜ約8割が変動金利を選ぶのか
多くの人が変動金利を選ぶのは、「月々の返済額が抑えられるから」です。
デモホームのお客様でも、30〜40代の子育て世帯の多くが変動金利を第一候補に挙げます。
その理由は次のようなものです。
一方で、「金利が上がったらどうしよう」という不安から、夫婦で意見が分かれるケースも多く見られます。
変動金利の具体的なリスクとは
変動金利のリスクは、「将来の返済額が読みにくいこと」に尽きます。
住宅ローンの変動金利は、半年ごとに金利が見直されるものの、返済額の変更は5年ごと、返済額の増加は元利均等返済で1.25倍までといった制限がある商品が多いです。
一見すると安全そうに見えますが、実際には次のようなリスクがあります。
家計の「余白」をどれだけ作れるかが重要です。
住宅ローン変動金利のメリット|ランキングで見逃しがちな良さ
それでも変動金利を選ぶ価値があるとしたら、どんなメリットがあるのでしょうか?
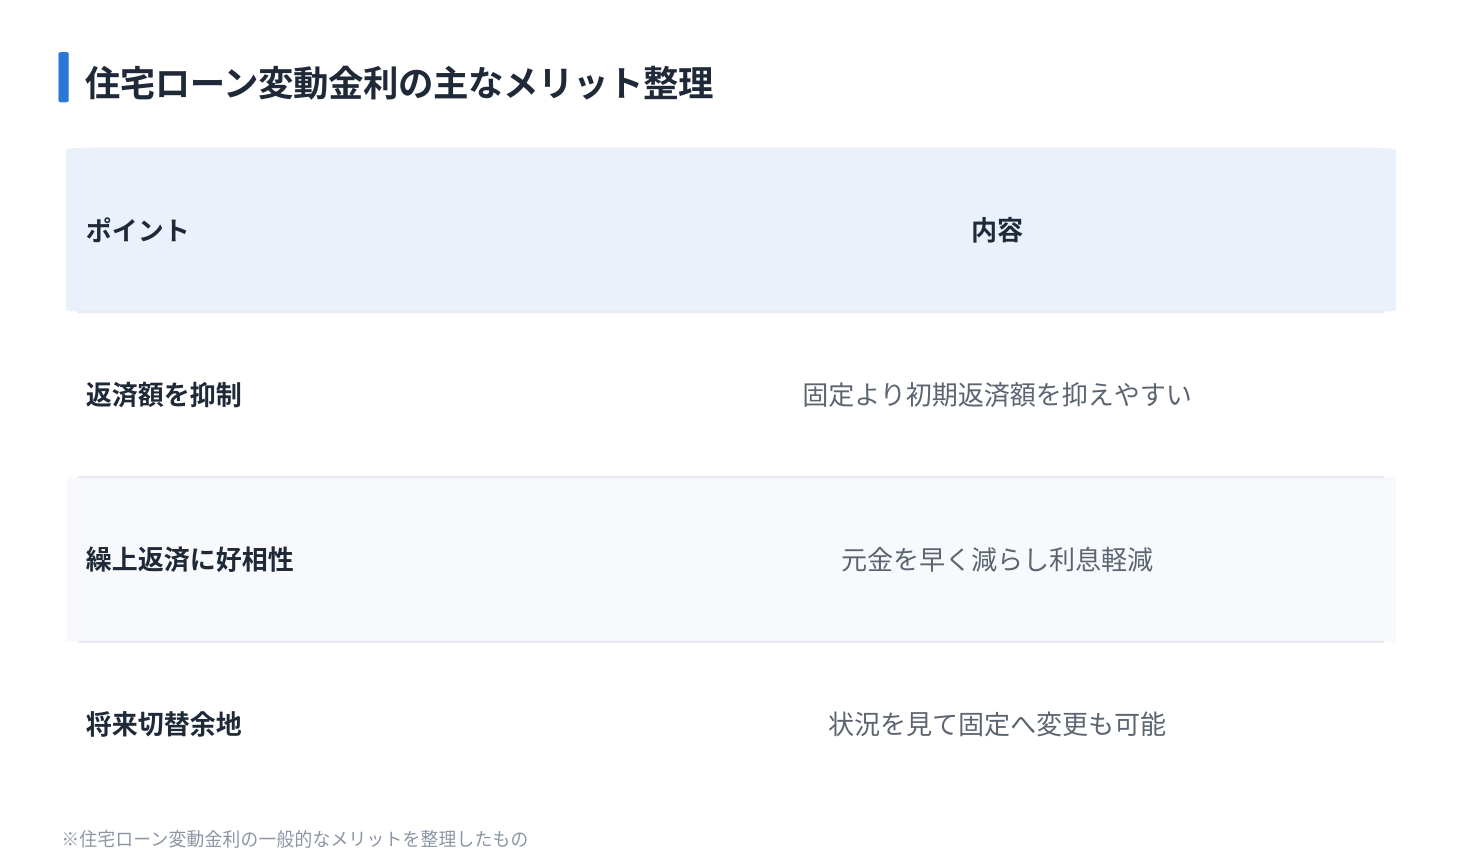
変動金利には、「今の家計を楽にしやすい」「繰上返済と相性が良い」など、ランキングだけでは見えないメリットがあります。
メリットとデメリットを整理しておけば、自分たち家族に合う選択がしやすくなります。
まずはメリットの全体像を確認しましょう。
メリット①:固定金利よりも返済額を抑えやすい
変動金利最大のメリットは、「同じ借入額でも毎月の返済負担を抑えられること」です。
2026年8月時点の代表的な水準で見ると、変動金利約1.08%に対し、10年固定は約3.29%、フラット35は3.78%です。
この差は、3,500万円を35年借りるケースでは、毎月の返済で1万〜3万円程度の差につながることが多いです。
「教育費を優先したいから、今は住宅ローン返済を抑えたい」というご家庭には、変動金利がフィットしやすい選択肢です。
メリット②:繰上返済と組み合わせると効果が大きい
変動金利は、繰上返済とセットで考えると総返済額を抑えやすい特徴があります。
金利が低いうちに元金をどんどん減らしておけば、将来金利が上がっても影響を小さくできます。
とくに、ボーナス時にまとまった額を繰上返済できるご家庭や、共働きで収入に余裕があるご家庭には有利です。
変動金利を選ぶなら、「繰上返済の計画」もセットで立てることをおすすめします。
メリット③:将来の固定金利への切り替え余地がある
多くの金融機関で、返済中に金利タイプを変更できる制度があります。
たとえば、ある地方銀行では、変動金利から10年固定や全期間固定へ切り替えることが可能です(具体的な条件は各行の資料を要確認)。
「金利が本格的に上がりそう」と感じたタイミングで、固定金利にスイッチする戦略も取りやすくなります。
手数料が必要な場合や、金利が有利でないタイミングもあります。
変動金利を選ぶ際は、「将来固定に変えるとしたらどう動くか」までイメージしておきましょう。
住宅ローン変動金利のデメリット|ランキングでは見えない落とし穴
ここからは、変動金利ならではのデメリットを具体的に整理し、「こんなご家庭は注意」という視点でお伝えします。
変動金利には、「家計の余裕が少ない家庭ほど危険になりやすい」というデメリットがあります。
ランキング上位の商品は魅力的に見えますが、ライフプランに合わない選択をすると、将来の家計に大きな負担がかかる可能性があります。
デメリット①:金利上昇で返済額・総返済額が増える
最大のデメリットは、金利上昇により返済額や総返済額が増えてしまう可能性があることです。
政策金利が1%から2%に上がった場合、住宅ローンの変動金利もそれに連動して上昇する可能性があります。
返済額の上昇には制限がある商品も多いものの、その分、元金の減りが遅くなり、総返済額が大きく増えることがあります。
デメリット②:家計に余裕がない家庭ほどリスクが高い
家計に余裕がない家庭ほど、変動金利のリスクが高くなります。
共働きで安定収入があり、毎月数万円の貯蓄ができているご家庭なら、金利上昇時にも対応しやすいです。
しかし、毎月の家計がギリギリで、ボーナスもほとんど残らない状況だと、返済額の増加がそのまま生活圧迫につながります。
デメリット③:長期の資金計画が立てにくい
変動金利は、35年という長い期間の資金計画を立てにくいデメリットがあります。
固定金利なら、35年間の返済額がほぼ確定するため、「教育費」「老後資金」の計画を立てやすいです。
一方、変動金利だと「10年後にどれくらい返済額が増えているか」が読みにくく、精神的な不安が続きやすくなります。
デモ県デモ市の30〜40代向け|変動金利ランキングの活用ステップ
実際に、変動金利ランキングをどう使って住宅ローンを選べばいいかをステップで知りたいです。
ランキングを見る前に「自分たちの条件」をはっきりさせておくと、住宅ローン選びは一気にスムーズになります。
デモホームでの打ち合わせでも、次のようなステップで一緒に整理しています。
手順①:借入額・返済期間・家計の余裕を確認する
住宅ローン選びの出発点は、「いくら借りて、どのくらいの返済額なら無理なく払えるか」を知ることです。
デモ県デモ市で自由設計・高断熱・全館空調の注文住宅を建てる場合、土地込み総額が3,500万〜4,500万円になるケースが多く、そのうちローン借入額が3,000万〜4,000万円前後というご家庭が多いです(あくまで一般的な目安です)。
手順②:金利タイプ別の相場感を押さえる
変動か固定かを決める前に、大まかな金利差をイメージしておきます。
2026年8月時点の代表的な水準から見ると、変動金利は約1.08%、10年固定は3.29%、フラット35は3.78%となっています。
この差が毎月返済額の差になります。
手順③:ランキングサイトで候補を3〜5本に絞る
いきなり1本に決めるのではなく、まずは変動金利の候補を3〜5本に絞り込みます。
このとき、ダイヤモンド不動産研究所で「実質金利の安い銀行」をチェックし、イー・ローンで地域(関東など)や条件を絞って、金利の低い順に上位のローンを確認する方法が効率的です。
手順④:公式サイトで総返済額を比較する
次に、各金融機関の公式サイトで、金利だけでなく「総返済額」「手数料」「団信」を含めた試算を行います。
多くの銀行が、借入額と返済期間を入力すれば、毎月返済額と総返済額が出るシミュレーションを提供しています。
ここで、金利優遇やキャンペーンも含めた条件を確認しましょう。
最終的な条件は、必ず窓口やオンライン相談で確認してください。
手順⑤:ライフプランと合わせて金利タイプを決める
最後に、将来のライフプランを踏まえて「変動」「固定」「ミックス」のどれにするかを決めます。
たとえば、共働きで今後10年は収入増が見込めるご家庭なら「変動メイン+繰上返済重視」、片働きで教育費の負担が重いご家庭なら「固定メイン+一部変動」のミックス型など、家族の状況によって最適解は変わります。
「住宅ローン 金利 ランキング 変動」に関するよくある質問
Q1. 2026年に家を建てるなら、変動金利と固定金利どちらがおすすめですか?
どちらが正解とは言えず、家計の余裕とリスク許容度で判断する必要があります。
2026年時点では変動金利が約1%前後と低く、固定金利との差は2〜3%と大きい状況です。
そのため、家計に十分な余裕があり、金利上昇時に繰上返済や生活費の見直しで対応できるご家庭には変動金利が選ばれやすいです。
一方で、収入や働き方に不安があるご家庭や、将来の見通しが立てにくいご家庭では、固定金利やミックス型を検討する価値があります。
Q2. 変動金利ランキング1位の住宅ローンを選べば間違いないですか?
ランキング1位でも、自分の条件に合わなければベストな選択とは言えません。
ランキングは「金利の低さ」や「実質コストの安さ」など、特定の基準で並べたものです。
しかし、繰上返済のしやすさ、団信の内容、事務手数料、ネット完結の可否など、家庭によって重視するポイントはさまざまです。
必ず2〜3行以上を比較し、公式サイトのシミュレーションで総返済額と条件を確認したうえで選ぶようにしてください。
Q3. 将来金利が上がった場合、変動金利から固定金利に切り替えられますか?
多くの金融機関で切り替えは可能ですが、条件やタイミングによって有利さが変わります。
一般的には、返済中に変動から固定へ金利タイプを変更できる商品が多くあります。
ただし、変更時の手数料がかかったり、切り替え時点の固定金利が高くなっている場合もあります。
「金利が上がりそうだからとりあえず変動で借りて、上がったら固定に変えればいい」と考えるのではなく、事前に切替条件と手数料を金融機関に確認しておくことをおすすめします。
Q4. 変動金利を選ぶと住宅ローン減税(住宅ローン控除)は不利になりますか?
金利タイプによって住宅ローン減税が不利になることはありません。
国税庁の「住宅借入金等特別控除」によると、住宅ローン控除は金利タイプ(変動か固定か)で条件が変わるものではありません。
控除額は、借入限度額や適用年数、認定住宅かどうかなどで決まります。
そのため、変動金利だから控除率が低い、固定金利だから優遇されるといった差は、公的制度上は設けられていません。
Q5. 変動金利だけに特別な補助金や優遇制度はありますか?
2026年10月時点で、変動金利限定の国の補助金や税制優遇は確認されていません。
国土交通省や国税庁などの公的資料を確認しても、「変動金利専用」の助成制度は見当たりません。
一部の自治体では住宅ローンの金利補助制度がありますが、多くは金利タイプを問わず住宅ローン全般が対象です。
そのため、変動金利だから得られる特別な公的優遇を前提にローンを選ぶのは避けた方が安全です。
まとめ|住宅ローンの変動金利ランキングは「今の安さ」と「将来の安心」をセットで見る
住宅ローンの変動金利ランキングは、「今の安さ」だけでなく「将来の安心」とセットで見ることが、30〜40代ファミリーの家づくり成功のカギです。
2026年時点では、変動金利は約1%前後と低く、固定金利との差が過去最大級といわれる状況です。
そのため、ランキング上位の変動金利ローンはとても魅力的に見えます。
しかし、国土交通省が金利リスクの普及啓発を行っているように、日本銀行の政策金利が上昇する局面では、将来の返済額増加リスクを無視することはできません。
デモ県デモ市で家づくりを検討する30〜40代のご家族には、まず自分たちの借入額・家計の余裕・ライフプランを整理したうえで、ダイヤモンド不動産研究所やイー・ローンなどの変動金利ランキングを活用し、候補を3〜5本に絞ることをおすすめします。
そのうえで、各金融機関の公式シミュレーションで総返済額と条件を比較し、「変動」「固定」「ミックス」から、ご家族にとって一番納得感のある選択肢を選んでください。
デモ県デモ市での家づくりを検討中の方は、具体的な資金計画のご相談もお気軽にお声がけください。