相続税はいくらからかかる?家づくり世代が今知るべき基礎と対策
2026.09.17 / #未分類
この記事では「相続税はいくらからかかるのか」を、家づくり目線で分かりやすくお話しします。
マイホーム計画にも影響しそうで…。
この記事では相続税がいくらからかかるのかの目安と、マイホームや注文住宅と相続税の関係まで、家づくり世代に必要なポイントだけを整理してお伝えします。
この記事では、国税庁が公表している最新の相続税のルールをもとに、相続税がいくらからかかるのかを具体的な数字とシミュレーションで解説します。
あわせて、家や土地を持つと相続税はどう変わるのか、注文住宅で家を建てる前にどこまで考えておくと安心かも紹介します。
これからマイホームや二世帯住宅を考えている30〜40代の方や、実家を将来どうするか悩んでいる方は、ぜひ最後まで読んでみてください。
相続税はいくらからかかる?まずは「基礎控除」のラインを知ろう
難しい計算の前にざっくり教えてほしいです。
そのあとで、家族構成別の具体的な金額を見ていきますね。
相続税は、「相続財産の合計額」が一定のラインを超えたときに初めてかかります。
この「一定のライン」が基礎控除額です。
相続税法では、基礎控除額=3,000万円+600万円×法定相続人の数と定められています(出典:国税庁「暮らしの税情報」)。
相続税の基礎控除額の計算式と具体例
基礎控除額は、法律で明確に式が決まっています。
基礎控除額 = 3,000万円 + 600万円 × 法定相続人の数
(出典:国税庁「暮らしの税情報」リーフレット)
法定相続人の数は、配偶者と子ども(あるいは親・兄弟姉妹など)を民法のルールに沿って数えます。
「相続税はいくらからかかる?」を一言で言うと
多くの方が知りたいのは、「相続税はいくらからかかるのか」という金額です。
結論としては、相続税はいくらからかかるのかは「3,000万円+600万円×法定相続人の数」を超えたときからという答えになります。
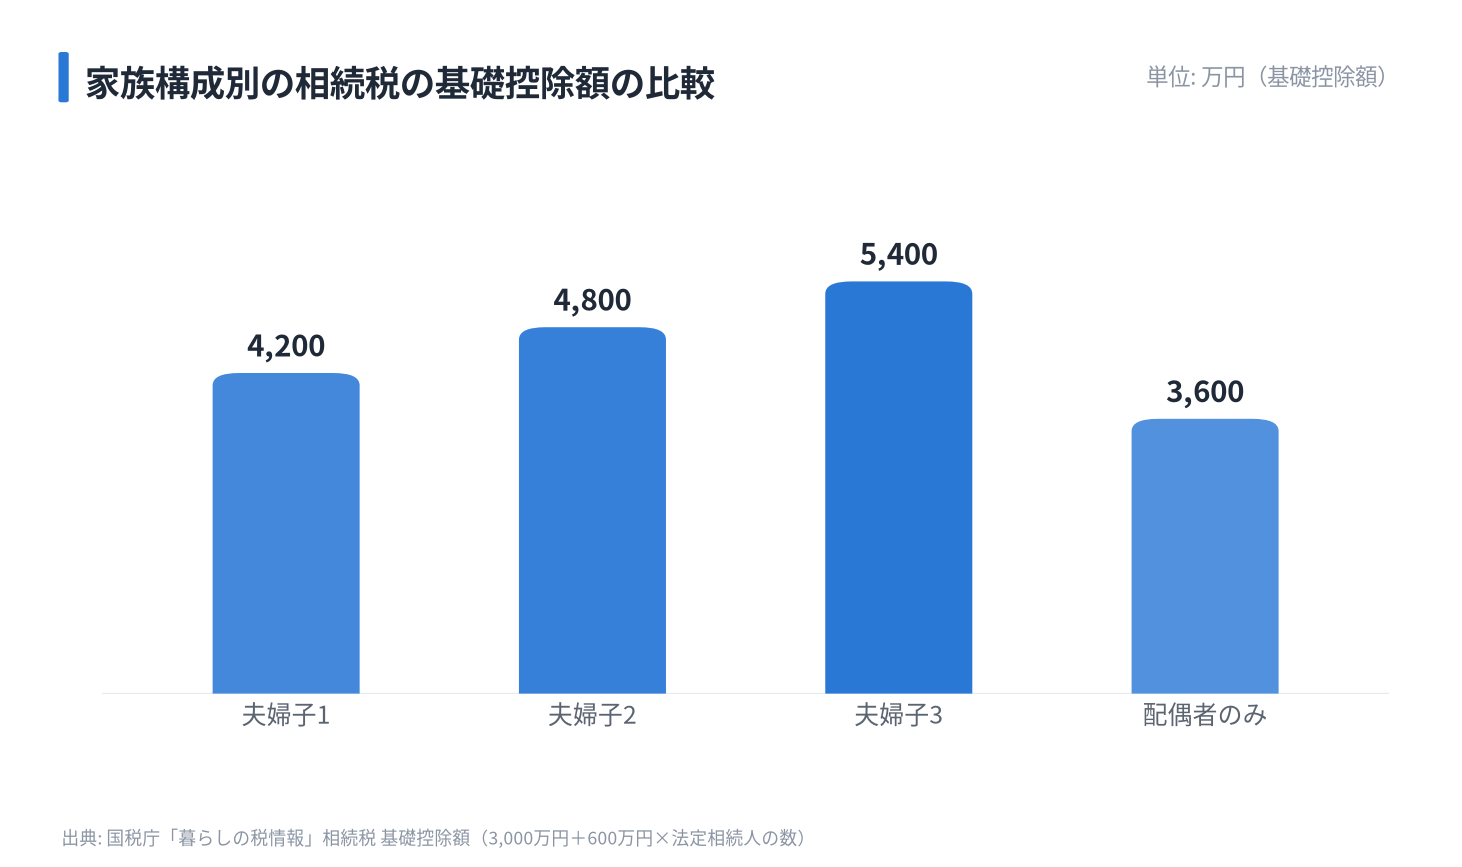
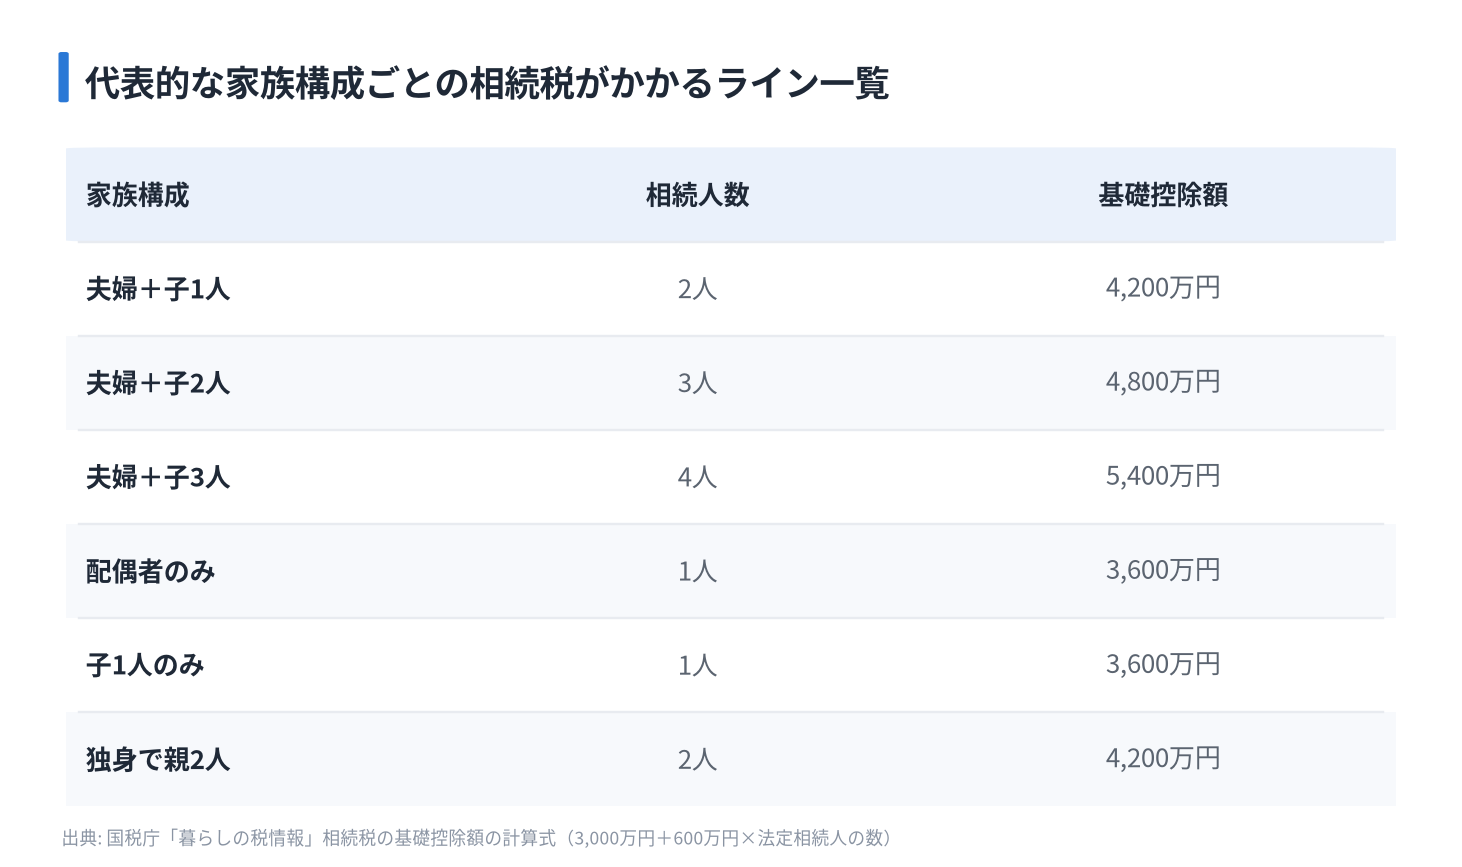
たとえば、夫婦と子ども2人という家庭で親が亡くなった場合、法定相続人は配偶者+子2人の合計3人なので、基礎控除額は4,800万円です。
この家庭では、「遺産の合計額(正味の遺産額)」が4,800万円を超えたら、相続税がかかる可能性があるということです。
「正味の遺産額」で判断することが大事
相続税がいくらからかかるかを判断するときは、単純に財産の総額だけを見るわけではありません。
国税庁によると、相続税の計算では、相続財産から借金や葬式費用などを差し引いた「正味の遺産額」を使います(出典:国税庁 タックスアンサーNo.4152「相続税の計算」)。
つまり、住宅ローン残債やカードローンなどの債務がある場合は、その分だけ正味の遺産額が少なくなり、相続税がかかるラインにも影響します。
家族構成別|相続税はいくらからかかるかの目安
うちの家族構成だと、具体的に相続税はいくらからかかるのかを知りたいです。
相続税がいくらからかかるかは、家族構成(法定相続人の数)によって変わります。
ここでは、30〜40代のご家庭で多いパターンを中心に、相続税がかかるラインを整理します。
いずれも、国税庁が定める基礎控除の計算式「3,000万円+600万円×法定相続人の数」にもとづいています。
夫婦+子ども1人の場合の相続税はいくらから?
夫婦と子ども1人という家庭を例にします。
この場合、誰かが亡くなったときの法定相続人は「配偶者+子ども1人」で合計2人です。
したがって、基礎控除額は次のとおりです。
つまり、夫婦+子ども1人の家庭では、「正味の遺産額」が4,200万円までは相続税はかからず、それを超えた部分から相続税の対象になるということです。
夫婦+子ども2人の場合の相続税はいくらから?
次に、夫婦と子ども2人という家庭を考えます。
この場合の法定相続人は、「配偶者+子ども2人」で合計3人です。
基礎控除額は次のようになります。
30〜40代のご家庭で多いのがこのパターンです。
実家の土地・建物、預貯金、生命保険などを合計して「4,800万円を超えそうかどうか」が、相続税がいくらからかかるかの大きな目安になります。
二世帯住宅や広い土地を持つ家庭では、このラインを超えるケースも珍しくありません。
夫婦+子ども3人以上、配偶者のみ、独身の場合
他のパターンもざっくり把握しておくと、親族全体の相続でもイメージしやすくなります。
| 家族構成(相続時) | 法定相続人の数 | 基礎控除額 | 相続税がかかるのは… |
|---|---|---|---|
| 配偶者+子ども3人 | 4人 | 3,000万円+600万円×4=5,400万円 | 正味の遺産額が5,400万円を超えたとき |
| 配偶者のみ(子なし) | 1人 | 3,000万円+600万円×1=3,600万円 | 正味の遺産額が3,600万円を超えたとき |
| 子1人のみ(片親がすでに他界) | 1人 | 3,600万円 | 同上 |
| 独身で親が2人健在(親が相続) | 2人 | 4,200万円 | 正味の遺産額が4,200万円を超えたとき |
相続税の計算の流れ|「いくらから」「いくらまで」かをざっくり把握
実際にいくらくらい税金がかかるのかのイメージも知りたいです。
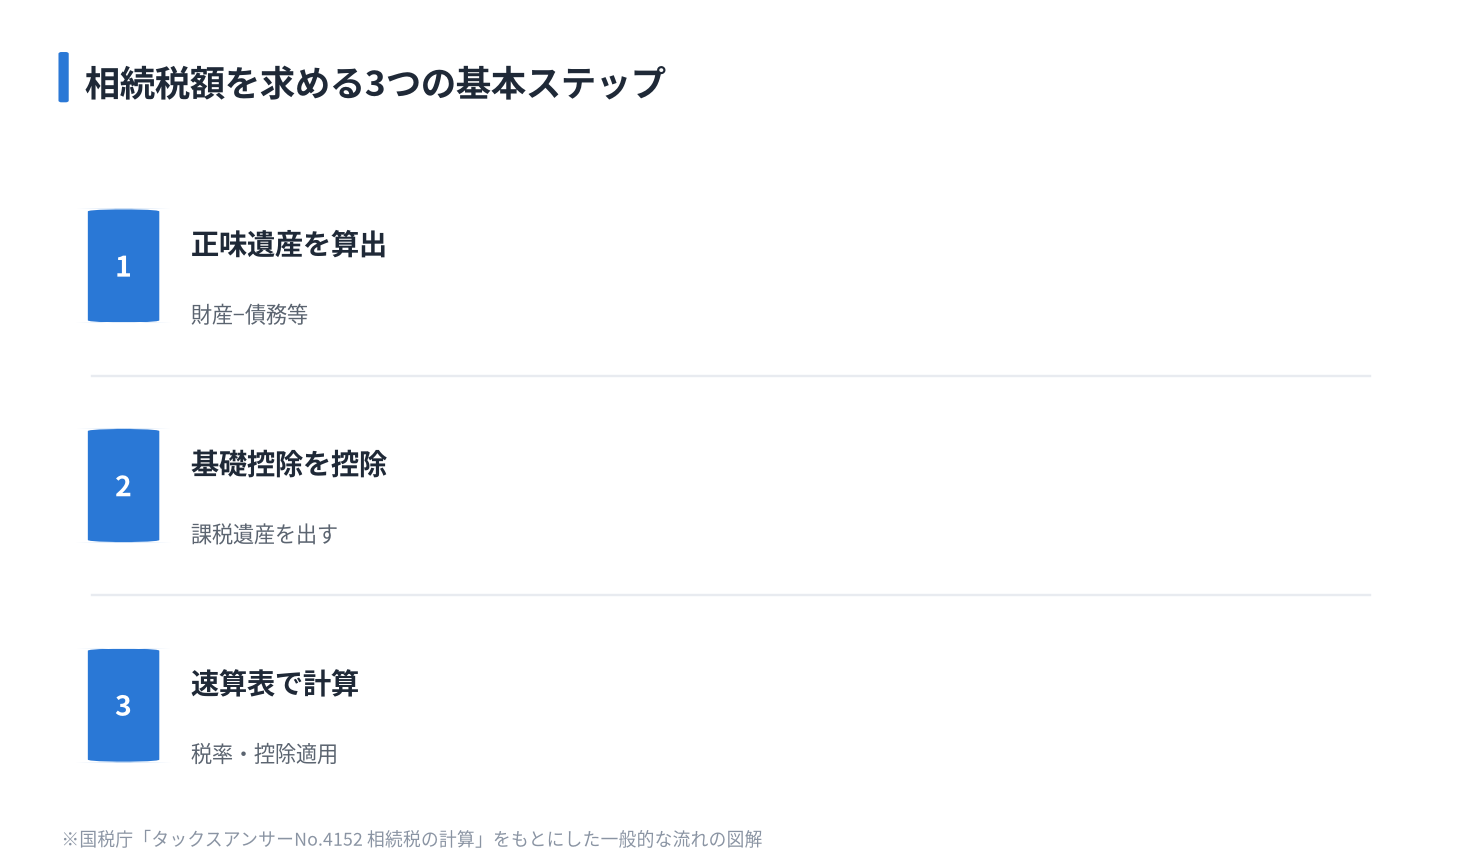
相続税の金額は、「いくらからかかるか」というラインを超えたあとの「課税遺産総額」と税率で決まります。
国税庁のタックスアンサーNo.4152「相続税の計算」では、相続税の計算手順が次のように整理されています。
ここからは、家づくり世代でもイメージしやすいように、具体的な数字で見ていきます。
相続税の速算表|「課税遺産総額」に何%かかる?
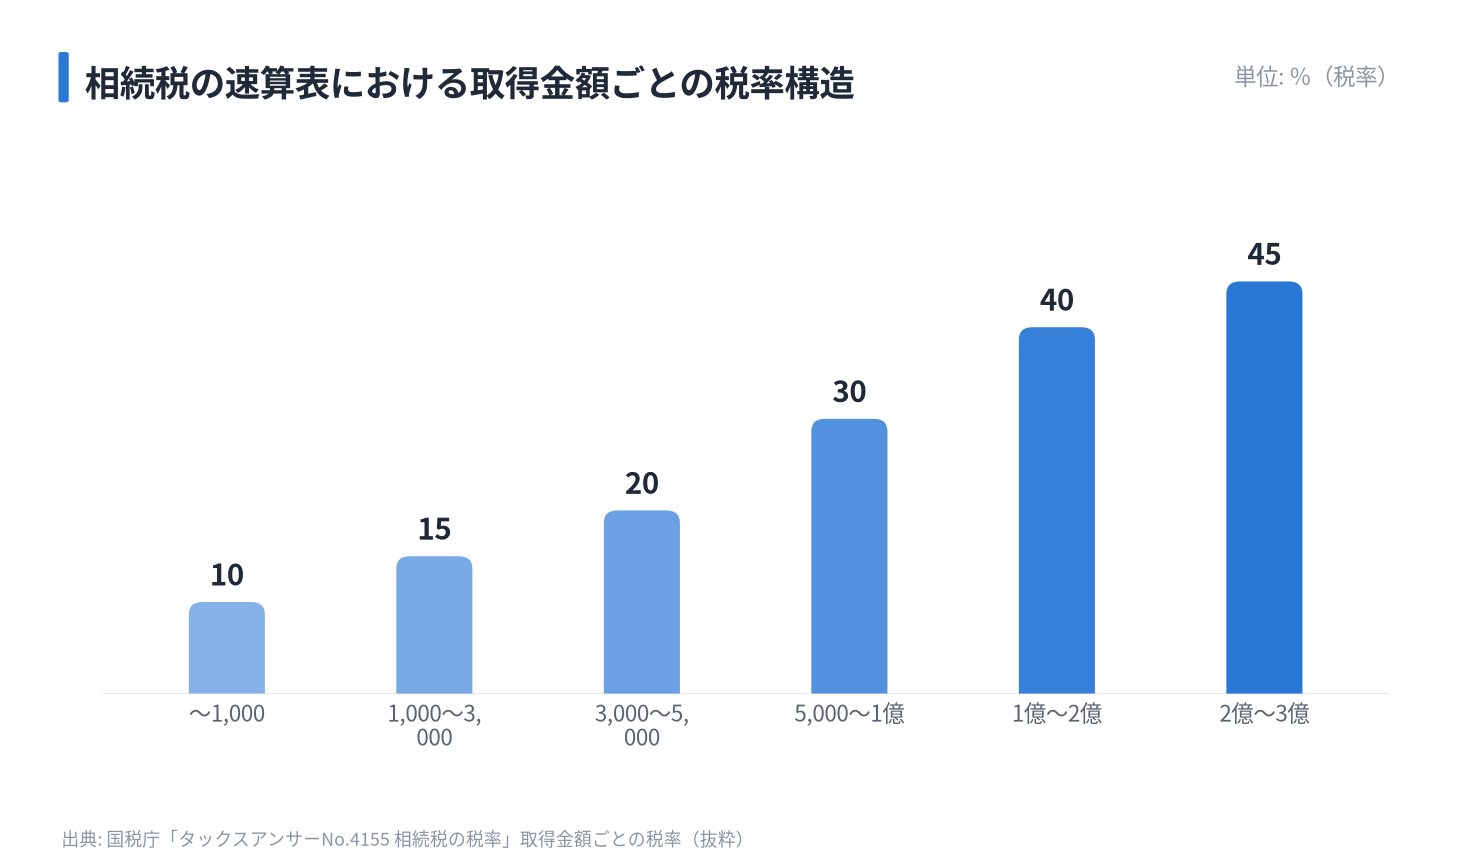
国税庁が公表している相続税の速算表では、各人の「法定相続分に応ずる取得金額」に応じて税率と控除額が定められています(出典:タックスアンサーNo.4155「相続税の税率」)。
金額が大きくなるほど税率が高くなる「超過累進課税」です。
この速算表は一見難しそうですが、実務では税理士や相続税専用のシミュレーションツールが使う前提のものです。
家づくり世代で大切なのは、「課税遺産総額が数千万円〜1億円台だと、ざっくり20%前後の税率がかかるケースが多い」という感覚です。
国税庁の計算例から見る「いくらくらい税金がかかるか」
国税庁のタックスアンサーNo.4155には、具体的な計算例が掲載されています。
そのひとつを、税負担のイメージをつかむために紹介します。
この例では、課税遺産総額1億5,200万円に対して相続税総額2,700万円です。
単純に割り算すると、平均税率はおよそ17.8%になります(2,700万円÷1億5,200万円)。
この平均税率は国税庁が公式に出しているものではありませんが、税負担のイメージをつかむうえでの参考にはなります。
ここで紹介したのはあくまで計算の一例です。
「相続税はいくらからかかる」をざっくり試算する考え方
家づくり検討中の方が、自分の家庭の相続税がいくらからかかるのかをざっくり把握するには、次の3ステップで考えると現実的です。
もちろん、正確な金額は税理士に相談する必要がありますが、「そもそも相続税がかかりそうか」「かかるなら数百万円単位なのか、数千万円単位なのか」という感覚を持っておくだけでも、家づくりの判断が変わってきます。
「基礎控除以下でも申告が必要?」相続税がいくらからかかるかの落とし穴
でも「申告が必要なケースがある」と聞いて少し不安です。
ここでは、「基礎控除以下でも申告が必要になる場合」や、「養子の数え方」など、見落としやすい点を整理しますね。
「正味の遺産額が基礎控除額を下回る=申告も不要」と思いがちですが、例外があります。
国税庁の「相続税申告要否判定コーナー」では、「基礎控除額を超えない場合でも、遺産分割の内容によっては相続税の申告が必要となる場合がある」と明記されています。
つまり、相続税はいくらからかかるかというラインを単純に「基礎控除だけ」で判断するのは危険です。
基礎控除以下でも相続税の申告が必要になるケース
国税庁の案内では、相続税の申告が必要な方の条件として、「課税対象財産の価額の合計額が基礎控除額を超える場合」と明記されています(出典:タックスアンサーNo.4205「相続税の申告と納税」)。
一方で、小規模宅地等の特例などを使って課税価格を減らすケースでは、実際の税額は0円でも特例を適用するために申告が必要になる場合があります。
こうした特例は、マイホームや事業用の土地などに深く関係します。
養子がいる場合の「法定相続人の数」に注意
基礎控除額を計算するときに重要なのが、養子の数え方です。
国税庁の「暮らしの税情報」によると、養子がいる場合に基礎控除額の算定に含める養子の数には上限があります。
つまり、養子が3人いても、実子がいる場合は基礎控除の計算には1人分、実子がいない場合でも2人分までしかカウントできません。
このルールを知らずに「うちは法定相続人が多いから相続税はいくらからかかるかのラインも高い」と考えてしまうと、実際よりも余裕があると誤解してしまう可能性があります。
生命保険金・死亡退職金の非課税枠も「いくらから」に効いてくる
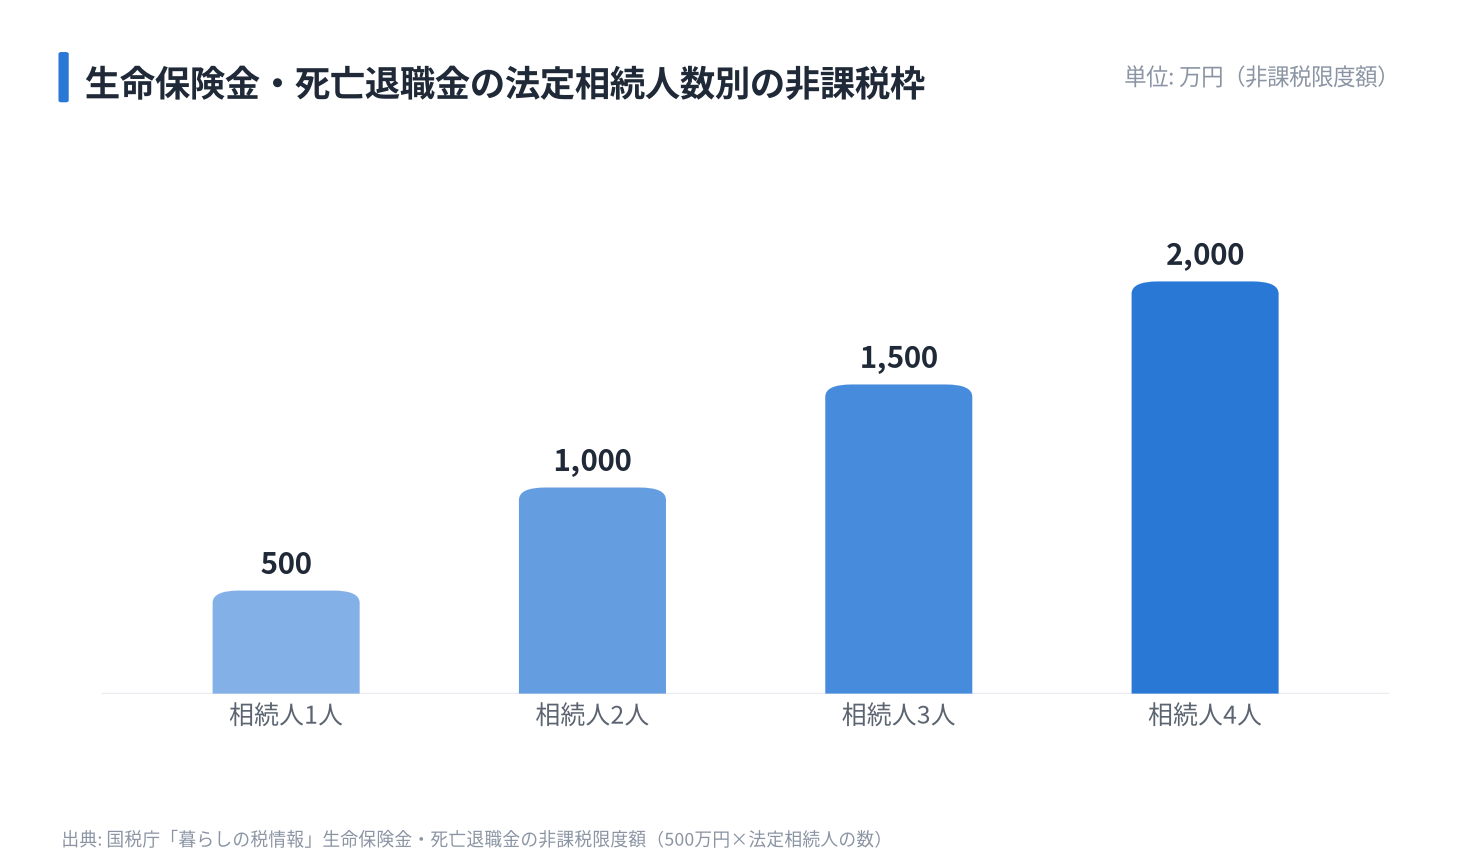
相続財産として受け取る生命保険金や死亡退職金には、相続税の非課税枠があります。
国税庁の「暮らしの税情報」では、「500万円×法定相続人の数」までは相続税がかからないとされています。
たとえば、夫婦+子ども2人で法定相続人が3人の場合、死亡保険金1,500万円までは相続税の課税対象から除かれます。
この非課税枠のおかげで、相続税がいくらからかかるかの実質的なラインが引き上がることになります。
家と相続税の関係|マイホームがあると「いくらから」がどう変わる?
マイホームや土地を持つと「相続税はいくらからかかるか」がどう変わるのか知りたいです。
ここからは、注文住宅会社の立場から、家と相続税の関係をお話ししますね。
マイホームや土地は、相続税の世界では「不動産」として評価されます。
その評価額が、相続税がいくらからかかるかのラインに大きく影響します。
一方で、マイホームには評価が下がる要素や、場合によっては税負担を軽くする特例もあります。
不動産の評価が「相続税はいくらからかかるか」に直結する
土地や建物の相続税評価額は、実勢価格(実際の売買価格)とは異なります。
土地は「路線価」や「固定資産税評価額」などをもとに評価され、建物は固定資産税評価額が参考にされます。
この評価額の合計が、預貯金や株式などと合算されて相続財産の総額になります。
住宅ローンがあると相続税はいくらからかかるかはどう変わる?
家づくり世代で気になるのが、住宅ローンが残っている状態での相続です。
相続税の計算では、住宅ローンの残高は債務として控除されます。
たとえば、家の評価額が4,000万円で住宅ローン残高が2,000万円の場合、相続税上は「4,000万円−2,000万円=2,000万円」が相続財産としてカウントされるイメージです。
自宅に住み続ける場合の特例と注意点
マイホームには、相続税の負担を軽くする「小規模宅地等の特例」などがあります。
これは、一定の条件を満たす自宅の土地について、相続税評価額を大きく下げられる制度です。
ここでは詳細な条件には踏み込みませんが、「配偶者や同居の子が住み続ける場合は、土地の評価を減額できる可能性がある」と覚えておくとよいでしょう。
自宅をどうするかの判断は、税理士など専門家と相談しながら進めることが大切です。
デモホームが見てきた「家と相続」のリアル(実体験風)
デモホームで二世帯住宅をご相談いただいたご家族の話です(プライバシー保護のため内容は一部アレンジしています)。
親世帯の土地に、子世帯のための新築二世帯住宅を建てる計画でした。
親御さんは「うちはそこまで資産がないから相続税はいくらからかかるかなんて考えなくていい」とお話しされていました。
しかし、土地の評価や預貯金、生命保険をざっくり整理してみると、正味の遺産額が基礎控除額の4,800万円(配偶者+子2人)を少し超えるかもしれないことが分かりました。
同時に、生命保険の見直しも行い、「相続税がかかるとしてもこのくらい」という目安を持てたことで、家づくりの不安が大きく減ったとおっしゃっていました。
家づくり世代が今からできる相続税対策|「いくらから」を味方につける
家づくりを考えている今のうちに、どんな準備をしておくと安心でしょうか。
相続税の「いくらからかかるか」というラインを知ったら、次は「家族でどこまで備えるか」を考える段階です。
ここでは、30〜40代の家づくり検討中の方でも無理なく取り組める対策を紹介します。
どれも「相続税をゼロにする」ことだけが目的ではなく、家族がもめない、安心して暮らせる家づくりにつながるものです。
対策①:親の資産と家族構成をざっくり整理する
相続税がいくらからかかるかを判断する第一歩は、親の資産と家族構成の把握です。
「うちはそんなに資産がないから」と思っていても、土地や持ち家、保険を合算すると意外と大きな金額になることがあります。
これだけでも、「うちは基礎控除の4,800万円(例:配偶者+子2人)を超えそうかどうか」がかなりクリアになります。
対策②:生命保険を上手に使って「いくらから」の不安を和らげる
前述のとおり、生命保険金には「500万円×法定相続人の数」の非課税枠があります。
この仕組みを活用すると、相続税がかかるラインを少し超える程度のケースでは、保険を通じて税負担を和らげることができます。
たとえば、夫婦+子2人で法定相続人が3人の場合、保険金1,500万円までは相続税がかかりません。
親がこの枠を意識して保険に加入しておけば、将来の相続税支払い原資としても役立ちます。
家計の負担や家族の保障バランスを見ながら、ファイナンシャルプランナーなど専門家に相談して設計することをおすすめします。
対策③:家づくりのタイミングで「実家と自宅」の将来像を話し合う
デモホームで感じるのは、家づくりのタイミングは、実家の未来も含めて家族で話し合う大きなチャンスだということです。
注文住宅を建てるとき、「将来は実家に戻る可能性があるのか」「実家は売却するのか、誰かが住み続けるのか」などを一緒に話すと、相続税がいくらからかかるかの見通しも立てやすくなります。
デモホームでは、間取りや性能だけでなく、「この家が30年後、40年後に誰の資産としてどう残っていくか」という視点も大切にしています。
相続税がいくらからかかるかを理解しておくと、こうした長期的な家づくりの会話がしやすくなります。
「相続税はいくらからかかる?」に関するよくある質問
相続税はいくらから申告が必要になりますか?
相続税の申告が必要になるのは、課税対象となる財産の価額の合計額が「基礎控除額(3,000万円+600万円×法定相続人の数)」を超える場合です(出典:国税庁 タックスアンサーNo.4205)。
ただし、小規模宅地等の特例などを適用して実際の税額を0円にする場合でも、特例を使うために申告が必要になるケースがあります。
判断が難しいときは、国税庁の「相続税申告要否判定コーナー」や税務署、税理士に相談することをおすすめします。
相続税はいくら以上の貯金があると心配したほうがいいですか?
相続税がいくらからかかるかは、貯金だけでなく、土地・建物、生命保険、株式などを合計した「正味の遺産額」で決まります。
たとえば、夫婦+子2人で法定相続人が3人なら、基礎控除額は4,800万円です。
そのため、「貯金が2,000万円あっても、家や土地が高額なら相続税がかかる可能性がある」「逆に、家や土地が小さく他に資産が少ないなら、貯金が3,000万円あっても基礎控除内に収まる」といったケースもあります。
注文住宅を建てると相続税は増えますか?
注文住宅を建てると、土地・建物の評価額が相続財産として加わるため、相続税がいくらからかかるかのラインを超える可能性は高まります。
一方で、住宅ローンの残高は債務として控除できるため、ローンが残っているうちは相続税上の財産評価は抑えられる面もあります。
さらに、自宅として住み続ける前提なら、小規模宅地等の特例などにより土地の評価を減らせる場合もあるため、一概に「家を建てると必ず相続税が増える」とは言い切れません。
相続税はいくらからかかるかのルールは今後変わりますか?
2026年9月時点で国税庁が公表している制度では、基礎控除額は「3,000万円+600万円×法定相続人の数」であり、このルールにもとづいて相続税がいくらからかかるかが決まります。
将来の税制改正によって基礎控除額や税率構造が変わる可能性はありますが、現時点では具体的な変更は確認できません。
家づくりや相続のタイミングが近づいたら、国税庁のサイトや専門家を通じて最新情報を確認することが大切です。
相続税がかかる人は全体の何%くらいですか?
国税庁は「相続税の申告状況・課税状況」の統計を公表していますが、被相続人の数と相続人の数が混在しており、「何%の相続に税金がかかっているか」を正確に算出するには詳細な分析が必要です。
一般的には「相続税がかかる人は一部に限られる」と言われますが、都市部で土地の評価が高い家庭や、家づくり世代の親の持ち家・土地を含めると、自分ごととして考える必要があるご家庭も少なくありません。
特にデモ県デモ市のように地価が比較的高いエリアでは、実家の評価額を一度確認してみると安心です。
まとめ|相続税はいくらからかかるかを知って、家づくりとセットで備える
相続税はいくらからかかるかは、「3,000万円+600万円×法定相続人の数」という基礎控除額を超えたときからです。
このシンプルなルールを出発点に、土地・建物、預貯金、生命保険、住宅ローンなどを整理していくと、自分の家庭では相続税がかかりそうかどうかが見えてきます。
基礎控除以下でも申告が必要なケースや、養子のカウント、生命保険の非課税枠など、細かなルールもありますが、「だいたいこのラインを超えたら要注意」という感覚を持っておくだけでも十分な一歩です。
デモホームは、デモ県デモ市で自由設計・高断熱・全館空調の家づくりを行っていますが、同時に「この家が家族の資産としてどう残っていくか」という視点も大切にしています。
「相続税はいくらからかかるのか」「実家と新居、どちらを将来の拠点にするのか」など、家づくりと相続の不安が少しでもある方は、ぜひ一度デモホームにご相談ください。
家そのものの性能やデザインだけでなく、10年後、20年後、相続のタイミングまで見据えた住まい方を、一緒に考えていきましょう。